
Agencia de recobro en Pakistán: Sin éxito, sin coste
¿Necesita una agencia de recobro en Pakistán? Para facturas impagadas de clientes comerciales en Pakistán, asignamos su expediente a un socio local autorizado bajo un único contrato, y usted solo paga cuando se recupera el dinero.


¿Tiene preguntas sobre su expediente?
Escríbanos, le respondemos por correo electrónico.

Por qué elegir Debitura para el cobro de deudas en Pakistán
Empezar es sencillo
- Identifique al comprador en el pedido. Si un distribuidor de Lahore realizó el pedido pero en los registros de envío aparece un transitario en Karachi, identifique cada empresa y su función. Registre el nombre legal y la dirección de facturación del comprador. Adjunte la orden de compra, la factura y cualquier albarán de entrega firmado que vincule el envío con el pedido.
- Concilie los pagos en la moneda de la factura. Si facturó en dólares estadounidenses y el comprador pagó una parte en rupias pakistaníes, incluya la referencia del pago y el asiento contable que muestre cómo lo aplicó. Registre el saldo pendiente y la fecha de vencimiento. Si el comprador disputa su cálculo, incluya su mensaje e identifique el importe en cuestión.
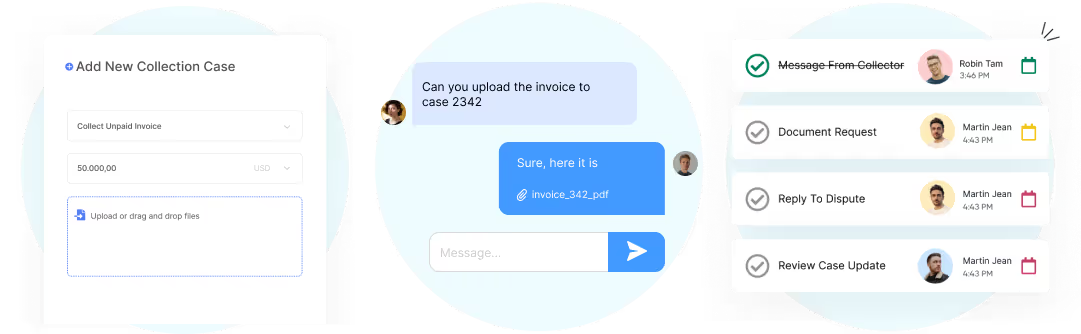
- Confirme qué revisará el proveedor. Pregunte si el proveedor puede evaluar juntos los registros de envío y pago. Compruebe el alcance de cualquier presupuesto antes de aceptarlo. Envíe su expediente en el panel de Debitura para que el socio de cobro lo revise y siga las actualizaciones del caso.
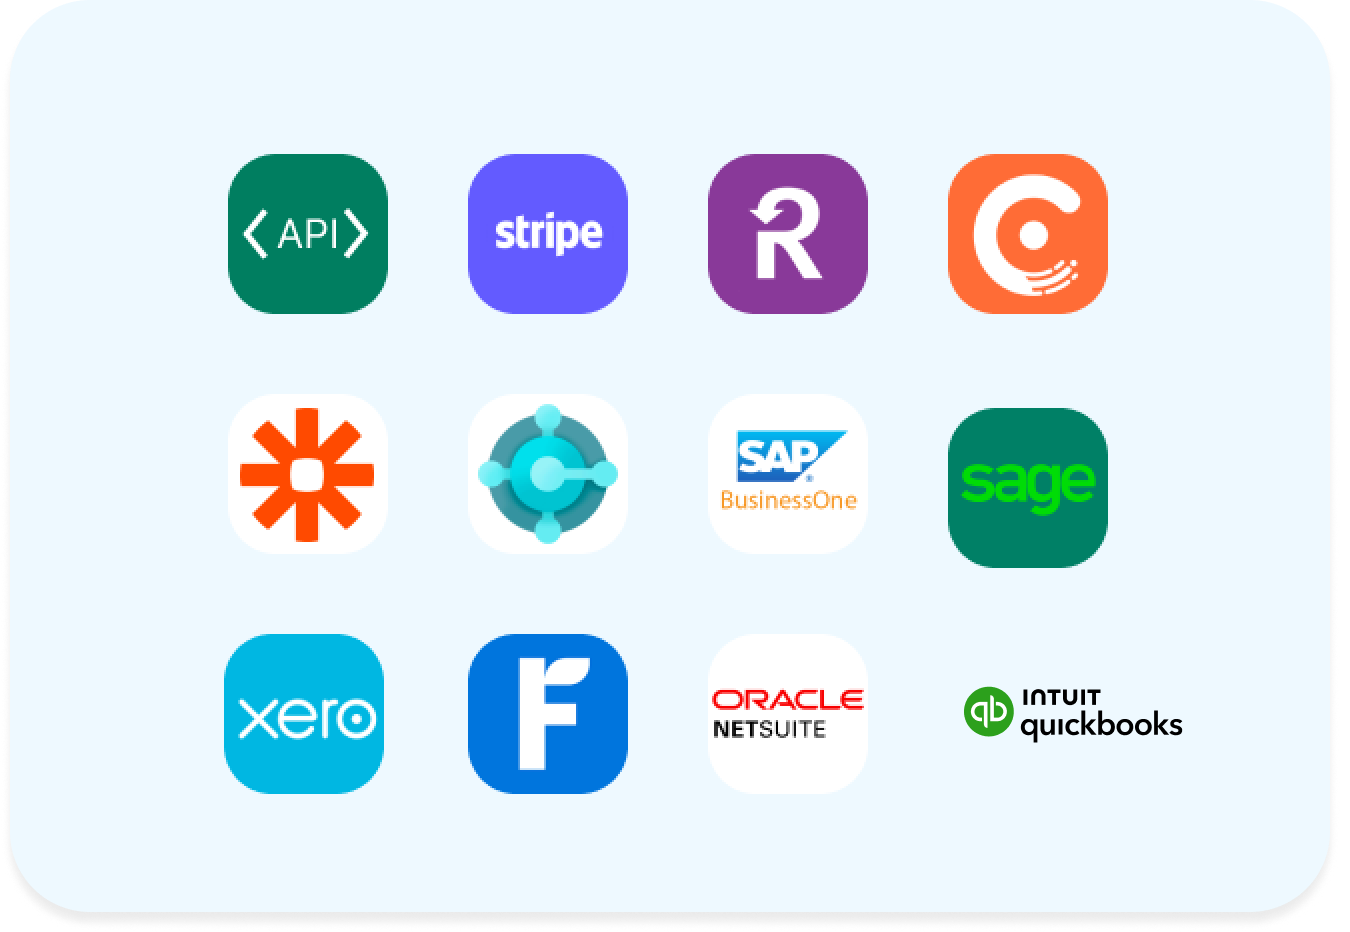
¿Prefiere la automatización? Importe mediante CSV o conecte QuickBooks Online, Zoho Books, Stripe o KashFlow, o utilice Zapier, la API REST o nuestro servidor MCP.
Precios transparentes y basados en el éxito
Con Debitura, usted paga unos honorarios de éxito solo cuando se recupera el dinero. El cobro prejudicial funciona bajo el modelo de Sin éxito, sin coste: unos honorarios de éxito deducidos de las cantidades recuperadas, facturados localmente por su socio. Las tarifas dependen del país del deudor, no del suyo.
- Deudores en Europa (UE, Islandia, Liechtenstein, Noruega, Reino Unido y Suiza): honorarios de éxito a partir del 6 % según el tamaño de la reclamación.
- Deudores en el resto del mundo: honorarios de éxito a partir del 7,5 % según el tamaño de la reclamación.
- Deudas más antiguas: se aplica un recargo a las reclamaciones con un retraso de entre 12 y 24 meses y a las de más de 24 meses.
- Las acciones judiciales son opcionales: usted aprueba un presupuesto legal, con los costes judiciales detallados por separado, antes de realizar cualquier gasto judicial.
Consulte la página de Precios para ver la tabla completa de tarifas, u obtenga un presupuesto instantáneo al subir una reclamación.
¿Cómo funciona el cobro de deudas en Pakistán?
El cobro de deudas en Pakistán comienza con una fase amistosa gestionada por International Credit Information Limited, el socio local con licencia de Debitura: recordatorios y una demanda formal de pago, con el objetivo de lograr el pago total o un acuerdo de pago a plazos por escrito. La mayoría de las reclamaciones sencillas se resuelven en esta etapa. Si el deudor sigue sin pagar, la derivación a la vía judicial es un paso independiente y aprobado, nunca automático.
- Envíe su expediente en menos de 2 minutos.
- La acción local comienza desde Karachi.
- Sin éxito, sin coste: no paga nada a menos que recuperemos el dinero.
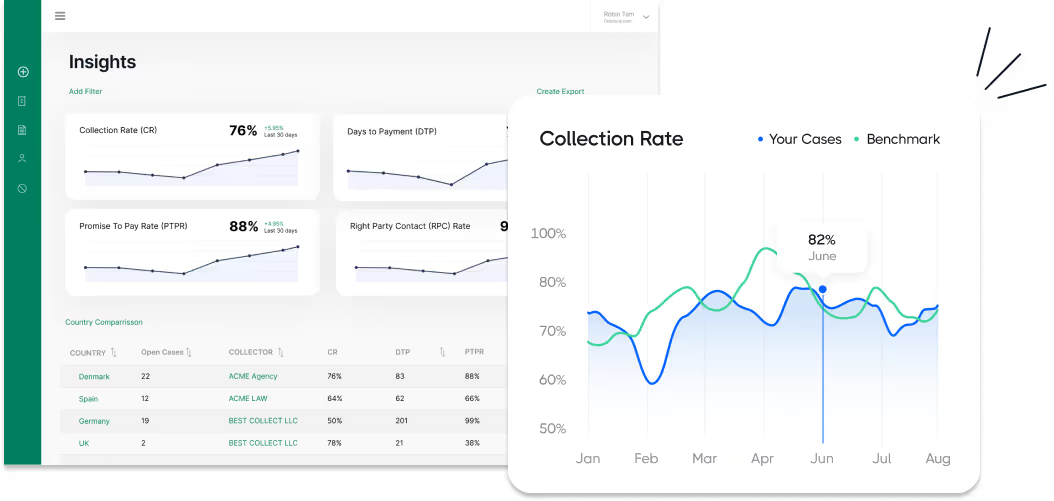
- Usted mantiene el control: nada avanza sin su aprobación.
- Reciba su dinero: los fondos se transfieren una vez recuperados.
Los cuatro pasos desde la factura impagada hasta el dinero recuperado
- Cobro amistoso: International Credit Information Limited, el socio con licencia de Debitura en Karachi, envía recordatorios y una demanda formal de pago y negocia directamente con el deudor. La mayoría de las reclamaciones no disputadas se resuelven aquí, sin necesidad de ir a los tribunales.
- Título ejecutivo: si el deudor sigue sin pagar, su socio evalúa la vía hacia una resolución judicial según el Código de Procedimiento Civil de 1908, y usted aprueba un presupuesto legal, con los costes judiciales indicados por separado, antes de que se proceda a cualquier trámite.
- Ejecución de sentencia: con una resolución judicial en la mano, el propio proceso de ejecución del tribunal conforme a la Orden XXI del CPC puede embargar y vender los bienes del deudor hasta que se recupere la deuda.
- Insolvencia: si el deudor resulta ser insolvente, la recuperación dependerá del procedimiento concursal local y a menudo es incierta. Cualquier paso en dichos procedimientos se presupuesta por separado y solo se inicia si usted lo acepta.
Cada paso se registra en su panel y nada avanza sin su aprobación. A continuación, en la guía, encontrará todos los detalles legales para Pakistán, plazos, costes, tribunales y ejecución de sentencia.
Cobro de deudas en Pakistán: la guía completa de 2026
Esta guía sobre el cobro de deudas en Pakistán abarca todo el proceso para acreedores, asesores internos y equipos financieros: la fase amistosa, los tribunales y las leyes aplicables, la ejecución de sentencia, la insolvencia y su coste.
En esta página:
Por qué puede confiar en esta guía
Redactado a partir de fuentes jurídicas primarias y revisado por expertos locales autorizados en esta jurisdicción.
¿Preguntas o comentarios? Envíenos un correo electrónico a contact@debitura.com ; actualizamos esta guía basándonos en sus aportaciones.
Debitura en cifras:
- 180 países cubiertos — cada expediente gestionado por un socio local
- Más de 5000 empresas registradas en Debitura
- 33 días como mediana del plazo para el primer pago en expedientes europeos
Sobre nosotros
Escrito por Lars Holdgaard, fundador de Debitura (+10 años de experiencia en la recuperación global de deudas B2B).

Expertos locales colaboradores:
Última actualización:

Cobro de deudas en Pakistán: respuestas rápidas
Aquí tiene los datos específicos y contrastados sobre el cobro de deudas en Pakistán: costes, plazos, tribunales y lo que necesita para iniciar una reclamación.
¿Cuánto cuesta el cobro de deudas en Pakistán?
La tarifa de Debitura se basa en el éxito, bajo el principio de Sin éxito, sin coste, y se cobra únicamente sobre el dinero recuperado; la sección de tarifas detallada a continuación explica el marco completo. Si una reclamación llega a los tribunales, los tribunales paquistaníes cobran una tasa judicial proporcional al valor de la reclamación, en virtud de la sección 7(i) de la Ley de Tasas Judiciales de 1870, y pueden otorgar intereses a un tipo que el tribunal considere razonable según la sección 34 del Código de Procedimiento Civil de 1908.
¿Cuánto tiempo tengo para reclamar una deuda en Pakistán?
La mayoría de las reclamaciones de deudas comerciales deben presentarse en el plazo de tres años a partir del incumplimiento o de la fecha de vencimiento. En virtud de la Ley de Prescripción de 1908, una deuda contractual ordinaria no registrada prescribe a los tres años del incumplimiento (Anexo I, art. 115), y el dinero prestado sin fecha fija de devolución prescribe a los tres años de la fecha del préstamo (art. 57). Una deuda derivada de un contrato escrito y registrado prescribe a los seis años (art. 116), en consonancia con el plazo residual de seis años para las reclamaciones sin otro periodo de prescripción establecido (art. 120). El reconocimiento por escrito de la deuda firmado por el deudor, o un pago a cuenta efectuado de su propia mano, reinicia el cómputo del plazo (secciones 19 y 20 de la Ley de Prescripción de 1908).
| Tipo de reclamación | Plazo de prescripción |
|---|---|
| Deuda contractual ordinaria (no registrada) | 3 años desde el incumplimiento |
| Dinero prestado, sin fecha de devolución fija | 3 años desde la fecha del préstamo |
| Contrato escrito registrado | 6 años desde el incumplimiento |
| Reclamaciones residuales (sin otro periodo establecido) | 6 años desde el devengo |
¿Qué tribunal se encarga de una reclamación de deudas en Pakistán?
El cauce depende de quién deba el dinero y de dónde se presente la reclamación. Las reclamaciones contra bancos y otras instituciones financieras se tramitan en tribunales bancarios especializados en virtud de la Ordenanza de Instituciones Financieras (Recuperación de Finanzas) de 2001: un demandado que no obtenga autorización para defenderse en un plazo de 30 días se enfrenta a una sentencia automática (sección 10), y las reclamaciones superiores a 100 millones de rupias van directamente al Tribunal Superior. Otras deudas comerciales se tramitan a través de los tribunales civiles ordinarios, cuya competencia por razón de la cuantía se fija a nivel provincial y territorial, no nacional: en el Territorio de la Capital de Islamabad, las reclamaciones inferiores a 50 millones de rupias se dirigen al juez civil y las superiores al juez de distrito (Ley de Enmienda del Código de Procedimiento Civil de 2019, sección 6), mientras que la jurisdicción civil originaria del Tribunal Superior de Sind comienza a partir de los 65 millones de rupias. No se han encontrado las cifras actuales para Punyab, Jiber Pastunjua y Baluchistán; el umbral en dichas provincias debe confirmarse en el momento de presentar la reclamación.
¿Qué documentos necesito para cobrar una deuda en Pakistán?
Necesita el contrato o la factura original, la prueba de que se entregaron los bienes o servicios y cualquier correspondencia en la que el deudor haya aceptado la deuda. Un reconocimiento firmado es especialmente valioso en Pakistán porque reinicia el cómputo de la prescripción en virtud de la sección 19 de la Ley de Prescripción de 1908, por lo que vale la pena solicitar uno incluso durante la fase amistosa, antes de presentar una demanda.
¿Qué ocurre una vez que un tribunal paquistaní emite una sentencia?
El acreedor ejecutante solicita la ejecución al amparo del Código de Procedimiento Civil de 1908, Orden XXI, lo que permite al tribunal embargar y vender los bienes muebles e inmuebles del deudor, así como retener las deudas que un tercero deba al deudor. La solicitud de ejecución debe presentarse en el plazo de seis años a partir de la fecha de la sentencia (sección 48 del Código de Procedimiento Civil), por lo que una sentencia que quede sin ejecutar durante más tiempo corre el riesgo de volverse inviable.
¿Qué pasa si mi deudor es una empresa que se declara insolvente?
Se considera que una empresa no puede pagar sus deudas en virtud de la sección 302 de la Ley de Sociedades de 2017 si a un acreedor al que se le deben más de 100 000 rupias se le presenta una demanda por escrito en el domicilio social y esta no se paga, no se asegura ni se llega a un acuerdo en un plazo de 30 días, entre otras condiciones; a continuación, el acreedor puede solicitar la liquidación de la empresa (sección 301). Una vez dictada la orden de liquidación, los créditos preferentes, incluidos los salarios de los empleados y determinados créditos fiscales y legales, se pagan antes que los créditos ordinarios no garantizados (sección 390).
¿Quién hace qué en el cobro de deudas en Pakistán?
Una agencia de recobro en Pakistán se encarga de la fase amistosa y prelegal, colaborando con los tribunales y los asesores jurídicos, y no existe un único regulador específico que supervise todo el mercado.
Agencias de recobro
Las agencias de recobro autorizadas, como el socio local de Debitura, International Credit Information Limited, se encargan de la fase amistosa y prelegal: ponerse en contacto con el deudor, negociar el pago o un plan de cuotas, y preparar el expediente para su escalado si es necesario. Para el cobro de deudas comerciales ordinarias y mercantiles, no existe ninguna ley específica de conducta; la actuación se rige por los principios de buena fe de la Ley de Contratos de 1872 y por las disposiciones del Código Penal contra la intimidación y el acoso. Un código sectorial específico y separado (las directrices para agencias de cobro coordinadas por el Banco Estatal de Pakistán de la Asociación de Bancos de Pakistán) establece normas de conducta vinculantes para las agencias contratadas por bancos y otras instituciones financieras, pero esto se aplica únicamente a las deudas originadas por bancos, no a las deudas comerciales B2B ordinarias. La ventaja de Debitura: la agencia trabaja bajo el principio de Sin éxito, sin coste y recomienda emprender acciones judiciales solo una vez agotadas las opciones amistosas.
Tribunales bancarios
Cuando el acreedor es un banco u otra institución financiera, las reclamaciones son vistas por tribunales bancarios especializados, integrados por jueces con rango de juez de distrito, en virtud de la Ordenanza de Instituciones Financieras (Recuperación de Finanzas) de 2001. Estos tribunales aplican un procedimiento sumario: el demandado debe obtener autorización para defenderse en un plazo de 30 días o enfrentarse a una sentencia automática (sección 10), y las reclamaciones superiores a 100 millones de rupias, o que impliquen un presunto delito penal, se remiten directamente al Tribunal Superior.
Tribunales civiles y abogados
Las deudas comerciales no bancarias se tramitan a través de la jerarquía de los tribunales civiles ordinarios, comenzando por los Tribunales Civiles, pasando por los Tribunales de Distrito y llegando al Tribunal Superior provincial en apelación, de conformidad con el Código de Procedimiento Civil de 1908. Una vez que un expediente es disputado, la práctica habitual es contar con un abogado colegiado, ya que los escritos de alegaciones, las pruebas y las solicitudes de ejecución de sentencia siguen el procedimiento formal del Código de Procedimiento Civil.
¿Qué leyes y tribunales se aplican al cobro de deudas en Pakistán?
Sistema de tribunales civiles
El poder judicial civil de Pakistán está estructurado en niveles: los Tribunales Civiles conocen de las demandas en primera instancia, los Tribunales de Distrito conocen de las reclamaciones de mayor cuantía y de las apelaciones de los Tribunales Civiles, y el Tribunal Superior de cada provincia se sitúa por encima de ambos, tanto como tribunal de apelación como para resolver cuestiones constitucionales. Pakistán es una federación: la competencia pecuniaria de los tribunales civiles —es decir, los umbrales en rupias que determinan qué nivel de tribunal conoce de una determinada reclamación— se fija y revisa a nivel provincial y territorial, no nacional. En el Territorio de la Capital de Islamabad, el Juez Civil conoce de las reclamaciones inferiores a 50 millones de rupias y el Juez de Distrito conoce de las superiores a dicha cifra (Ley de Enjuiciamiento Civil (Modificación) de 2019, art. 6); la jurisdicción civil original del Tribunal Superior de Sind comienza a partir de los 65 millones de rupias. Las cifras actuales para Punyab, Jiber Pastunjua y Baluchistán no se localizaron y deben confirmarse en el momento de presentar una reclamación en lugar de asumirlas.
Legislación clave
El derecho contractual se rige por la Ley de Contratos de 1872. El procedimiento civil y la ejecución de sentencia se rigen por el Código de Procedimiento Civil de 1908, cuya Orden XXI establece la ejecución: el embargo y la venta de bienes, el embargo de créditos al estilo de retención de saldos y la detención del deudor ejecutado en circunstancias específicas. Los plazos de prescripción se encuentran en la Ley de Prescripción de 1908. La recuperación de deudas bancarias y de instituciones financieras se rige por separado por la Ordenanza de Instituciones Financieras (Recuperación de Finanzas) de 2001, de la que conocen Tribunales Bancarios especializados. La insolvencia corporativa y la liquidación de empresas se regulan en la Ley de Sociedades de 2017, administrada por la Comisión de Valores y Bolsa de Pakistán, mientras que la insolvencia de personas físicas se divide entre la Ley de Insolvencia de la División de Karachi de 1909 y la Ley de Insolvencia Provincial de 1920 en el resto del país.
Protección del consumidor y de datos
Pakistán no cuenta con una ley específica sobre la conducta en el cobro de deudas ni con una directriz de un organismo regulador para la deuda comercial general que sea comparable a una normativa como la FDCPA estadounidense o un código de prácticas británico. En su lugar, la protección general contra la intimidación o el acoso durante la recuperación se basa en los principios de buena fe de la Ley de Contratos de 1872 y en las disposiciones del Código Penal de Pakistán sobre intimidación criminal. Un código de conducta sectorial más específico (las directrices para agencias de cobro coordinadas por el Banco Estatal de Pakistán de la Asociación de Bancos de Pakistán) es vinculante para las agencias que cobran deudas de origen bancario, pero no se extiende al cobro ordinario de deudas comerciales.
Paso 1 — ¿Cómo funciona el cobro de deudas amistoso (fase prelegal) en Pakistán?
Pakistán no cuenta con un protocolo previo a la acción de obligado cumplimiento que un acreedor deba seguir antes de demandar el pago de una deuda: el cobro amistoso es una práctica comercial estándar y no un requisito legal, y suele implicar el contacto directo con el deudor y un requerimiento de pago formal por escrito con el objetivo de lograr el pago íntegro o un acuerdo de pago a plazos.
Por qué es importante un registro por escrito
De conformidad con la Ley de Prescripción de 1908, un reconocimiento de deuda por escrito firmado por el deudor (art. 19), o un pago a cuenta de la deuda acreditado de puño y letra por el propio deudor o en un documento firmado por él (art. 20), reinicia el plazo de prescripción: a partir de la fecha en que se otorgó, comienza a correr un nuevo plazo de prescripción. Obtener cualquiera de ambos elementos durante la fase amistosa protege una reclamación que de otro modo podría estar cerca de caducar.
Plazos de prescripción aplicables
Las reclamaciones por deudas comerciales ordinarias suelen prescribir a los tres años desde el incumplimiento (Ley de Prescripción de 1908, anexo I, art. 115), y el dinero prestado sin fecha de reembolso fija prescribe a los tres años desde la fecha del préstamo (art. 57). Una deuda derivada de un contrato escrito registrado tiene un plazo de seis años (art. 116), lo que coincide con el periodo residual de seis años para las reclamaciones que no tienen otra prescripción establecida (art. 120). Dado que la mayoría de las deudas comerciales se rigen por el plazo más breve de tres años, las reclamaciones que se acerquen a dicha fecha límite deben avanzar hacia la fase de título ejecutivo con la debida antelación.
Normas de conducta sectoriales
Cuando el acreedor principal es un banco, una institución financiera de desarrollo u otra entidad financiera, un código de conducta independiente —las directrices de la Asociación de Bancos de Pakistán coordinadas por el Banco Estatal de Pakistán para agencias de cobro, recuperación y recuperación de bienes— establece normas vinculantes sobre horarios de contacto, amenazas y suplantación de identidad prohibidas, y gestión de reclamaciones. Este código no se extiende al cobro de deudas comerciales ordinarias entre partes no financieras.
Paso 2 — ¿Cómo se obtiene un título ejecutivo en Pakistán?
La vía para obtener un título ejecutivo en Pakistán depende de quién deba el dinero: las deudas de bancos y entidades financieras se tramitan a través de un procedimiento sumario rápido y especializado, mientras que el resto de las deudas comerciales se gestionan a través de los tribunales civiles ordinarios.
Tribunales Bancarios (vía rápida para deudas de instituciones financieras)
Las reclamaciones interpuestas por bancos y otras instituciones financieras son vistas por los Tribunales Bancarios, integrados por jueces con rango de Juez de Distrito, de conformidad con la Ordenanza de Instituciones Financieras (Recuperación de Finanzas) de 2001. El procedimiento es sumario: una vez interpuesta la demanda, el demandado debe solicitar y obtener autorización para defenderse en el plazo de 30 días (art. 10); dicha autorización solo se concede si el demandado plantea una cuestión sustancial digna de ser juzgada y, si no se solicita o no se concede, el tribunal dicta sentencia estimatoria de forma automática. La apelación contra una sentencia de un Tribunal Bancario se interpone ante el Tribunal Superior en el plazo de 30 días, previo depósito de una garantía equivalente a la cuantía reclamada, y es resuelta por un tribunal colegiado de al menos dos jueces en un plazo de 90 días (art. 22(1)). Las reclamaciones superiores a 100 millones de rupias, o que impliquen la comisión de un delito penal, se presentan directamente ante el Tribunal Superior en lugar del Tribunal Bancario.
Tribunales civiles ordinarios (otras deudas comerciales)
Las deudas comerciales no bancarias se persiguen a través de la jerarquía de los tribunales civiles ordinarios: Tribunales Civiles, seguidos de Tribunales de Distrito, con el Tribunal Superior provincial conociendo de las apelaciones. El nivel que conoce de una determinada reclamación depende de su valor en relación con un umbral de competencia pecuniaria, y Pakistán establece dichos umbrales a nivel provincial y territorial en lugar de nacional. En el Territorio de la Capital de Islamabad, el Juez Civil conoce de las reclamaciones inferiores a 50 millones de rupias y el Juez de Distrito conoce de las superiores a dicha cifra (Ley de Enjuiciamiento Civil (Modificación) de 2019, art. 6); la jurisdicción civil original propia del Tribunal Superior de Sind comienza por encima de los 65 millones de rupias para asuntos civiles generales. Las cifras actuales para Punyab, Jiber Pastunjua y Baluchistán no se localizaron en esta sesión y deben confirmarse al presentar una reclamación. Las tasas judiciales para los juicios de cantidad son proporcionales (ad valorem), es decir, un porcentaje del importe reclamado, de conformidad con el artículo 7(i) de la Ley de Tasas Judiciales de 1870; no se localizó el tramo provincial vigente exacto.
Intereses sobre la sentencia
Los tribunales pakistaníes tienen facultad discrecional, y no un tipo legal fijo, para conceder intereses en virtud del artículo 34 del Código de Procedimiento Civil de 1908: intereses anteriores a la demanda si se hubieran reclamado, intereses correspondientes al periodo en que el expediente esté pendiente e intereses posteriores a la sentencia, todos ellos «al tipo que el tribunal considere razonable». Si la sentencia no se pronuncia sobre los intereses, esto se interpreta como una denegación y no se podrá entablar un juicio posterior para reclamarlos.
Paso 3 — ¿Cómo funciona la ejecución de sentencia en Pakistán?
Una vez que un tribunal pakistaní emite una sentencia, el acreedor solicita ante el mismo órgano judicial su ejecución de conformidad con la Orden XXI del Código de Procedimiento Civil de 1908, y el propio proceso de ejecución del tribunal embarga y vende los bienes del deudor para satisfacer la deuda.
Cómo funciona la ejecución de sentencia
| Método de ejecución | Función |
|---|---|
| Embargo y venta de bienes | El tribunal embarga y vende los bienes muebles o inmuebles del deudor para satisfacer el fallo |
| Embargo de créditos en manos de terceros | El tribunal embarga una deuda que un tercero debe al deudor condenado y la redirige al acreedor |
| Arresto y detención (art. 55 del Código de Procedimiento Civil) | Detención civil del deudor condenado en circunstancias específicas; las mujeres están exentas (art. 56) |
El artículo 60 del Código de Procedimiento Civil protege ciertas categorías de bienes del deudor frente a embargos, independientemente de la deuda: ropa, utensilios de cocina, herramientas de trabajo, parte de su salario y depósitos en fondos de previsión, entre otras exenciones legales. Por lo tanto, la ejecución de sentencia se dirige primero a los demás bienes e ingresos del deudor.
Plazo para solicitar la ejecución
La solicitud de ejecución debe presentarse en el plazo de seis años a partir de la fecha de la sentencia (art. 48 del Código de Procedimiento Civil). Pakistán mantiene este plazo de prescripción de seis años para la ejecución, por lo que un acreedor que deja pasar el tiempo sin ejecutar una sentencia corre el riesgo de perder la capacidad práctica de hacerla cumplir.
Ejecución de sentencias de los tribunales bancarios
Las sentencias de los tribunales bancarios especializados, emitidas en virtud de la Ordenanza de Instituciones Financieras (Recuperación de Finanzas) de 2001, se ejecutan a través de los mismos mecanismos de ejecución del Código de Procedimiento Civil una vez transcurrido el plazo de apelación de 30 días (art. 22, apartado 1) o cuando se haya resuelto la apelación.
Paso 4 - ¿Cómo afectan los procedimientos de insolvencia a la recuperación de deudas en Pakistán?
Pakistán cuenta con normativas de insolvencia separadas para empresas y particulares, y la aplicación de una u otra modifica la forma en que un acreedor debe proceder una vez que el deudor no puede pagar.
Insolvencia empresarial
Una empresa puede ser liquidada en virtud de la Ley de Sociedades de 2017, gestionada por la Comisión de Valores y Bolsa de Pakistán (SECP). Los motivos de liquidación se recogen en el artículo 301, incluida la imposibilidad de pagar las deudas (cláusula f); se considera que una empresa no puede pagar sus deudas en virtud del artículo 302 si a un acreedor se le debe una cantidad superior a 100 000 rupias que permanece impagada, no garantizada ni aplazada 30 días después de un requerimiento por escrito en el domicilio social, o si la ejecución de una sentencia resulta infructuosa, o si el tribunal lo considera probado. Una vez dictada la orden de liquidación, el artículo 390 establece el orden de prelación de los pagos preferentes, por delante de los acreedores quirografarios generales y de los titulares de obligaciones con garantía flotante: ingresos federales, provinciales y de autoridades locales devengados en el año anterior; salarios y sueldos de los empleados; remuneración acumulada por vacaciones; cotizaciones obligatorias a la seguridad social; cantidades de la Ley de Indemnización por Accidentes de Trabajo de 1923; sumas correspondientes a fondos de previsión, pensiones, indemnizaciones por cese y fondos de asistencia social; y ciertos costes de investigación legal. Estos rangos se reducen de forma proporcional entre sí si los fondos son insuficientes, y cualquier excedente tras pagar a los acreedores se distribuye entre los socios. Punto a tener en cuenta: la SECP ha propuesto 183 enmiendas a la Ley de Sociedades de 2017, que aún están bajo revisión gubernamental y no han sido promulgadas; ninguna fuente vincula la propuesta con las secciones de liquidación o prioridad de acreedores anteriores, que siguen constituyendo la ley vigente.
En la liquidación de una empresa insolvente, se aplican las mismas reglas sobre los derechos de los acreedores garantizados y no garantizados, las deudas reclamables y la valoración de los pasivos contingentes o futuros que en la legislación general sobre insolvencia (art. 389 de la Ley de Sociedades de 2017).
Insolvencia de personas físicas
La insolvencia de personas físicas en Pakistán se divide por regiones: la Ley de Insolvencia (División de Karachi) de 1909 se aplica en la antigua División de Karachi (Sindh), y la Ley de Insolvencia Provincial de 1920 se aplica en el resto del país. Un acreedor puede presentar una demanda cuando la deuda ascienda al menos a 500 rupias y el deudor haya cometido un acto de insolvencia en los tres meses anteriores. Tras la declaración de insolvencia, los bienes del deudor pasan a manos del Administrador Judicial Oficial (Official Assignee), quien los realiza y distribuye entre los acreedores; la liberación puede ser absoluta, suspendida o condicional, y se deniega si el deudor ha cometido un delito tipificado en la ley.
Qué significa esto para los acreedores
Una vez que un deudor entra en cualquiera de estos procesos, las acciones judiciales individuales contra él suelen detenerse, y los acreedores deben presentar una prueba de crédito dentro del proceso y esperar a que se realice un reparto. Presentar la documentación a tiempo y mantener en orden el contrato, las facturas y cualquier reconocimiento por escrito de la deuda mejora las posibilidades de recibir una distribución oportuna y precisa una vez realizados los bienes del patrimonio.
Honorarios, intereses y quién paga qué en Pakistán
- Nuestra tarifa: basada en el éxito, Sin éxito, sin coste (ver precios).
- Costas judiciales y de ejecución: solo si el expediente escala hacia acciones judiciales. Los tribunales paquistaníes cobran una tasa judicial proporcional al valor de la reclamación (ad valorem), en virtud del artículo 7, apartado i, de la Ley de Tasas Judiciales de 1870.
- Conceptos legales a cargo del deudor: los tribunales paquistaníes tienen la facultad discrecional, en virtud del artículo 34 del Código de Procedimiento Civil de 1908, de conceder intereses antes, durante y después del expediente, a un tipo que el tribunal considere razonable, siempre que se hayan reclamado.
- Quién se queda qué: el principal recuperado es para usted; las costas judiciales reglamentarias y los intereses concedidos por el tribunal se rigen por las normas locales.
| Concepto de costas legales | Base |
|---|---|
| Tasa judicial (juicios monitorios o de reclamación de cantidad) | Proporcional al valor de la reclamación (ad valorem), según el artículo 7, apartado i, de la Ley de Tasas Judiciales de 1870; el tramo actual exacto varía según la provincia |
| Intereses de la sentencia | A discreción, a la tasa que el tribunal considere razonable (Código de Procedimiento Civil de 1908, art. 34) |
| Requerimiento estatutario de liquidación | A un acreedor a quien se le deban más de 100 000 rupias, pendientes de pago 30 días después de un requerimiento por escrito, se le puede conceder una petición de liquidación (Ley de Sociedades de 2017, art. 302) |
Cobro de deudas transfronterizas en Pakistán
Pakistán no es miembro de la UE y se encuentra fuera del grupo de precios SDCA europeo de Debitura, por lo que la recuperación transfronteriza aquí sigue el mecanismo interno de Pakistán para sentencias extranjeras en lugar de un instrumento de la UE.
En virtud del Código de Procedimiento Civil de 1908, art. 44A, una sentencia dictada por un tribunal de un país que el Gobierno Federal haya notificado formalmente como "territorio de reciprocidad" puede ejecutarse directamente en Pakistán mediante procedimientos de ejecución, sin necesidad de iniciar un nuevo pleito. Una sentencia de un país que no figure en dicha lista notificada no tiene una vía directa similar: en su lugar, el acreedor debe demandar de nuevo en base a la sentencia extranjera ante un tribunal pakistaní, utilizándola como prueba de la deuda subyacente, sujeta a la prescripción ordinaria y a las normas procesales aplicables a cualquier reclamación civil. Los acreedores que persigan a un deudor en Pakistán desde el extranjero deben confirmar, antes de invocar el art. 44A, si el país de origen de la sentencia figura actualmente en la notificación de territorios de reciprocidad del Gobierno Federal.
Socios de nuestra red
Estas empresas son socias de nuestra red en este país. Abra un perfil para conocer más sobre cada una. Si es necesario iniciar acciones judiciales en su expediente, su socio le enviará un presupuesto a través de la plataforma y nada se pondrá en marcha hasta que usted lo acepte.
- Especialistas verificados
- Nada comienza hasta que usted acepta el presupuesto
- Tarifas justas y prenegociadas
GNS Law Associates es un bufete de abogados de primer nivel en Karachi que ofrece servicios eficaces de cobro de deudas en Pakistán, posicionado como el socio de referencia para la recuperación de deudas desde 2013, con reconocimientos como la "Mejor Práctica en Disputas Inmobiliarias y Contratación 2024" y miembro del Colegio de Abogados de Sind.


ASC & Co. es un bufete de abogados de primer nivel en Lahore que ofrece servicios eficaces de cobro de deudas en Pakistán, consolidándose como el socio de referencia para la recuperación de deudas desde 2013, con un compromiso con la calidad y reconocido con múltiples premios y afiliaciones.
JA LEGAL es un bufete de abogados de primer nivel en Karachi que ofrece servicios eficaces de cobro de deudas en Pakistán, consolidándose como el socio de referencia para la recuperación de deudas desde 2020, con una reputación respaldada por galardones del sector y estimadas afiliaciones.
Al Fatima Law Associates es un bufete de abogados de primer nivel en Gujrat que ofrece servicios eficaces de cobro de deudas en Pakistán, posicionándose como el socio de referencia para la recuperación de deudas desde 2016, con reconocimientos como agencia mejor valorada y afiliaciones a colegios de abogados líderes.
Jurist Panel es un bufete de abogados de primer nivel en Lahore que ofrece servicios eficaces de cobro de deudas en Pakistán, posicionándose como el socio de referencia para la recuperación de deudas con presencia en el Reino Unido, fundado en 2014 y reconocido con múltiples premios y afiliaciones.
RMC Solutions Pvt Ltd es una agencia de recuperación de deudas de primer nivel en Shah Faisal Colony que ofrece servicios eficaces de cobro de deudas en Pakistán, posicionándose como un socio de confianza desde 2023, con alcance global y miembro de la Asociación de Bancos de Pakistán.
International Receivable Management Services es una agencia de recuperación de deudas de primer nivel en Karachi que ofrece servicios eficaces de cobro de deudas en Pakistán, establecida en 2008, operando bajo la modalidad de sin cobro, sin comisión, y prestando servicios a Europa, América y Asia con experiencia galardonada.
International Credit Information Limited es una agencia de recuperación de deudas de primer nivel en Karachi que ofrece servicios eficaces de cobro de deudas en Pakistán, establecida en 1998, que da servicio a 100 países según la agencia y es miembro de ACA International, lo que garantiza soluciones fiables e integrales para las empresas.
Global Receivables Services Private Limited es una agencia de recuperación de deudas de primer nivel en Karachi que ofrece servicios eficaces de cobro de deudas en Pakistán, posicionándose como el socio de referencia con 18 años de experiencia en el sector, una red global en expansión y múltiples y prestigiosas afiliaciones.
Preguntas frecuentes
Consulte nuestras preguntas frecuentes más comunes a continuación, o contáctenos directamente en contact@debitura.com si necesita ayuda con un expediente específico.






