
Empresa de cobrança de dívidas na Argélia: Sem sucesso, sem custos
Precisa de uma empresa de cobrança de dívidas na Argélia? Para faturas por pagar de clientes empresariais na Argélia, encaminhamos o seu processo para um parceiro verificado que cobre a Argélia ao abrigo de um único contrato, e só paga quando o dinheiro for recuperado.


Tem dúvidas sobre o seu processo?
Escreva-nos, respondemos por e-mail.

Porque deve escolher a Debitura para a cobrança de dívidas na Argélia
Começar é simples
- Crie a sua conta gratuita na Debitura e submeta o seu crédito argelino juntamente com a fatura e os dados do devedor.
- A RIME Information Bureau Ltd assume o processo e inicia a fase amigável com uma interpelação de pagamento formal dirigida ao seu devedor.
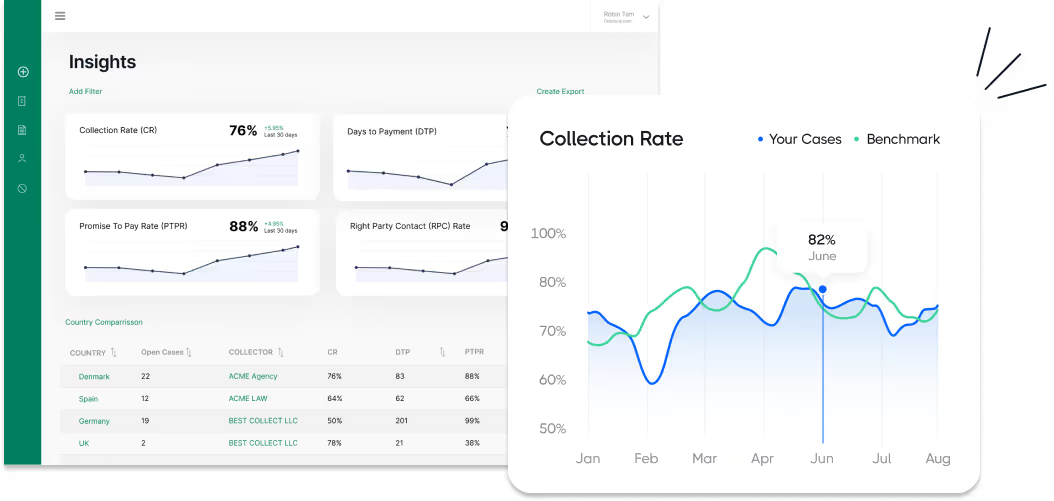
- Acompanhe o progresso no seu painel e pague apenas quando os fundos forem recuperados.
Já utiliza software de contabilidade ou um ERP? Importe através de CSV ou ligue o QuickBooks Online, Zoho Books, Stripe ou KashFlow, ou utilize o Zapier, a API REST ou o nosso servidor MCP.
Preços transparentes e baseados no sucesso
Com a Debitura paga uma comissão de sucesso apenas quando o dinheiro é recuperado. A cobrança pré-judicial é Sem sucesso, sem custos: uma comissão de sucesso deduzida dos montantes recuperados, faturada localmente pelo seu parceiro. As taxas dependem do país do devedor, não do seu.
- Devedores na Europa (UE, Islândia, Liechtenstein, Noruega, Reino Unido e Suíça): Comissões de sucesso a partir de 6%, dependendo do valor do crédito.
- Devedores no resto do mundo: Comissões de sucesso a partir de 7,5%, dependendo do valor do crédito.
- Créditos mais antigos: aplica-se um acréscimo para créditos em atraso entre 12 e 24 meses e para créditos com mais de 24 meses.
- A ação judicial é opcional: aprova um orçamento jurídico, com os custos judiciais indicados separadamente, antes de qualquer despesa legal.
Consulte a página de preços para a tabela completa de taxas, ou obtenha uma estimativa instantânea ao enviar um pedido de cobrança.
Como funciona a cobrança de dívidas na Argélia?
A cobrança de dívidas na Argélia começa com uma fase amigável gerida pela RIME Information Bureau, uma empresa de cobrança de dívidas sediada no Chipre que trata de créditos argelinos a nível transfronteiriço como parte da sua rede regional no Médio Oriente e Norte de África (MENA). O processo arranca com lembretes e uma interpelação de pagamento formal, visando a liquidação integral ou um acordo de pagamento faseado por escrito, sendo a maioria dos processos simples resolvida nesta fase. Se o devedor continuar a não pagar, a progressão para via judicial constitui um passo autónomo e sujeito a aprovação - nunca automática.
- Envie o seu crédito em 2 minutos.
- Um parceiro validado que cobre a Argélia entra em ação.
- Sem sucesso, sem custos: só paga quando recuperamos.
- Mantenha o controlo: aprove cada passo antes de este acontecer.
- Receba o seu dinheiro: os valores são transferidos para si à medida que são recuperados.
Os quatro passos da fatura não paga ao dinheiro recuperado
- Cobrança amigável: lembretes, uma interpelação formal de pagamento e negociação, geridas por um parceiro validado que cobre a Argélia. A maioria das reclamações sem contestação é resolvida nesta fase, sem recurso aos tribunais.
- Título executivo: se o devedor continuar sem pagar, o seu parceiro avalia a via legal para obter um título executivo e o utilizador aprova um orçamento jurídico, com as custas judiciais indicadas separadamente, antes de qualquer avanço.
- Execução: com um título executivo, a autoridade de execução competente pode penhorar salários, fundos bancários e outros ativos até que o crédito seja recuperado.
- Insolvência: se o devedor se revelar insolvente, a recuperação depende do processo de insolvência local e é frequentemente incerta. Qualquer passo nesse processo é orçamentado separadamente e só tem início se o aceitar.
Cada passo é registado no seu painel de controlo e nada avança sem a sua aprovação. Os detalhes jurídicos completos para a Argélia - prazos, custos, tribunais e execução - encontram-se no guia abaixo.
Cobrança de dívidas na Argélia - o guia completo de 2026
Lidar com a cobrança de dívidas na Argélia pode parecer complexo, dada a sua natureza intrincada. Não tem de se preocupar, a Debitura está aqui para simplificar o processo, combinando o conhecimento local com uma vasta experiência global. Este guia é a sua ferramenta para navegar com confiança pelas complexidades da recuperação de dívidas na Argélia.
Nesta página:
Por que você pode confiar neste guia
Elaborado a partir de fontes jurídicas primárias e revisto por especialistas locais licenciados nesta jurisdição.
Perguntas ou feedback? Envie-nos um e-mail para contact@debitura.com , atualizamos este guia com base na sua contribuição.
Debitura em Números:
- 180 países cobertos - cada Processo é tratado por um parceiro local
- Mais de 5.000 empresas registadas na Debitura
- 33 dias de tempo médio até ao primeiro pagamento em Processos europeus
Sobre o autor
Escrito por Lars Holdgaard, Fundador da Debitura (mais de 10 anos de experiência em recuperação de dívidas B2B a nível global).

Especialistas locais contribuintes:
Última atualização:

Cobrança de dívidas na Argélia - respostas rápidas
Quanto custa cobrar uma dívida na Argélia?
A nossa remuneração baseia-se no sucesso: Sem sucesso, sem custos, pelo que não paga nada até que o dinheiro seja recuperado (consulte a secção de taxas abaixo para ver o detalhe completo). Se o processo avançar para tribunal, a Argélia adiciona os seus próprios custos legais - custas judiciais e, quando a lei o permite, indemnizações por atraso de pagamento acrescidas à dívida. A lei argelina não fixa uma percentagem de juros legais; em vez disso, o tribunal define o montante da indemnização por atraso de pagamento ou o contrato entre as partes estipula-o.
Quanto tempo demora a cobrança de dívidas na Argélia?
A maioria das reclamações sem contestação resolve-se na fase amigável no espaço de poucas semanas. Se for necessária uma ação judicial, uma dívida fundamentada e documentada pode avançar através do procedimento acelerado de injunção de pagamento: o presidente do tribunal decide no prazo de 5 dias a contar da apresentação, seguindo-se uma interpelação de pagamento de 15 dias e um novo prazo de 15 dias para o devedor contestar antes que a decisão se torne definitiva e executória.
Qual é o prazo de prescrição de uma dívida na Argélia?
O prazo geral de prescrição no direito civil é de 15 anos (artigo 308.º do Code Civil), mas existem vários prazos mais curtos para categorias específicas. As dívidas de faturas comerciais correntes não têm um prazo mais curto específico ao abrigo do Code de Commerce, aplicando-se, portanto, a regra geral de 15 anos, a menos que se aplique um instrumento específico, como uma letra de câmbio ou um cheque. Esta lacuna decorre diretamente do artigo 1.º bis do Code de Commerce, que remete subsidiariamente para o Código Civil nas relações comerciais que o próprio Código Comercial não regula.
| Tipo de crédito | Prazo de prescrição |
|---|---|
| Dívida civil ou comercial geral | 15 anos |
| Dívidas periódicas | 5 anos |
| Honorários profissionais | 2 anos |
| Impostos estatais | 4 anos |
| Fornecimento de comerciante a não comerciante, faturas de hotel/restaurante, salários | 1 ano |
| Letra de câmbio (contra o aceitante) | 3 anos |
| Cheque (contra o sacado) | 3 anos |
| Transporte de mercadorias (responsabilidade do transportador) | 1 ano |
| Transporte de pessoas | 3 anos |
| Letra de câmbio, portador contra endossantes/sacador | 1 ano |
| Letra de câmbio, entre endossantes | 6 months |
| Cheque, direito de regresso entre obrigados | 6 months |
Uma categoria de prescrição apresenta uma particularidade processual distinta: o prazo de 1 ano para a reclamação de um comerciante contra um cliente não comerciante (artigo 312.º do Code Civil) é o único que permite ao devedor inverter o ónus da prova, convidando o credor a prestar um juramento formal (serment) caso seja invocado.
Que documentos precisa para cobrar uma dívida na Argélia?
Uma injonction de payer exige que a dívida seja certa, líquida (um montante fixo), exigível e documentada, tipicamente por fatura, contrato ou reconhecimento de dívida. Guarde o acordo subjacente, o comprovativo de entrega ou de prestação de serviços e quaisquer lembretes por escrito que já tenha enviado ao devedor - quanto mais documentação tiver, mais rápido avança a via acelerada. Mais precisamente, a dívida deve ser comprovada por um documento particular, um reconhecimento de dívida assinado, uma promessa de pagamento ou uma fatura assinada pelo devedor (art. 306.º do CPCA).
Qual é a via de recuperação aplicável ao meu processo na Argélia?
As dívidas diretas e documentadas qualificam-se geralmente para a via acelerada da injonction de payer. Os créditos contestados, ou aqueles que ultrapassam o limiar de recurso único do tribunal de 200 000 DA, seguem através de um processo judicial ordinário, com a possibilidade de recurso. Este limiar de definitividade funciona como o equivalente mais próximo da Argélia para um limite de Julgados de Paz, mas não constitui um tribunal de Julgados de Paz autónomo ou um procedimento simplificado - apenas elimina o direito de recurso acima desse valor.
Um prazo de prescrição pode ser interrompido na Argélia?
Sim. A ação judicial, mesmo perante um tribunal que mais tarde se venha a revelar incorreto, uma interpelação formal ou apreensão, e o próprio reconhecimento da dívida por parte do devedor interrompem o prazo e iniciam um novo período com a mesma duração. Há uma exceção: uma vez confirmada a dívida por sentença judicial, ou se um período de 1 ano já tiver sido interrompido uma vez, o prazo que passa a correr é de 15 anos, em conformidade com a regra geral.
Quem faz o quê na cobrança de dívidas na Argélia?
A recuperação de dívidas na Argélia envolve vários intervenientes distintos, cada um com um papel definido e um conjunto de poderes.
Agências de cobrança (incluindo o RIME Information Bureau)
Uma agência de cobrança licenciada gere a fase amigável: identifica o devedor, envia lembretes e uma interpelação de pagamento formal, e negoceia um acordo ou plano de prestações. A Debitura encaminha os processos da Argélia para o RIME Information Bureau, uma agência com sede em Chipre e âmbito regional no Médio Oriente e Norte de África (Reg. HE 26523, licenciada desde 1986) que também atua no Egito e em Marrocos a partir da mesma base em Nicósia. As agências de cobrança não podem executar pagamentos por si próprias; um crédito que permaneça por pagar avança para tribunal e, daí, para um huissier de justice. Não foi encontrado nenhum regime de licenciamento de agências de cobrança de dívidas autónomo do sistema de huissier para a Argélia, e o perfil do próprio RIME indica uma rede mais ampla no Médio Oriente e Norte de África que se estende para além do Egito e Marrocos até aos Emirados Árabes Unidos, Kuwait, Arábia Saudita, Barém, Tunísia, Índia e Omã, a par do próprio Chipre.
Huissier de justice (agente de execução)
Assim que o credor detém um título executivo, um huissier de justice - regulado pela Lei 06-03 de 2006, alterada pela Lei 23-13 de 2023 - realiza a execução: citação e notificação de atos, execução de penhoras como a saisie conservatoire, saisie-arrêt ou saisie-exécution, e realização de leilões. Os huissiers estão organizados numa câmara nacional e em câmaras regionais, sendo os respetivos honorários definidos separadamente da tabela de custas do tribunal.
Tribunais
O tribunal julga as reclamações de dívidas em primeira instância, incluindo através de tribunais comerciais especializados introduzidos pela reforma de 2022. Os litígios até 200.000 DA são decididos em primeira e última instância; acima desse limite, a decisão pode ser objeto de recurso para um Cour d'Appel e, em matéria de direito, para a Cour Suprême.
Advogados
A representação legal torna-se obrigatória nos processos ordinários que ultrapassem o limite das ações de pequeno montante, bem como para contestar ou defender uma injonction de payer. Um advogado prepara e apresenta os documentos judiciais, representa o credor e aconselha sobre a execução assim que obtém um título executivo.
O papel da Debitura
A Debitura é a plataforma: submete o seu crédito uma única vez, nós encaminhamo-lo para a RIME com base no princípio Sem sucesso, sem custos, e acompanha cada etapa - contacto amigável, eventual recurso aos tribunais e execução - a partir de um único painel de controlo, sem necessidade de gerir diretamente a agência, o huissier ou o advogado.
Quais são as leis e os tribunais aplicáveis à cobrança de dívidas na Argélia?
O sistema judicial cível na Argélia
O sistema judicial da Argélia é composto por um tribunal de primeira instância (dividido em secções, com tribunais comerciais especializados introduzidos em 2022), um Cour d'Appel e uma Cour Suprême, que funciona como tribunal de cassação de última instância (art. 32 do CPCA). A decisão de um tribunal é definitiva e irrecorrível para créditos até 200.000 DA; acima desse limite, pode ser objeto de recurso (art. 33 do CPCA). A reforma de 2022 (Lei 22-13) introduziu igualmente a conciliação pré-judicial obrigatória para litígios comerciais - sendo designado um juiz conciliador no prazo de 5 dias - e a mediação obrigatória perante as secções comerciais, antes da maioria dos litígios comerciais. As secções do tribunal abrangem matérias cíveis, comerciais, sociais, laborais e familiares, sendo as matérias comerciais subdivididas nos tribunais comerciais especializados introduzidos em 2022. O Institut d'Études sur le Droit et la Justice dans les sociétés Arabes (IEDJA), um instituto de investigação académica, estima que a rede seja constituída por cerca de 210 tribunais em todo o país e 48 Cours d'Appel, estando a Cour Suprême organizada em aproximadamente quatro câmaras, incluindo uma divisão cível e comercial.
Legislação principal
O sistema de direito civil da Argélia tem origem nos códigos da era colonial francesa, reintroduzidos como direito interno após a independência através das ordenações de 1975 que continuam em vigor, com as respetivas alterações. Três diplomas legais regem a cobrança de dívidas na Argélia. O Código Civil (Ordenação 75-58 de 1975) estabelece os prazos gerais de prescrição e a responsabilidade do devedor por indemnizações por atraso no pagamento. O Código Comercial (Ordenação 75-59 de 1975) rege as reclamações comerciais e os títulos de crédito, tais como letras e cheques, estabelecendo também o regime de insolvência. O Código de Processo Civil e Administrativo (CPCA, Lei 08-09 de 2008, alterada pela Lei 22-13 de 2022) rege o processo judicial, incluindo a injonction de payer (arts. 306-309) e as medidas de execução, como a penhora e o arresto (arts. 667-670). Esta remissão é explícita: o artigo 1.º-A do Código Comercial estabelece que as relações entre comerciantes são regidas pelo Código Comercial e, na falta deste, pelo Código Civil ("à défaut, par le code civil"). O próprio Código Civil foi sendo alterado ao longo do tempo, nomeadamente pela Lei 05-10 de 2005, e o Código Comercial, inclusivamente pela Lei 15-20 de 2015.
Proteção do consumidor e de dados
Não existe nenhuma lei específica que regule a conduta na cobrança de dívidas na Argélia - uma pesquisa exaustiva na lei de proteção do consumidor (Lei 09-03) e na lei de práticas comerciais (Lei 04-02) não revelou quaisquer regras relativas à frequência de contactos, horários ou assédio específicos da cobrança de dívidas. A atividade de cobrança na Argélia rege-se, em contrapartida, pelo enquadramento legal civil e comercial geral acima referido. Trata-se, na íntegra, da Lei n.º 09-03, de 25 de fevereiro de 2009, relativa à proteção do consumidor e à repressão de fraudes, e da Lei n.º 04-02, de 23 de junho de 2004, que fixa as regras aplicáveis às práticas comerciais.
Passo 1 - Como funciona a cobrança de dívidas amigável (fase pré-judicial) na Argélia?
A cobrança amigável na Argélia é tratada pelo seu parceiro responsável por este país e tem início assim que o seu crédito é submetido. O parceiro identifica o devedor, envia lembretes e uma notificação formal de pagamento, e negoceia o pagamento integral ou um plano de pagamento parcelado por escrito. A maioria dos litígios claros e não contestados fica resolvida nesta fase, sem necessidade de recorrer aos tribunais. Tenha à mão a fatura ou o contrato subjacente, o comprovativo de entrega ou prestação de serviços e qualquer correspondência anterior com o devedor, uma vez que estes mesmos documentos servem de base para uma injonction de payer acelerada caso o contacto amigável não produza efeitos.
| Prazo | Ação típica |
|---|---|
| Dias 0 a 7 | Crédito analisado, devedor identificado, primeiro lembrete enviado. |
| Dias 7 a 30 | Notificação formal de pagamento emitida; início das negociações. |
| Dia 30-60 | Contacto de acompanhamento, discussão de acordo ou plano de pagamento prestacional. |
| Dia 60-90 | Se o devedor continuar a não responder, é avaliado o recurso à via judicial. |
O recurso à via judicial nunca é automático. Se o devedor não responder ou falhar repetidamente um pagamento prometido, o seu parceiro recomenda avançar para tribunal e o credor aprova um orçamento legal, com os custos judiciais indicados separadamente, antes de qualquer passo ser dado. Uma vez que a Argélia não possui uma lei específica sobre a conduta na cobrança de dívidas - a frequência e os métodos de contacto são regidos pelo enquadramento civil e comercial geral e não por um código específico -, a abordagem do seu parceiro mantém-se sempre dentro de práticas profissionais e de boa-fé.
A lei argelina também protege o seu crédito estruturalmente durante a fase amigável. O prazo de prescrição é suspenso, e não interrompido, enquanto um obstáculo legalmente justificado o impedir de agir, entre um agente e a pessoa representada, e no caso de um devedor que seja menor, ausente ou a cumprir pena de prisão sem representante legal (Código Civil, art. 316). Uma vez que um processo chega a tribunal, a prescrição nunca é aplicada automaticamente - o devedor deve invocá-la ativamente e, embora isto possa acontecer em qualquer fase, mesmo em sede de recurso, não pode ser renunciada antecipadamente por contrato (Código Civil, arts. 321-322). Se o contacto amigável não resolver o crédito, a mesma documentação é canalizada diretamente para o procedimento acelerado de injunção de pagamento ao abrigo dos arts. 306-309 do CPCA, descrito no passo seguinte.
Passo 2 - Como obter um título executivo na Argélia?
Injunção de pagamento (procedimento acelerado)
Para uma dívida certa, líquida, vencida e documentada - tipicamente por fatura, contrato ou reconhecimento de dívida -, os credores podem apresentar uma injunção de pagamento junto do presidente do tribunal do domicílio do devedor. O tribunal decide no prazo de 5 dias. Uma vez notificado, o devedor dispõe de 15 dias para pagar e de mais 15 dias para contestar a ordem através de um procedimento cautelar (référé), o que suspende a execução. Uma ordem não contestada torna-se definitiva e executória, mas a fórmula de força executória deve ser solicitada no prazo de 1 ano a contar da decisão, sob pena de caducidade. Este procedimento acelerado consta dos arts. 306-309 do CPCA.
Processos ordinários
Os créditos contestados, ou os créditos que não preencham os requisitos documentais da injunção de pagamento, seguem através de litígio comum perante o tribunal, sendo obrigatória a constituição de advogado. Desde a reforma de 2022, a maioria dos créditos comerciais passa primeiro por uma conciliação e mediação pré-judicial obrigatória antes de a secção comercial conhecer do processo. É designado um juiz conciliador no prazo de 5 dias a contar do pedido e, desde 2022, a mediação perante a secção comercial é obrigatória em vez de facultativa, eliminando o requisito anterior de que ambas as partes tivessem de consentir para que o processo pudesse avançar.
Determinar o tribunal competente
A jurisdição segue geralmente o domicílio do devedor. O valor do crédito importa para a via de recurso e não para determinar qual o tribunal que conhece do processo em primeira instância: uma decisão do tribunal até 200 000 DA é definitiva e irrecorrível, enquanto os créditos de maior valor podem ser levados a um Tribunal de Recurso (Cour d'Appel).
Mais informações sobre os processos judiciais na Argélia
Desde 2022, tribunais comerciais especializados - um juiz profissional acompanhado por quatro juízes legados - julgam litígios de dívidas comerciais, substituindo o modelo anterior de polos especializados ("pôles spécialisés"). O objetivo é trazer mais competência comercial para a apreciação de casos como faturas não pagas, enquanto os passos obrigatórios de conciliação e mediação visam resolver créditos simples antes de ser necessária uma audiência completa.
Passo 3 - Como funciona a execução de dívidas na Argélia?
Assim que o credor detém um título executivo - uma sentença judicial, um contrato notariado ou uma injunção de pagamento não contestada -, um oficial de justiça (huissier de justice) procede à execução. Os oficiais de justiça regem-se pela Lei 06-03 de 2006, com a redação dada pela Lei 23-13 de 2023, estando organizados numa câmara nacional (chambre nationale) e em câmaras regionais (chambres régionales). A Lei 23-13 foi publicada no Jornal Oficial n.º 52 de 9 de agosto de 2023. Estes instrumentos integram o Livro III do CPCA ("De l'exécution forcée des titres exécutoires", Da execução forçada de títulos executivos), arts. 584-779.
Instrumentos de execução
- Saisie conservatoire: uma apreensão preventiva que congela ativos enquanto o processo está pendente.
- Saisie-arrêt (penhora): pode ser obtida mesmo antes de o credor dispor de um título executivo, caso o crédito pareça fundamentado (art. 668 do CPCA).
- Saisie-exécution mobilière / immobilière: apreensão e venda de bens móveis ou imóveis do devedor para satisfazer a sentença.
- Penhora de vencimento: uma parte dos rendimentos do devedor pode ser objeto de retenção, salvaguardando os limites de subsistência.
- Procedimento ex parte: tanto a saisie-arrêt ordinária, uma vez obtido um título executivo (art. 667 do CPCA), como a opção pré-judicial acima mencionada, são concedidas através de uma decisão unilateral (ex parte), sem um debate contraditório completo na fase da própria penhora.
O processo de Execução
O huissier citação o título executivo ao devedor, identifica e avalia os bens penhoráveis e, se o pagamento continuar a não ser efetuado, procede à apreensão e venda em leilão. Caso o devedor resida fora da Argélia, o art. 670 do CPCA exige um procedimento de notificação especial antes de a execução poder avançar. Os credores mantêm o direito de contestar uma medida de execução judicialmente dentro dos prazos aplicáveis. A via dos bens móveis (saisie-exécution mobilière) rege-se pelos arts. 687 a 720 do CPCA; o equivalente para imóveis e o capítulo relativo à penhora de vencimentos encontram-se no mesmo Livro III.
Custos
Os custos de execução (honorários do huissier, custas judiciais e despesas de representação legal) acrescem à dívida principal e são geralmente imputáveis ao devedor como parte do processo de execução, juntamente com a indemnização legal descrita na seçao de honorários acima.
O escritório do huissier
Um escritório de huissier (office public) beneficia de proteção legal específica: a inspeção ou apreensão dos respetivos ficheiros exige um mandato judicial prévio por escrito. A atividade também não está sujeita a uma idade fixa de reforma; o ministro da Justiça pode prorrogar o exercício de um huissier até aos 72 anos, mediante pedido.
Passo 4 - De que forma os processos de insolvência afetam a recuperação de créditos na Argélia?
A insolvência na Argélia é espoletada pela cessação de pagamentos — a incapacidade do devedor de solver as dívidas vencidas com os fundos disponíveis —, e não por um limiar monetário fixo (Livro III do Código Comercial). Um comerciante ou uma entidade de direito privado nesta situação deve apresentar declaração própria no prazo de 15 dias para abrir um de dois regimes: règlement judiciaire (recuperação judicial, com vista à reorganização do devedor) ou faillite (insolvência, com vista à liquidação) (art. 215). Um credor também pode requerer a insolvência diretamente no tribunal, nomeadamente quando uma fatura tem um vencimento fixo e não foi paga, podendo o tribunal abrir o processo por iniciativa própria (art. 216, com a redação dada em 1993). Esta estrutura de via dupla tem permanecido praticamente inalterada desde essa alteração de 1993. Essa alteração de 1993 corresponde ao Decreto Legislativo n.º 93-08 de 25 de abril de 1993, e, quando o tribunal age por iniciativa própria, deve primeiro ouvir o devedor ou citá-lo devidamente para comparência.
Prioridade dos credores numa distribuição
Quando a insolvência avança para a fase de distribuição, a lei argelina gradua os créditos numa ordem definida. De acordo com o que a legislação consultada estabelece:
| Posição | Classe de credores |
|---|---|
| 1 | Credor pignoratício (gage) (art. 293) |
| 2 | Salários de funcionários, pagos no prazo de 10 dias se existirem fundos disponíveis (arts. 294-295) |
| 3 | Privilégio do senhorio, até 2 anos de renda (arts. 296-297) |
| 4 | Credores com privilégio imobiliário / hipotecários e o privilégio isento de registo do Trésor public (art. 251) |
| 5 | Credores comuns sem garantia, pro rata |
Esta é uma hierarquia parcial; a ordem sequencial completa para além destas categorias nomeadas não está totalmente resolvida nas nossas fontes, pelo que deve tratar a ordem relativa de quaisquer dois tipos de créditos não listados com cautela.
Recuperação
Um devedor pode ser reabilitado automaticamente após o pagamento integral do capital e custos, ou por decisão do tribunal após uma concordata ou remissão em que a honestidade seja provada, sujeito a um prazo de oposição dos credores. Considere os detalhes processuais exatos aqui apresentados como indicativos, pois provêm de uma leitura de menor fiabilidade do Código de Comércio e devem ser confirmados de forma independente antes de serem utilizados num processo específico. A reabilitação automática após pagamento integral segue o art. 358 do Código de Comércio, enquanto a via discricionária após concordata ou remissão segue o art. 359; o requerimento é apresentado no tribunal que declarou originalmente a insolvência (art. 360), tendo depois os credores um prazo de 1 mês para se oporem (art. 362).
Custos e prazos
As custas judiciais, os encargos administrativos e quaisquer custos de representação legal num processo de insolvência são geralmente pagos com o património do devedor antes de ser efetuada qualquer distribuição aos credores. A duração de um processo depende da complexidade financeira do devedor, do número de credores envolvidos e de qualquer parte do processo ser contestada, pelo que os prazos variam consideravelmente de um processo de insolvência argelino para outro.
Honorários, juros e quem paga o quê na Argélia
- Os nossos honorários: baseados no sucesso - Sem sucesso, sem custos (ver preços). Os honorários dependem do país do devedor e não do seu - Europa a partir de 6%, resto do mundo a partir de 7,5%.
- Taxas judiciais e de Execução: taxas estatais aplicam-se apenas se o Processo escalar para Ação judicial.
- Itens legais do devedor: a lei argelina não fixa uma taxa de juros legal. Em contrapartida, o art. 186 do Código Civil responsabiliza o devedor que atrasa o pagamento pelos danos que isso causa, sendo o montante fixado pelo tribunal na ausência de uma taxa contratual, ou pelo próprio contrato caso as partes o tenham fixado previamente (sendo redutível por um tribunal se excessivo). Não existe legislação argelina específica que estabeleça uma penalização fixa por atraso de pagamento entre empresas.
- Quem fica com quê: o capital recuperado é seu; quaisquer indemnizações concedidas pelo tribunal por atraso no pagamento e custos recuperáveis seguem a sentença.
- Como é definido o valor da indemnização: quando as partes não fixam uma taxa por contrato, o próprio tribunal determina o montante da reparação, limitado, no caso de um devedor contratual (salvo dolo ou culpa grave), à perda que era razoavelmente previsível quando o contrato foi celebrado (art. 182.º do Código Civil). Em alternativa, as partes podem fixar o montante antecipadamente no contrato (art. 183.º), podendo o tribunal reduzir um montante acordado contratualmente se este se revelar manifestamente excessivo (art. 184.º).
Cobrança de dívidas transfronteiriça na Argélia
A Argélia não faz parte da UE ou do EEE, pelo que a Injunção de Pagamento Europeia e o Processo Europeu para Ações de Pequeno Montante não se aplicam aqui - um processo transfronteiriço continua a tramitar através dos tribunais nacionais da Argélia e da via de Execução descrita acima.
Vale a pena destacar um fator transfronteiriço genuinamente específico da Argélia: a Argélia mantém controlos de câmbio, incluindo convertibilidade limitada do dinar e restrições a contas em moeda local de não residentes, supervisionados pelo Banque d'Algérie. Repatriar um montante recuperado para fora da Argélia pode envolver taxas de transferência reguladas e etapas processuais para além do próprio Processo de cobrança. Trata-se de uma observação orientadora de mercado e não de um diploma legal com fonte citada, pelo que deve prever tempo para este efeito e não um custo fixo. As contas de residentes em moeda estrangeira também enfrentam restrições de conversão fora das contas CEDAC, e as transferências entre contas de residentes e não residentes estão sujeitas a "taxas de levantamento" reguladas e não a conversão livre. Em separado, o Banque d'Algérie fixa periodicamente taxas de juro máximas para o crédito bancário - uma vertente de regulação bancária distinta e atualizada regularmente que não define a taxa que um tribunal atribuiria por atraso no pagamento, pelo que não deve ser utilizada como equivalente aos juros legais. Não foi identificado nenhum tratado bilateral de execução de dívidas entre a Argélia e outras jurisdições no âmbito da investigação deste guia.
Parceiros na nossa rede
Estas empresas são parceiras da nossa rede para este país. Abra um perfil para saber mais sobre cada uma delas. Se for necessária uma ação judicial no seu Processo, o seu parceiro enviará um orçamento através da plataforma; nada se inicia até que o aceite.
- Especialistas verificados
- Nada começa até aceitar o orçamento
- Taxas justas e pré-negociadas
O CABINET SATOR é uma sociedade de advogados de referência em Argel que oferece serviços eficazes de recuperação de créditos na Argélia, reconhecida pela sua experiência desde 1933, com uma rede global de mais de 900 parceiros e filiação na FICPI e na INAPI, garantindo uma representação jurídica de confiança.


A Algeria Collection Services EURL é uma empresa de cobrança de dívidas de referência em Argel que oferece serviços eficazes de recuperação de créditos na Argélia, posicionando-se como o parceiro de eleição com fundação em 2013, filiação na IACC e operações em vários países africanos.
A Goussanem & Aloui Law Firm é uma sociedade de advogados de referência em Argel que oferece serviços eficazes de recuperação de créditos na Argélia, fundada em 1999, distinguida com vários prémios e que presta serviços a clientes no Magreb e em países europeus com uma taxa horária transparente de 120 USD.
Perguntas Frequentes
Explore nossas FAQs mais comuns abaixo, ou entre em contato diretamente em contact@debitura.com se precisar de ajuda com um Processo específico.






