Debt Collection Agency in the UK: No Win, No Fee
Need a debt collection agency in the UK? For unpaid invoices from business customers in the UK, your claim is handled by one of our two exclusive UK partners, Miller James Limited in Belfast or Oriel Collections Limited in Cheltenham, both FCA-authorized debt collection firms. You pay a success fee only when money is recovered.


Questions about your case?
Write to us, we reply by email.

Why choose Debitura for debt collection in UK
Como começar a recuperação de crédito no Reino Unido
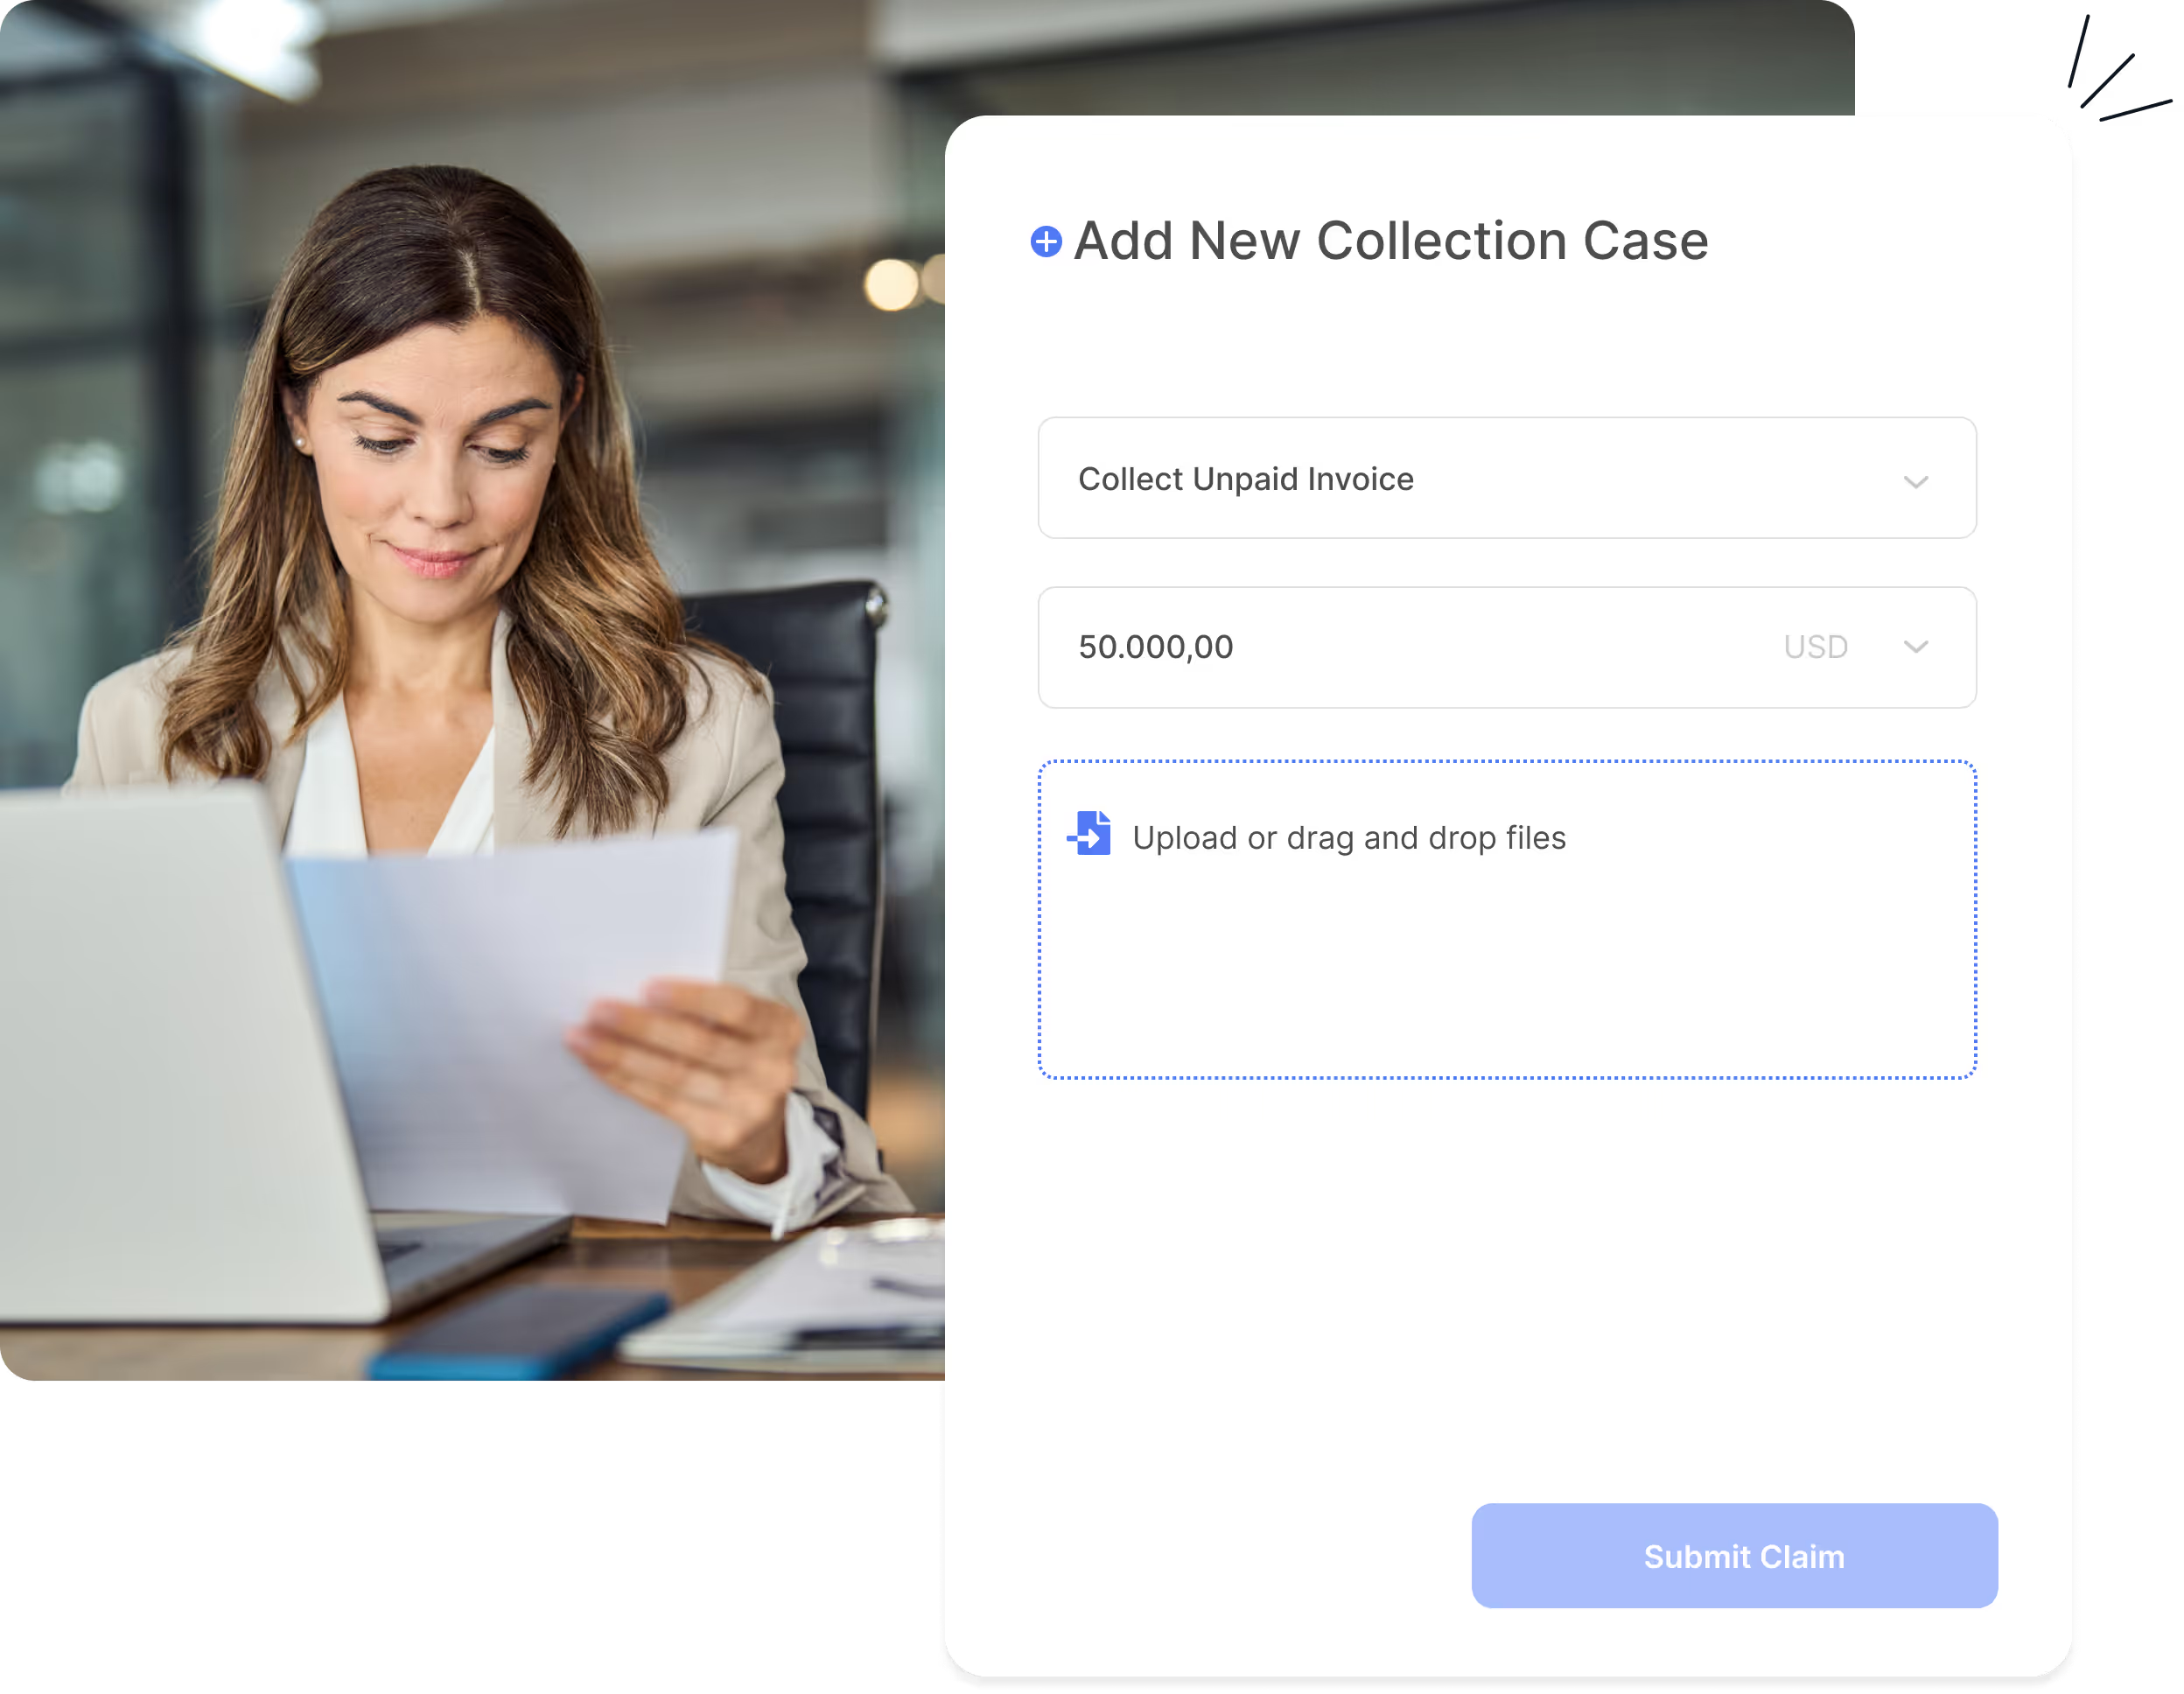
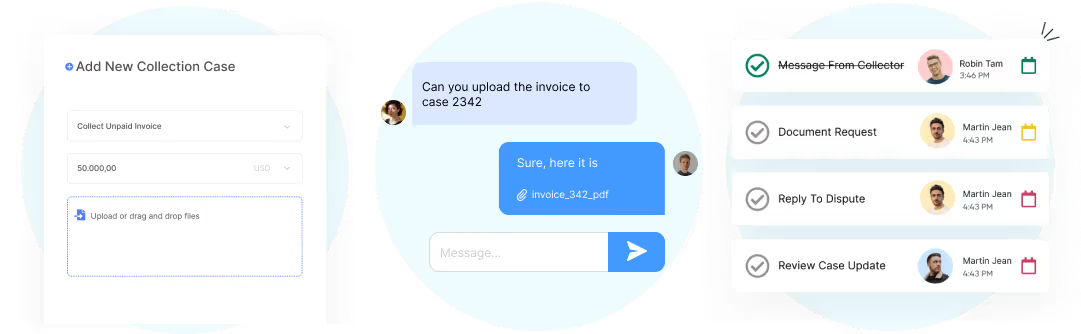
- Submit your claim: Upload your invoice in the dashboard. Takes under 2 minutes.
- Partner takes action: your assigned partner, Miller James Limited or Oriel Collections Limited, contacts your debtor using proven UK collection methods.
- Acompanhe e recupere: Monitore atualizações em tempo real. Pague apenas quando os fundos forem recuperados – sem custos iniciais.
Already using accounting software or an ERP? Import by CSV or connect QuickBooks Online, Zoho Books, Stripe or KashFlow, or use Zapier, the REST API or our MCP server.
Preços transparentes e baseados no sucesso
With Debitura you pay a success fee only when money is recovered. Pre-legal collection is No Cure, No Pay: a success fee deducted from recovered amounts, invoiced locally by your partner. Fees depend on the debtor's country, not yours.
- Devedores na Europa (UE, Islândia, Liechtenstein, Noruega, Reino Unido e Suíça): Comissões de sucesso a partir de 6%, dependendo do valor do crédito.
- Devedores no resto do mundo: Comissões de sucesso a partir de 7,5%, dependendo do valor do crédito.
- Older claims: a surcharge applies for claims 12 to 24 months overdue and for claims older than 24 months.
- Legal action is optional: you approve a legal quote, with court costs stated separately, before any legal spend.
Consulte a página de preços para a tabela completa de taxas, ou obtenha uma estimativa instantânea ao enviar um pedido de cobrança.
Como funciona a cobrança de dívidas no Reino Unido?
Debt collection in the United Kingdom starts with an amicable phase handled locally by your assigned partner, Miller James Limited or Oriel Collections Limited: reminders and a formal demand for payment, aimed at full payment or a written acknowledgement of the debt. Most undisputed claims are resolved at this stage. If the debtor still does not pay, escalation is never automatic; your partner assesses the legal route, and you approve a legal quote before any court step.
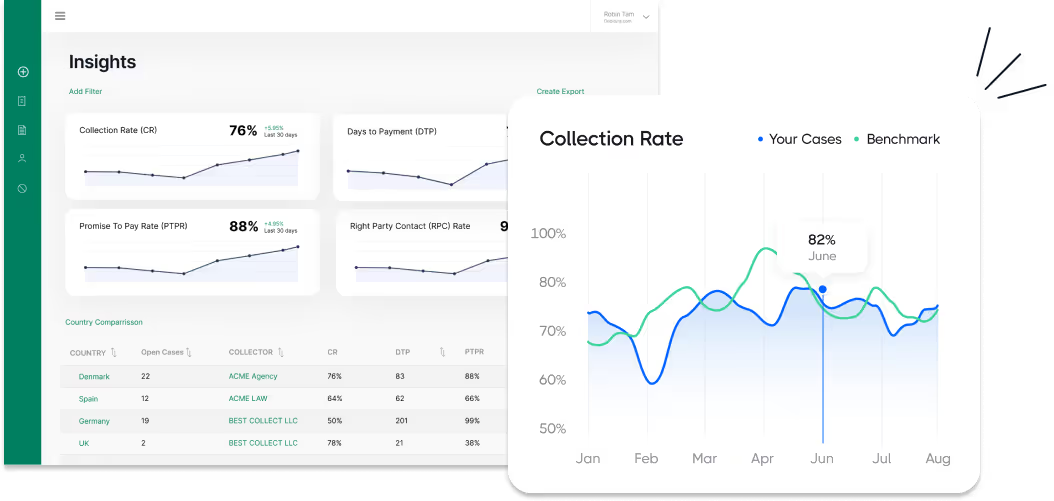
- 70-85% das dívidas comerciais são resolvidas na fase amigável (estimativa da indústria)
- Fase amigável típica: 30-90 dias
- Ação judicial disponível se o devedor contestar ou ignorar
- Várias vias de Execução: oficiais de justiça, Oficiais de Execução do Tribunal Superior, ordens de oneração
Os quatro passos da fatura não paga ao dinheiro recuperado
- Amicable collection: reminders, a formal demand and negotiation, handled locally by your assigned partner, Miller James Limited or Oriel Collections Limited. Most undisputed claims are resolved here, without going to court.
- Enforceable title: if the debtor still does not pay, your partner assesses the legal route to obtain an enforceable title, and you approve a legal quote, with court costs stated separately, before anything proceeds.
- Enforcement: with a title, the enforcement authorities can attach and sell assets, freeze bank accounts and garnish income, and take other measures until the claim is recovered.
- Insolvency: if the debtor turns out to be insolvent, recovery depends on the local insolvency proceedings and is often uncertain. Any step in those proceedings is quoted separately and only starts if you accept.
Cada passo é monitorizado no seu painel de controlo, e nada avança sem a sua aprovação. Os detalhes legais completos para o Reino Unido encontram-se no guia abaixo.
Business and commercial debt recovery in the UK
When a UK company does not pay your invoice, the unpaid amount is a commercial debt, and UK law gives you tools beyond a reminder. You can add statutory interest and a fixed sum to the claim, and a letter before action comes before any court claim. Business debt recovery in the UK through Debitura works on the same terms as in every other country we cover: your claim is handled by one of our two exclusive UK partners, Miller James Limited (Belfast) or Oriel Collections Limited (Cheltenham), both FCA-authorized debt collection firms, and you pay a success fee only when money is recovered.
Statutory interest under the Late Payment Act
Between businesses, the Late Payment of Commercial Debts (Interest) Act 1998 gives you statutory interest of 8% a year above the Bank of England base rate, unless your contract sets a different rate. On top of the interest you can claim a fixed sum for each invoice: £40 for a debt under £1,000, £70 for £1,000 up to £9,999.99 and £100 for £10,000 or more. Work out what you can add with our late payment interest calculator.
The letter before action
Before a court claim against a company, the Practice Direction on Pre-Action Conduct and Protocols expects a letter before action that sets out the claim and gives your customer a reasonable time to reply, which is 14 days in a straightforward case. If your customer is a sole trader, the Pre-Action Protocol for Debt Claims applies instead and gives 30 days. Our demand letter guide has a UK letter before action template for claims from one company to another.
When to use a debt recovery agency
Commercial debt recovery is worth handing to a debt recovery agency once your own reminders and letters have not worked. For commercial debt collection in the UK, your assigned partner (Miller James Limited or Oriel Collections Limited) contacts your customer and negotiates payment. If the customer still does not pay, you receive a legal quote, with court costs stated separately, and nothing goes to court unless you accept it. See how our commercial collection agency service works for claims in the UK and abroad.
Recuperação de crédito no Reino Unido - o guia completo de 2026
Criado para credores nacionais e estrangeiros, consultores jurídicos internos e equipas financeiras, este guia explica como funciona a recuperação de crédito no Reino Unido (Inglaterra e País de Gales, com notas sobre a Escócia e Irlanda do Norte) de ponta a ponta: o enquadramento legal e os tribunais, quem faz o quê, as regras de prescrição e de juros de mora, o Protocolo Pré-Ação e o processo no Tribunal de Comarca (County Court) até à obtenção de uma sentença, a Execução após uma CCJ, e a insolvência.
Nesta página:
Por que você pode confiar neste guia
Written from primary legal sources and reviewed by licensed local experts in this jurisdiction.
Perguntas ou feedback? Envie-nos um e-mail para contact@debitura.com , atualizamos este guia com base na sua contribuição.
Debitura em Números:
- 180 countries covered - each case handled by a local partner
- More than 5,000 businesses registered with Debitura
- 33 days median time to first payment on European cases
About the author
Written by Lars Holdgaard, Founder of Debitura (+10 years in global B2B debt recovery).
Especialistas locais contribuintes:
Última atualização:

Recuperação de crédito no Reino Unido - respostas rápidas
O Reino Unido possui um protocolo pré-ação estruturado, um sistema online para reclamações de dívidas e uma variedade de opções de Execução pós-sentença, com proteção legal para empresas contra pagamentos em atraso.
Quanto custam os Custos da recuperação de crédito no Reino Unido?
Pre-legal collection is commonly success-based (No Cure, No Pay). Issuing a court claim carries a scaled fee, from £35 for the smallest claims up to 5% of the value for claims between £10,000 and £200,000. On a B2B debt the supplier can also add fixed recovery compensation and interest to the sum claimed.
Quanto tempo demora a recuperação de crédito no Reino Unido?
O Protocolo Pré-Ação para Reclamações de Dívidas concede ao devedor 30 dias para responder a uma Carta de Notificação antes do início do processo. Se for apresentada uma reclamação e nenhuma defesa for registada, o credor pode solicitar uma sentença à revelia (uma County Court Judgment, ou CCJ), o que é geralmente rápido; uma reclamação contestada é atribuída a uma via processual e demora mais tempo.
Quais são os prazos de prescrição e as regras de juros no Reino Unido?
For a simple contract debt in England and Wales the limitation period is six years from the date the cause of action accrued (Limitation Act 1980, section 5); Scotland and Northern Ireland have their own periods. On a late commercial (B2B) payment, statutory interest is 8% above the Bank of England base rate (Late Payment of Commercial Debts (Interest) Act 1998), plus fixed recovery compensation of £40, £70 or £100 depending on the size of the debt.
| Tópico | Regra |
|---|---|
| Prescrição (contrato simples, E&W) | 6 anos (Limitation Act 1980, s.5). |
| Juros legais B2B | 8% acima da taxa base do Banco de Inglaterra (Lei de 1998). |
| Compensação fixa de recuperação | £40 / £70 / £100 por valor da dívida. |
| Título executivo, via principal | Processo no Tribunal de Comarca (County Court), seguido de sentença à revelia (CCJ) se não for contestado. |
Que documentos preciso para recuperar uma dívida no Reino Unido?
A Carta de Notificação deve indicar o valor da dívida, se os juros e encargos continuam a ser aplicados, e os detalhes do acordo, e deve incluir um extrato de conta atualizado, juntamente com a Ficha de Informação, o Formulário de Resposta e o Formulário de Declaração Financeira. Guarde o contrato, faturas e correspondência para fundamentar a reclamação.
Que via deve seguir a minha reclamação no Reino Unido?
Uma reclamação de dívida específica é apresentada através do Money Claim Online (até £99.999,99) ou em papel. Após a atribuição, segue uma via processual: a via dos Julgados de Paz até £10.000, a via rápida até £25.000, a via intermédia até £100.000, e a via múltipla acima desse valor ou para as reclamações mais complexas.
Quem faz o quê na recuperação de crédito no Reino Unido?
Recovery in the UK involves FCA-regulated collection firms for the amicable phase, solicitors for litigation, and enforcement agents after judgment. Debitura supports you across all stages through its two exclusive UK partners, Miller James Limited and Oriel Collections Limited.
Empresas de cobrança no Reino Unido
A cobrança de dívidas é uma atividade regulada relacionada com crédito: uma empresa que a exerça deve possuir a permissão apropriada da FCA e seguir o manual de crédito ao consumidor (CONC), em particular o CONC 7 sobre atrasos, incumprimento e recuperação. Muitas empresas também seguem o Código de Conduta da Credit Services Association.
Advogados no Reino Unido
Os advogados, regulados pela Solicitors Regulation Authority, conduzem litígios e recuperações de maior valor ou contestadas, e aconselham sobre a Execução no High Court.
Agentes de Execução no Reino Unido
A Execução no County Court é realizada por oficiais de justiça do County Court sob um mandado de controlo; a Execução no High Court é realizada por Oficiais de Execução do High Court sob um mandado de controlo. Ambos assumem o controlo de bens ao abrigo do Anexo 12 da Tribunals, Courts and Enforcement Act 2007, com supervisão independente do Enforcement Conduct Board.
Que leis e tribunais se aplicam à cobrança de dívidas no Reino Unido?
A recuperação de dívidas no Reino Unido (Inglaterra e País de Gales) baseia-se nas Civil Procedure Rules e num conjunto de estatutos, com sistemas separados na Escócia e na Irlanda do Norte.
O sistema de tribunais civis no Reino Unido
As ações de cobrança de dinheiro começam no County Court, ou no High Court para ações de maior valor ou complexidade, e são atribuídas aos Julgados de Paz, via rápida, intermédia ou multi-track. Na Escócia, as ações de dívida decorrem no Sheriff Court, com o Simple Procedure para ações até £5.000; a Irlanda do Norte tem o seu próprio sistema judicial separado.
Legislação chave no Reino Unido
- Civil Procedure Rules e o Pre-Action Protocol for Debt Claims: como uma ação é preparada e conduzida.
- Limitation Act 1980: o prazo de limitação de seis anos para dívidas de contrato simples.
- Late Payment of Commercial Debts (Interest) Act 1998: juros legais B2B e compensação por recuperação.
- Tribunals, Courts and Enforcement Act 2007: tomada de controlo de bens (Anexo 12); Insolvency Act 1986: insolvência empresarial e pessoal.
Conduta e proteção de dados no Reino Unido
A conduta de cobrança é supervisionada pela FCA ao abrigo do CONC, e os dados dos devedores são protegidos pelo UK GDPR e pela Data Protection Act 2018, regulados pelo Information Commissioner's Office.
Passo 1 - Como funciona a cobrança de dívidas amigável (pré-judicial) no Reino Unido?
A cobrança pré-judicial recupera uma fatura não paga sem uma ação judicial completa. Quando uma empresa está a reclamar de um indivíduo ou de um empresário em nome individual, o Pre-Action Protocol for Debt Claims aplica-se, e o credor deve enviar uma Letter of Claim antes de iniciar o processo. O objetivo é o pagamento integral ou um acordo de pagamento.
| Etapa do protocolo | Efeito |
|---|---|
| Letter of Claim | Apresenta a dívida e anexa a Information Sheet, o Reply Form e o Financial Statement. |
| Resposta em 30 dias | O devedor tem 30 dias a partir da data da carta para responder antes que os procedimentos possam ser iniciados. |
| Divulgação | Um documento solicitado deve ser fornecido no prazo de 30 dias, ou a razão para a sua não apresentação deve ser indicada. |
| Ponto da Situação | Aviso prévio de pelo menos 14 dias sobre a intenção de iniciar procedimentos legais, caso não seja alcançado um acordo. |
Quando recorrer ao tribunal no Reino Unido
Recorra ao tribunal assim que as etapas do protocolo estiverem esgotadas e a dívida permanecer por pagar. O cumprimento do protocolo é fundamental, pois o tribunal leva em consideração o seu não cumprimento ao emitir diretrizes e atribuir custas.
Passo 2 - Como obter um título executivo no Reino Unido?
Para executar uma dívida, é necessária uma decisão judicial. Em Inglaterra e no País de Gales, a principal via é uma ação de cobrança de dívida específica no Tribunal de Comarca (County Court), que resulta numa Sentença do Tribunal de Comarca (CCJ).
Apresentação da ação
O credor apresenta uma ação de cobrança de dívida específica através do Money Claim Online (até £99.999,99) ou em formato físico. Se o réu não apresentar defesa ou reconhecimento no prazo, o credor pode solicitar uma sentença à revelia. As custas judiciais são escalonadas por valor, desde £35 para as ações de menor valor até 5% do valor entre £10.000 e £200.000.
A Sentença e o Registo
Uma ação não contestada resulta numa CCJ à revelia; uma ação contestada é atribuída a uma via processual e decidida numa audiência. Uma sentença é normalmente registada no Registo de Sentenças, Ordens e Multas, onde a maioria dos registos permanece por seis anos, a menos que a dívida seja paga no prazo de um mês.
Determinar o tribunal competente no Reino Unido
As ações de cobrança de dívida começam no Tribunal de Comarca (County Court); o Tribunal Superior (High Court) é utilizado para ações de maior valor ou mais complexas. Na Escócia, aplica-se o Tribunal do Xerife (Sheriff Court) (Procedimento Simplificado até £5.000), e a Irlanda do Norte tem o seu próprio procedimento.
Mais sobre os processos judiciais no Reino Unido
Vias Processuais e Custas de Audiência
Após a atribuição, uma ação é encaminhada para a via dos Julgados de Paz (até £10.000, com recuperação de custas restrita), a via rápida (até £25.000), a via intermédia (até £100.000) ou a via multi-track. As custas de audiência variam de £27 na via dos Julgados de Paz a £1.334 na via intermédia ou multi-track.
Passo 3 - Como funciona a execução de dívidas no Reino Unido?
Com uma CCJ que o devedor ainda não paga, o credor escolhe um método de execução adequado às circunstâncias do devedor. Uma sentença não pode ser executada enquanto o devedor tiver proteção de 'Breathing Space' ao abrigo do 'Debt Respite Scheme'.
Formas de executar uma sentença no Reino Unido
- Mandado ou ordem de controlo: Oficiais de justiça do Tribunal de Comarca (mandado) ou Oficiais de Execução do Tribunal Superior (ordem) tomam controlo dos bens; para uma dívida entre £600 e £5.000, o credor pode escolher o tribunal de comarca ou o tribunal superior.
- Ordem de penhora de salários: o tribunal ordena deduções dos salários do devedor.
- Ordem de penhora de créditos de terceiros: o dinheiro na conta bancária ou empresarial do devedor é congelado e pago ao credor.
- Ordem de constituição de encargo: a dívida é garantida por bens imóveis ou propriedade do devedor, com uma possível ordem de venda posterior.
O processo de Execução no Reino Unido
O credor apresenta o formulário judicial relevante (por exemplo, um mandado de penhora ou uma ordem para obter informações quando os meios do devedor são incertos), e a medida escolhida é executada ao abrigo do Anexo 12 da Lei de Tribunais, Cortes e Execução de 2007. Os valores recuperados são aplicados à dívida judicial, juros e custas.
Passo 4 - Como os procedimentos de insolvência afetam a recuperação de dívidas no Reino Unido?
Quando o devedor não consegue pagar, a insolvência, ao abrigo da Lei de Insolvência de 1986, torna-se a via coletiva, e a Execução geralmente cede lugar ao processo de insolvência. Uma interpelação legal muitas vezes antecede um pedido.
Insolvência empresarial
Um credor pode notificar uma interpelação legal a uma empresa por uma dívida superior a £750; se esta não for paga após 21 dias, a empresa é considerada incapaz de pagar as suas dívidas e o credor pode apresentar um pedido de liquidação (taxa judicial de £343 mais o depósito do administrador judicial). As empresas também podem entrar em administração judicial, um acordo voluntário de empresa ou liquidação.
Insolvência pessoal
Para pedir a falência de um indivíduo, o credor deve ter uma dívida de pelo menos £5.000 (taxa de pedido de £343 mais depósito). Os indivíduos também podem utilizar um Acordo Voluntário Individual ou uma Ordem de Alívio de Dívida. Um pedido não pode prosseguir enquanto o devedor estiver em Breathing Space.
O processo de insolvência para credores no Reino Unido
Apresente a sua prova de dívida ao administrador nomeado, juntamente com o contrato, faturas e extrato de conta, e monitorize as distribuições; os créditos garantidos e preferenciais têm prioridade sobre os credores comerciais não garantidos, que muitas vezes recuperam apenas parte da dívida.
Taxas, juros e quem paga o quê no Reino Unido
- Our fee: success-based, No Cure, No Pay (see pricing).
- Custas judiciais e de execução: as custas judiciais e de execução legais aplicam-se apenas se o processo escalar para ação judicial, e são geralmente recuperáveis do devedor se vencer.
- Encargos legais do devedor: numa dívida B2B, juros legais de 8% acima da taxa base do Banco de Inglaterra, compensação fixa pela recuperação de £40, £70 ou £100 conforme o valor da dívida, e custos adicionais razoáveis de recuperação (Lei de Pagamento Tardio de Dívidas Comerciais (Juros) de 1998) podem ser adicionados ao pedido.
- Quem fica com o quê: o capital recuperado é seu; os juros e os custos seguem o contrato, a lei e a decisão do tribunal.
Cobrança de dívidas transfronteiriça no Reino Unido
Since Brexit, the European Payment Order and the European Small Claims Procedure are no longer available for UK claims, and the Brussels I recast Regulation no longer applies to UK proceedings started after 31 December 2020. The UK is instead a party in its own right to the Hague Convention on Choice of Court Agreements (2005), which supports exclusive jurisdiction clauses, and to the Hague 2019 Judgments Convention, which broadens the recognition and enforcement of civil and commercial judgments between contracting states. Where no convention applies, recognition and enforcement fall back on common-law rules, so cross-border claims are best assessed case by case. Our guide on how to enforce a judgment abroad sets out each route.
Partners in our network
These firms are partners in our network for this country. Open a profile to learn more about each one. If court action is needed on your case, your partner sends a quote on the platform; nothing starts until you accept it.
- Especialistas verificados
- Nothing starts until you accept the quote
- Taxas justas e pré-negociadas
A OneLaw Chambers é um escritório de advocacia de primeira linha em Londres, que oferece serviços eficazes de cobrança de dívidas no Reino Unido, fundada em 2019, reconhecida por ter ganho o prémio de Empresa de Imigração e Contencioso Cível Mais Confíavel de 2023 e membro da Solicitors Regulation Authority.


STUDIO LEGALE - LAW FIRM NIEDDU is a premier law firm in Alghero offering effective Debt Collection services in Italy, positioning itself as the go-to partner with over 26 years of experience.
A Safe Collections Ltd é uma agência de cobrança de dívidas de primeira linha em Leyland, que oferece serviços eficazes de cobrança de dívidas no Reino Unido, fundada em 1984, operando com base em sem cobrança, sem comissão e atendendo clientes globalmente com uma classificação de 4,9/5 no Trustpilot.

Taurus Collections is a premier debt recovery agency in the UK offering effective Debt Collection services, established in 2010, with a no win, no fee model, serving clients worldwide, and is a Debitura partner, adhering to Debitura's No Cure, No Pay standard terms and pricing.
A Debt Collection Service Limited é uma agência de cobrança de dívidas de primeira linha em Bristol, que oferece serviços eficazes de cobrança de dívidas no Reino Unido, estabelecida em 2005, fornecendo Soluções económicas com membros na Federation of Small Businesses e no Information Commissioner’s Office.
Slater Byrne Recoveries is a premier debt recovery agency in Manchester offering effective Debt Collection services in the United Kingdom, operating since 2008 with a "No Win, No Fee" model, over 500 client reviews, and memberships in the IMA and International Trade Council.
A Debt Collection Services UK Ltd é uma agência de cobrança de dívidas líder em Wakefield, que oferece serviços eficazes de cobrança de dívidas no Reino Unido. Fundada em 2003, opera sob o regime de pagamento à результату (sem custos iniciais) e é acreditada pela FCA e pela Credit Services Association.
Credit Limits International Ltd is a premier debt recovery agency in Faversham offering effective Debt Collection services in the UK, renowned for its ethical no-win no-fee model, founded in 2009, and a proud member of the TCM Group, which it states serves 135 countries.
A Hariharan and Hariharan (UK) Law Offices LLP é um escritório de advocacia de primeira linha em Londres, que oferece serviços eficazes de cobrança de dívidas no Reino Unido, posicionando-se como o parceiro ideal para cobrança de dívidas com uma fundação em 2023, uma taxa horária de USD 650 e membros no The Legal500 e Advocates for International Development, atendendo clientes em todo o Reino Unido, Índia e União Europeia.
Miller James Limited is a premier debt recovery agency in the United Kingdom offering effective Debt Collection services, recognized as the go-to partner since 1995 and a Debitura partner in Northern Ireland, providing No Cure No Pay solutions under Debitura's No Cure, No Pay standard terms and pricing, with memberships in the Credit Services Association and Financial Conduct Authority, serving both Northern Ireland and the Republic of Ireland.
A Oriel Collections Limited é uma agência líder em recuperação de crédito em Cheltenham, que oferece serviços eficazes de Recuperação de Crédito no Reino Unido, fundada em 2003, regulada pela FCA e premiada com o CSA Merit Award por Trabalhar com Clientes Vulneráveis, atendendo clientes globalmente.
Redwood Collections is a premier debt recovery agency in Croydon offering effective Debt Collection services in the United Kingdom, established in 2009, operating with transparent fixed fees, FCA regulation, CSA membership, and serving clients worldwide.
Perguntas Frequentes
Explore nossas FAQs mais comuns abaixo, ou entre em contato diretamente em contact@debitura.com se precisar de ajuda com um Processo específico.