
Empresa de cobrança de dívidas no Barém: Sem sucesso, sem custos
Precisa de uma empresa de cobrança de dívidas no Barém? Para faturas vencidas de clientes empresariais no Barém, os seus créditos são tratados pela SADAD Aman Debt Collections Services LLC, o nosso parceiro regional que cobre o Barém a partir de Mascate. Só paga quando o dinheiro for recuperado.


Tem dúvidas sobre o seu processo?
Escreva-nos, respondemos por e-mail.

Porque escolher a Debitura para a cobrança de dívidas no Barém
Começar é simples
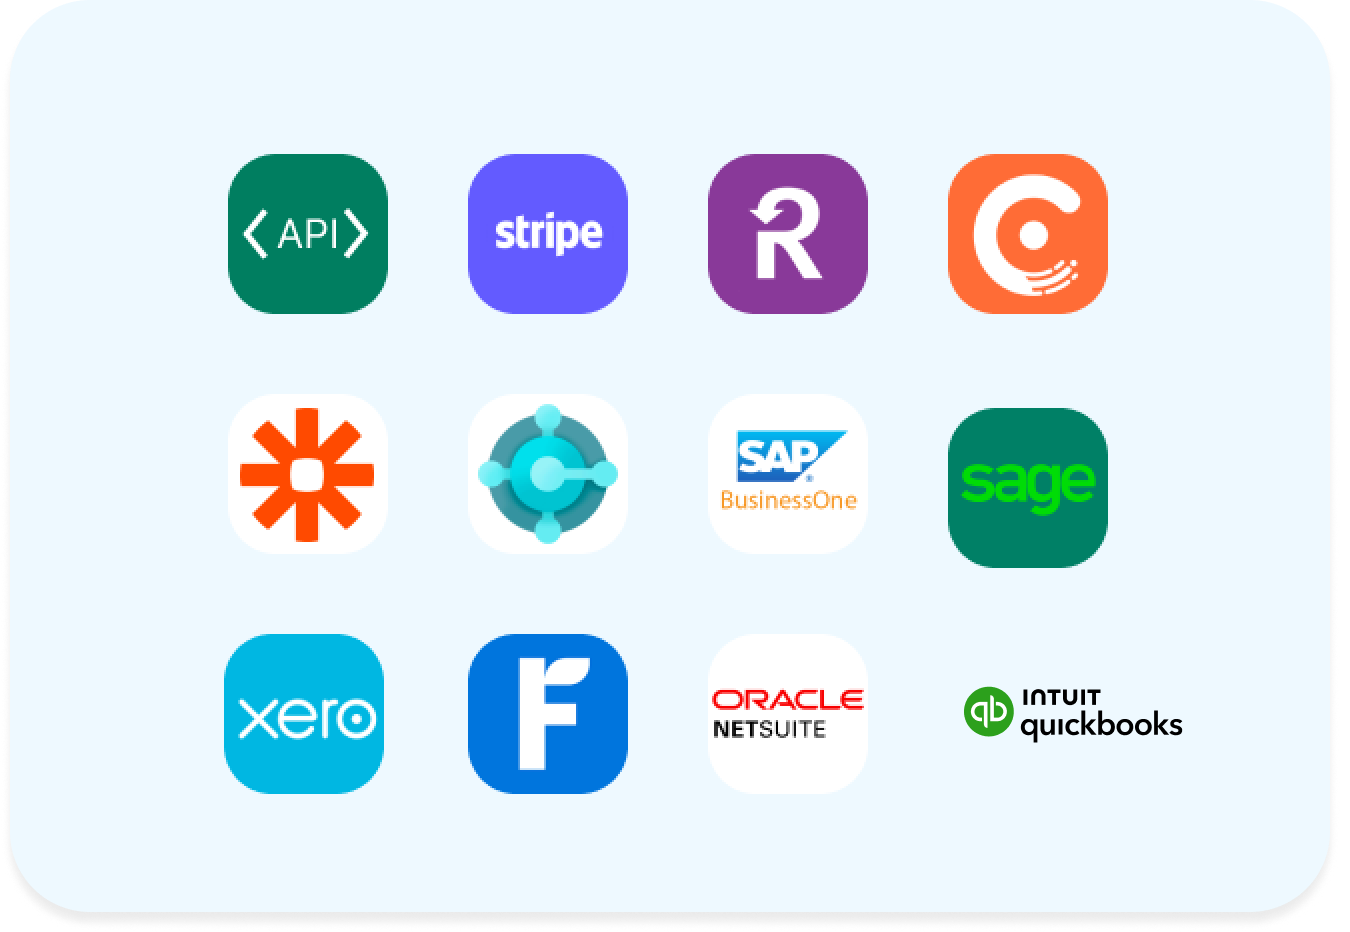
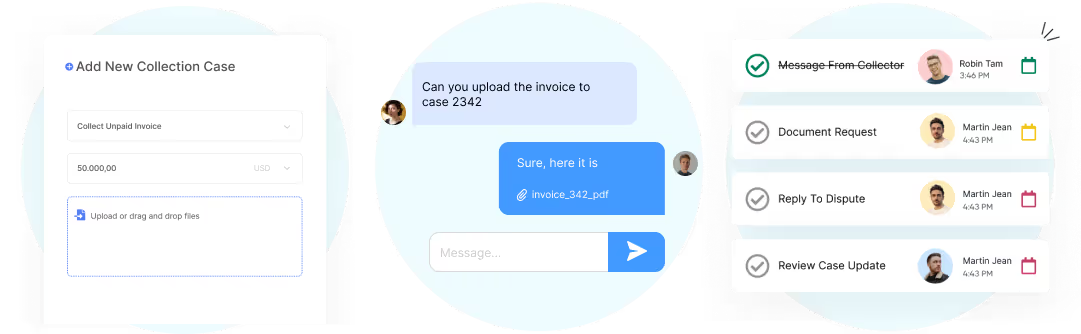
- Envie o seu crédito: carregue a fatura, o contrato e qualquer correspondência no painel de controlo. Importe por CSV ou ligue o QuickBooks Online, o Zoho Books, o Stripe ou o KashFlow, ou utilize o Zapier, a API REST ou o nosso servidor MCP. Sem taxa de configuração e sem papelada.
- Início da cobrança local: a SADAD Aman analisa e aprova o processo, verifica os dados do devedor, emite uma notificação formal de pagamento e executa uma campanha de contactos estruturada em árabe e inglês. Os parceiros da Debitura devem resolver as tarefas pendentes e responder aos pedidos de informação dos clientes no prazo de 48 horas úteis.
- Acompanhe e receba: acompanhe todas as atualizações em direto. O seu parceiro transfere a sua parte no prazo de 30 dias úteis, acompanhada de um extrato. Se for necessário recorrer a uma ação judicial, aprovará um orçamento jurídico antes de qualquer avanço.
Preços transparentes e baseados no sucesso
Com a Debitura paga uma comissão de sucesso apenas quando o dinheiro é recuperado. A cobrança pré-judicial é Sem sucesso, sem custos: uma comissão de sucesso deduzida dos montantes recuperados, faturada localmente pelo seu parceiro. As taxas dependem do país do devedor, não do seu.
- Devedores na Europa (UE, Islândia, Liechtenstein, Noruega, Reino Unido e Suíça): Comissões de sucesso a partir de 6%, dependendo do valor do crédito.
- Devedores no resto do mundo: Comissões de sucesso a partir de 7,5%, dependendo do valor do crédito.
- Créditos mais antigos: aplica-se um acréscimo para créditos em atraso entre 12 e 24 meses e para créditos com mais de 24 meses.
- A ação judicial é opcional: aprova um orçamento jurídico, com os custos judiciais indicados separadamente, antes de qualquer despesa legal.
Consulte a página de preços para a tabela completa de taxas, ou obtenha uma estimativa instantânea ao enviar um pedido de cobrança.
Como funciona a cobrança de dívidas no Barém?
A cobrança de dívidas no Barém começa com uma fase extrajudicial assegurada pela SADAD Aman Debt Collections Services LLC, o nosso parceiro regional: lembretes e uma notificação formal de pagamento, com o objetivo de obter a liquidação integral ou um acordo de pagamento em prestações por escrito. A maioria dos créditos simples é resolvida nesta fase. Caso o devedor continue a não pagar, a transição para os tribunais baremitas constitui um passo autónomo sujeito à sua aprovação, nunca ocorrendo de forma automática.
Os quatro passos da fatura não paga ao dinheiro recuperado
- Cobrança extrajudicial: lembretes, uma notificação formal de pagamento e negociação, geridas pela SADAD Aman Debt Collections Services LLC. A maioria dos créditos não contestados é resolvida nesta fase, sem necessidade de recorrer aos tribunais.
- Título executivo: se o devedor continuar a não pagar, o seu parceiro avalia a via a seguir através do Tribunal Inferior, do Tribunal Superior ou do Tribunal BCDR, sendo-lhe submetida para aprovação uma proposta de honorários jurídicos, com os custos judiciais discriminados separadamente, antes de qualquer passo ser dado.
- Execução: obtida uma decisão judicial, o Tribunal de Execução do Barém pode penhorar saldos bancários, salários e bens, bem como decretar a interdição de saída do país até que o crédito seja recuperado.
- Insolvência: se o devedor se revelar insolvente, a recuperação depende do processo de insolvência local e é frequentemente incerta. Qualquer passo nesse processo é orçamentado separadamente e só tem início se o aceitar.
Cada etapa é acompanhada através do seu painel de controlo e nenhum procedimento avança sem a sua aprovação. A informação jurídica detalhada relativa ao Barém - prazos de prescrição, tribunais, custos e execução - consta no guia abaixo.
Cobrança de dívidas no Barém - o guia completo de 2026
Este guia explica a cobrança de dívidas no Barém destinada a credores, juristas de empresa e equipas financeiras que recuperam faturas emita por cobrar junto de devedores baremitas. Aborda os prazos de prescrição autónomos para dívidas comerciais e de consumo, os limites de competência dos tribunais, os juros legais previstos no Código Comercial, a execução através do Tribunal de Execução, a insolvência e o reconhecimento transfronteiriço, indicando o decreto-lei aplicável em cada fase.
Nesta página:
Por que você pode confiar neste guia
Elaborado a partir de fontes jurídicas primárias e revisto por especialistas locais licenciados nesta jurisdição.
Perguntas ou feedback? Envie-nos um e-mail para contact@debitura.com , atualizamos este guia com base na sua contribuição.
Debitura em Números:
- 180 países cobertos - cada Processo é tratado por um parceiro local
- Mais de 5.000 empresas registadas na Debitura
- 33 dias de tempo médio até ao primeiro pagamento em Processos europeus
Sobre o autor
Escrito por Lars Holdgaard, Fundador da Debitura (mais de 10 anos de experiência em recuperação de dívidas B2B a nível global).

Especialistas locais contribuintes:
Última atualização:

Cobrança de dívidas no Barém - respostas rápidas
As cinco perguntas que os credores fazem com mais frequência antes de iniciar a recuperação de crédito no Bahrein, respondidas com o artigo de lei aplicável.
Quanto tempo tenho para cobrar uma dívida no Bahrein?
Depende de quem lhe deve, uma vez que o Bahrein aplica dois prazos diferentes. Uma dívida comercial entre comerciantes, relacionada com a sua atividade comercial, prescreve após dez anos ao abrigo do artigo 87(1) da Lei Comercial (Decreto-Lei n.º 7 de 1987). Uma ação cível geral, que corresponde a uma reclamação contra um consumidor devedor, decorre durante quinze anos a contar da data de vencimento da obrigação, nos termos do artigo 365 do Código Civil (Decreto-Lei n.º 19 de 2001). Um consumidor não é considerado comerciante, pelo que o artigo 87 não lhe é aplicável. O artigo 87(2) alarga o mesmo prazo de dez anos às decisões finais entre comerciantes em matéria comercial.
| Crédito | Prazo de prescrição |
|---|---|
| Dívidas comerciais B2B entre comerciantes (Art. 87(1) da Lei Comercial) | 10 anos |
| Reclamações B2C e ações cíveis gerais (Art. 365 do Código Civil) | 15 anos |
| Prestações periódicas, profissionais liberais, taxas estatais (Artigos 366 a 368 do Código Civil) | 5 anos |
| Responsabilidade civil, enriquecimento sem causa, garantias (Código Civil) | 3 anos |
| Créditos laborais após cessação de contrato, bens fornecidos a não comerciantes, despesas hoteleiras | 1 ano |
Duas regras processuais são relevantes a par dos próprios prazos. Um tribunal do Bahrein não pode declarar a prescrição por iniciativa própria (Art. 379 do Código Civil), pelo que a questão se perde a menos que o devedor a invoque. Além disso, as partes não podem afastar contratualmente o prazo legal em nenhum sentido (Art. 380(1) do Código Civil), tornando-se nula qualquer cláusula contratual que o encurte ou prolongue.
Quais são os Custos da recuperação de crédito no Bahrein?
A cobrança pré-judicial através da Debitura não comporta custos iniciais, uma vez que a nossa comissão se baseia no sucesso e aplica-se de acordo com o país do devedor e não o seu. Os custos judiciais no Bahrein apenas se aplicam em caso de escalada: a taxa de justiça para intentar uma ação cível ronda os 2,5 por,cento do valor da reclamação. O Bahrein aplica o princípio de que a parte vencida suporta as custas judiciais, pelo que um credor bem-sucedido normalmente as recupera junto do devedor; contudo, a recuperação dos honorários advocatícios é discricionária e não automática, situando-se habitualmente bem abaixo do valor efetivamente gasto.
Incidem juros sobre uma dívida não paga no Bahrein?
Tratando-se de uma dívida comercial, sim, e de forma essencialmente automática. O artigo 76 da Lei Comercial presume que um empréstimo comercial vence juros à taxa legal ou máxima estipulada pelo Banco Central do Bahrein (o artigo menciona a Agência Monetária do Bahrein, cujas funções foram transferidas para o Banco Central ao abrigo da Lei n.º 64 de 2006). O artigo 81(2) estabelece que os juros de mora se vencem com a maturidade de uma dívida comercial, limitando o total dos juros ao montante do capital principal para dívidas reembolsáveis no prazo de sete anos. Adicionalmente, o artigo 81(4) permite que o credor reclame indemnizações complementares para além dos juros, sem necessidade de provar fraude ou negligência. A taxa numérica em vigor fixada pelo Banco Central não pôde ser verificada através de uma publicação oficial para efeitos deste guia, pelo que não é aqui divulgada; o seu parceiro confirmará a taxa aplicável ao seu contrato.
Qual tribunal será responsável pelo meu processo?
O valor determina o tribunal competente, com uma exceção especializada. Nos termos do Decreto-Lei n.º 12 de 1971, o Tribunal de Primeira Instância julga créditos até 5.000 BHD (Art. 8) e o Tribunal Superior julga créditos superiores a 5.000 BHD (Art. 10), tendo acima de si o Tribunal Superior de Recurso e, posteriormente, o Tribunal de Cassação. O Tribunal BCDR constitui a exceção: aprecia créditos superiores a 500.000 BHD de natureza comercial internacional, ou entre instituições licenciadas pelo Banco Central do Barém, ou ainda entre empresas licenciadas no Barém no âmbito da sua relação comercial, para além de determinados litígios imobiliários, ao abrigo do Decreto-Lei n.º 30 de 2009, conforme alterado. Os processos decorrem em árabe, mas o inglês é permitido em casos específicos ao abrigo da Resolução 134/2021 e da Decisão 28/2023, incluindo créditos superiores a 500.000 BHD quando as partes o acordem por escrito e processos no BCDR relativos a contratos redigidos em inglês.
Em quanto tempo posso efetivamente receber o pagamento após uma sentença?
Se o devedor detiver fundos líquidos numa instituição bancária no Barém, esses fundos podem ser congelados e transferidos para o tribunal num prazo aproximado de oito semanas a contar do início da execução. A recuperação sobre bens imóveis constitui um exercício substancialmente mais prolongado, uma vez que a apreensão e a venda em leilão exigem consideravelmente mais tempo e variam consoante o processo. A consequência prática é que identificar uma conta bancária ativa no Barém antes de avançar com a ação compensa muito mais para o cumprimento do calendário do que praticamente qualquer outra medida tomada posteriormente.
Quem faz o quê na cobrança de dívidas no Barém?
O Barém estabelece uma clara distinção entre a persuasão pré-judicial e a execução coerciva e, desde 2022, esta última foi concentrada num único tribunal especializado.
Agências de cobrança de dívidas
Uma agência de cobrança no Barém atua na fase pré-judicial: localiza o devedor, emite uma interpelação formal e desenvolve uma campanha de contacto estruturada por carta, telefone e mensagem eletrónica com vista a obter um pagamento voluntário ou um acordo de fracionamento. As agências não possuem poderes coercivos e não podem penhorar uma conta, um salário ou um bem. Numa dívida comercial, convém ter em conta uma formalidade nesta fase: o artigo 80.º da Lei Comercial exige que a interpelação ou advertência comercial seja enviada por carta registada ou por telegrama em caso de urgência, pelo que um aviso enviado unicamente por correio eletrónico poderá não produzir os efeitos jurídicos que o credor pressupõe. A questão de saber se o Barém licencia agências de cobrança privadas ao abrigo de um regime regulamentar próprio, em detrimento do registo comercial comum, não se encontra atestada por nenhuma fonte verificável por este guia, pelo que não é formulada aqui qualquer alegação de licenciamento.
O Tribunal de Execução
A execução não é efetuada por um agente de execução ao serviço do credor, mas sim pelo Tribunal de Execução que, desde a entrada em vigor do Decreto-Lei n.º 22 de 2021 a 17 de março de 2022, passou a ser a única entidade competente para fazer cumprir mandados de execução, sob a alçada de um juiz de execução especializado. O tribunal processa sentenças, laudos arbitrais, títulos executivos e instrumentos estrangeiros reconhecidos, dispondo de todo o leque de medidas coercivas descrito no Passo 3.
Advogados
É necessário recorrer a um advogado no Barém para dar entrada com a ação, escolher corretamente entre o Tribunal de Primeira Instância, o Tribunal Superior e o Tribunal BCDR, e assegurar a tramitação em língua árabe, exceto se for aplicável uma das restritas exceções relativas ao idioma inglês. Receberá um orçamento legal antes de qualquer passo judicial, garantindo que a decisão de escalar o processo se mantém comercial e não automática.
Quais são as leis e tribunais aplicáveis à cobrança de dívidas no Barém?
O Barém aplica um regime de direito civil inspirado em princípios da Xária, dispondo de legislação autónoma para obrigações civis, obrigações comerciais, processo, execução e insolvência. O regime aplicável ao seu crédito depende de o devedor ter ou não a qualidade de comerciante.
O sistema de tribunais civis
O artigo 7.º do Decreto-Lei n.º 12 de 1971 estabelece a organização judiciária: o Tribunal de Primeira Instância, o Tribunal Superior, o Tribunal Superior de Recurso e o Tribunal de Cassação como última instância de recurso em matéria civil, a par do Tribunal de Medidas Urgentes, do Tribunal de Execução e do Tribunal BCDR. A competência material entre o Tribunal de Primeira Instância e o Tribunal Superior é determinada pelo limiar de 5.000 BHD (Artigos 8.º e 10.º). Uma vez interposta a ação, o réu dispõe de dez dias para contestar e o autor de dez dias para responder (Artigos 25.º e 26.º).
Legislação principal
- Código Civil (Decreto Legislativo n.º 19 de 2001): as obrigações civis e o prazo geral de prescrição de quinze anos (Art. 365), os prazos mais curtos específicos para determinadas reclamações (Art. 366 a 368), a regra de que o tribunal não pode invocar a prescrição por iniciativa própria (Art. 379) e a proibição de a alterar por via contratual (Art. 380(1)).
- Lei Comercial (Decreto-Lei n.º 7 de 1987): o prazo de prescrição comercial de dez anos entre comerciantes (Art. 87(1)), a presunção de vencimento de juros em empréstimos comerciais (Art. 76), a exigência de notificação por carta registada (Art. 80) e os juros de mora com o respetivo limite máximo sobre o montante principal (Art. 81).
- Decreto-Lei n.º 12 de 1971: a estrutura dos tribunais, os limiares e o procedimento de apresentação.
- Decreto-Lei n.º 30 de 2009 (conforme alterado): o Tribunal BCDR e o seu limiar de qualificação de 500 000 BHD.
- Decreto-Lei n.º 22 de 2021: o regime de execução e o Tribunal de Execução, em vigor desde 17 de março de 2022.
- Lei de Reestruturação e Insolvência (Decreto Legislativo n.º 22 de 2018): insolvência, reestruturação e liquidação.
- Lei das Taxas Judiciais (Decreto-Lei n.º 3 de 1972): taxas judiciais, incluindo a taxa de 1 por cento sobre o reconhecimento de uma sentença estrangeira.
A divisão entre empresas e consumidores
Para um credor, a distinção mais importante no Barém não é uma regra de conduta, mas sim a divisão dos prazos de prescrição descrita nas respostas rápidas: quinze anos para um crédito civil geral ao abrigo do Art. 365 do Código Civil, face a dez anos para um crédito entre comerciantes ao abrigo do Art. 87(1) da Lei Comercial. Um credor que reclame dívidas a um consumidor dispõe, portanto, de um prazo mais longo, o que contraria a intuição de muitos credores vindos da Europa. Não foi possível localizar para este guia uma disposição específica sobre condutas de cobrança de dívidas com fonte primária na Lei de Proteção do Consumidor n.º 35 de 2012 do Barém, pelo que não são indicadas aqui quaisquer regras específicas sobre horários de contacto ou proibição de assédio.
Passo 1 - Como funciona a cobrança de dívidas amigável (extrajudicial) no Barém?
A cobrança amigável no Barém consiste numa negociação e não num processo judicial: o devedor é localizado, é emitida uma notificação formal e é realizada uma campanha de contactos estruturada com o objetivo de obter o pagamento integral ou um acordo de pagamento faseado por escrito. Não são incorridas custas judiciais nem aplicadas medidas coercivas, razão pela qual esta é a via mais económica e aquela através da qual a maioria das faturas no Barém é resolvida.
Envie a notificação sob a forma correta
No caso de uma dívida comercial, a forma da notificação não é uma mera formalidade a improvisar. O artigo 80.º da Lei Comercial (Decreto-Lei n.º 7 de 1987) exige que uma notificação ou advertência comercial seja enviada por carta registada ou por telegrama em situações urgentes. Um credor que tenha tentado a cobrança apenas por e-mail pode, por conseguinte, não ter efetuado uma notificação reconhecida pela lei do Barém, o que releva tanto para a negociação como para a posição jurídica relativa aos juros.
O que acontece e quando
| Fase | O que acontece |
|---|---|
| Após o envio | Aprovação do processo: o seu parceiro analisa a documentação e confirma a aceitação da reclamação. |
| Dias 1 a 7 | Localização do devedor para verificar a entidade atual, a morada e os contactos, seguida de uma interpelação formal nos termos do formulário do Artigo 80. |
| Meses 1 a 6 | Campanha estruturada multicanal em árabe e inglês, por carta, telefone, e-mail e SMS, com vista ao pagamento integral ou à assinatura de um acordo de pagamento em prestações. |
| Após 6 meses | Se o devedor não tiver pago, o processo é avaliado para efeitos de ação judicial e o cliente aprova o orçamento jurídico antes de qualquer iniciativa em tribunal. |
Documentos e idioma
Reúna o contrato ou a ordem de compra, as faturas, o comprovativo de entrega ou prestação de serviços, o histórico de pagamentos e qualquer reconhecimento por escrito da dívida. Os processos no Barém decorrem em árabe, pelo que os documentos necessitarão de tradução certificada caso o processo escale, sendo que preparar esta documentação atempadamente elimina a principal causa de atraso entre a decisão de litigar e a respetiva instauração.
Quando avançar
Escale o processo quando o devedor contestar a dívida quanto ao fundo, quando for incumprido um plano de pagamentos acordado ou quando o devedor simplesmente deixar de responder a uma interpelação devidamente notificada. A prescrição raramente constitui o fator crítico no Barém, tendo em conta o prazo de dez anos para uma dívida comercial e de quinze para uma reclamação cível geral, pelo que o verdadeiro motivo para avançar é o facto de a situação patrimonial do devedor se deteriorar muito antes de caducar o prazo de prescrição.
Passo 2 - Como obter um título executivo no Barém?
O Barém encaminha uma ação de cobrança de quantia certa para uma de três instâncias de primeira jurisdição, sendo o valor da reclamação que determina qual a aplicável, com uma única exceção especializada. Ao abrigo do Decreto-Lei n.º 12 de 1971, o Tribunal de Primeira Instância conhece de ações até 5.000 BHD (Art. 8) e o Tribunal Superior conhece de ações superiores a 5.000 BHD (Art. 10). Os recursos são submetidos ao Tribunal Superior de Recurso e, posteriormente, ao Tribunal de Cassação, a última instância de recurso em matéria cível no Barém.
O Tribunal BCDR
O Tribunal da Câmara de Resolução de Litigos do Barém é a instância especializada e não se limita a ser um tribunal de litígios de valor elevado. Ao abrigo do Decreto-Lei n.º 30 de 2009, com as respetivas alterações, um crédito apenas é elegível se exceder 500 000 BHD E se enquadrar numa das seguintes categorias: litígios comerciais internacionais, litígios entre instituições licenciadas pelo Banco Central do Barém, litígios entre empresas licenciadas no Barém decorrentes da sua relação comercial, ou reclamações específicas do setor imobiliário. Por conseguinte, uma reclamação comercial de valor elevado, mas estritamente interna, entre duas empresas comuns permanece no Tribunal Superior.
| Foro | Jurisdição |
|---|---|
| Tribunal de Primeira Instância | Reclamações até 5000 BHD (Decreto-Lei 12/1971, art. 8.º). |
| High Court | Reclamações superiores a 5000 BHD (art. 10.º). |
| Tribunal BCDR | Reclamações superiores a 500000 BHD que preencham uma das categorias elegíveis (Decreto-Lei 30/2009 com as respetivas alterações). |
| Tribunal de Execução | Execução de decisões judiciais e outros mandados de execução (Decreto-Lei 22/2021). |
Apresentação e prazos iniciais
Os processos iniciam-se com uma petição inicial eletrónica. O réu dispõe posteriormente de dez dias para responder, e o autor de dez dias para a réplica (Decreto-Lei 12/1971, arts. 25.º e 26.º), o que torna a fase inicial consideravelmente mais restrita do que em muitas jurisdições de direito romano-germânico. A taxa de justiça para a apresentação da ação corresponde a aproximadamente 2,5 por cento do valor do litígio. O Barém aplica o princípio da condenação do vencido no pagamento das custas judiciais, pelo que um autor bem-sucedido recupera habitualmente esses valores; a recuperação dos honorários advocatícios fica ao critério do tribunal e é geralmente parcial. Não foi possível verificar através de uma fonte fiável para este guia um intervalo quantificado entre a apresentação da ação e a sentença para um litígio comercial comum, pelo que não é indicado qualquer prazo.
Mais informações sobre os processos judiciais no Barém
Idioma do processo
Os tribunais do Barém funcionam em árabe, sendo necessária uma tradução certificada para documentos noutra língua. O inglês é permitido em casos específicos ao abrigo da Resolução 134/2021 e da Decisão 28/2023: reclamações superiores a 500 000 BHD em que as partes o tenham acordado por escrito, processos no BCDR baseados em contratos em língua inglesa e litígios de apoio à arbitragem. Ao celebrar contratos com contrapartes do Barém, convém ter esta lista presente na elaboração dos mesmos.
Resolução alternativa de litígios
A arbitragem está bem estabelecida no Barém, e uma sentença beneficia do mesmo canal de execução que uma decisão judicial através do Tribunal de Execução, bem como da adesão do Barém à Convenção de Nova Iorque. Para uma relação comercial transfronteiriça, uma cláusula arbitral melhora substancialmente a exequibilidade de qualquer decisão que venha a obter.
Passo 3 - Como funciona a execução de dívidas no Barém?
A execução no Barém concentra-se num único local: o Tribunal de Execução que, ao abrigo do Decreto-Lei n.º 22 de 2021, em vigor desde 17 de março de 2022, é o único executor de mandados de execução e funciona sob a alçada de um juiz de execução dedicado. Decisões judiciais, sentenças arbitrais, títulos autenticados e instrumentos estrangeiros reconhecidos entram pela mesma porta, e nenhum credor, agência ou advogado pode realizar qualquer ato de execução fora da mesma.
O que o Tribunal de Execução pode fazer
| Medida | Fundamento e efeito |
|---|---|
| Penhora e venda de bens | Art. 33.º: os bens móveis, ações e imóveis podem ser penhorados e vendidos. |
| Garantia de créditos | Art. 33.º: os salários e fundos detidos por terceiros, incluindo bancos, podem ser penhorados. |
| Proibição de saída do país | Art. 40.º: o devedor pode ser impedido de abandonar o Barém. |
| Registo de anotação de crédito | Art. 42: a dívida fica registada no registo de crédito do devedor. |
| Divulgação obrigatória | Art. 43: os bancos e os registos podem ser ordenados a divulgar informações sobre os ativos do devedor. |
A rapidez do processo
A velocidade depende quase inteiramente do que o devedor possui. Os fundos líquidos numa conta bancária no Barém podem ser congelados e transferidos para o tribunal em cerca de oito semanas a contar do início da execução. Os bens imóveis são um caso diferente: a penhora e o leilão demoram consideravelmente mais tempo e variam consoante o processo, sem um prazo publicado fiável. Esta assimetria é a razão pela qual o poder de divulgação do Artigo 43 é tão importante na prática, e porque é que uma avaliação prévia da situação bancária do devedor tende a determinar o calendário realista.
As medidas de pressão são frequentemente as mais eficazes
A proibição de viajar ao abrigo do Artigo 40 e o registo na central de crédito ao abrigo do Artigo 42 são frequentemente o que resulta no pagamento, particularmente face a um comerciante em nome individual ou a um gerente-proprietário cujo negócio depende de viagens regionais e do acesso ao crédito. Não custam nada a obter em comparação com um leilão e funcionam de forma contínua, pelo que vale a pena pedi-los juntamente com a penhora de ativos e não apenas como alternativa.
Passo 4 - Como é que os processos de insolvência afetam a recuperação de dívidas no Barém?
O Barém substituiu o seu antigo regime exclusivo de liquidação em 2018. A Lei de Reorganização e Insolvência (Decreto-Lei n.º 22 de 2018), em vigor desde 7 de dezembro de 2018, substituiu a Lei de Insolvência e Concordata de 1987 e colocou a recuperação no centro do sistema, em detrimento da liquidação. Para um credor, isto muda a questão de saber quanto do património irá receber para saber se a empresa conseguirá recuperar a atividade e pagar-lhe.
O que a Lei de 2018 introduziu
- Uma estrutura focada na recuperação: a reorganização de uma empresa viável, mas em dificuldades financeiras, surge antes da liquidação em vez de ser uma raridade.
- Uma moratória: assim que o processo é aberto, a execução individual é suspensa e a empresa obtém espaço de manobra para se reestruturar.
- Um registo público de insolvência: os processos passam a constar de registo público.
- Distribuição pari passu: os credores da mesma categoria participam proporcionalmente.
- Reconhecimento transfronteiriço: a Lei prevê o reconhecimento de processos de insolvência estrangeiros.
A quem se aplica a Lei e a quem não se aplica
A Lei de 2018 aplica-se a empresas e a comerciantes em nome individual. Não se estende à dívida comum dos consumidores, pelo que uma reclamação contra um particular que não exerça atividade comercial não é resolvida por esta via e permanece no Tribunal de Execução. Essa fronteira é a primeira coisa a verificar num processo no Barém, pois determina se a insolvência é sequer um meio de pressão disponível.
O que um credor deve fazer
Apresente uma reclamação de créditos com a documentação completa assim que o processo for anunciado e participe no plano de reorganização em vez de aguardar passivamente por uma distribuição: num regime centrado na recuperação, é no plano que a recuperação é efetivamente determinada. Os prazos exatos para a apresentação de reclamações de créditos e a ordem detalhada de prioridade dos credores ao abrigo do Decreto-Lei n.º 22 de 2018 não puderam ser verificados numa fonte primária para este guia, pelo que deve aconselhar-se localmente sobre os prazos em vez de confiar num resumo geral. Os credores com garantia real realizam a sua garantia antes do património geral, o que constitui, como em todo o lado, o argumento mais forte para obter garantias na fase contratual.
Honorários, juros e quem paga o quê no Barém
- Os nossos honorários: com base no sucesso - Sem sucesso, sem custos (ver preços). A taxa depende do país do devedor e não do seu.
- Custas judiciais e de execução: as custas judiciais no Barém só se aplicam se o processo avançar para além da fase amigável e são adiantadas pelo reclamante.
- Encargos legais do devedor: os juros comerciais de mora são adicionados à própria dívida e não à fatura que lhe emitimos.
- Quem fica com o quê: o capital recuperado é seu; os juros e as custas seguem as regras do Barém.
O que a lei do Barém acrescenta à dívida
| Item | Enquadramento ao abrigo da lei do Barém |
|---|---|
| Juros sobre um empréstimo comercial (Art. 76.º da Lei Comercial) | Presume-se que geram juros à taxa legal ou máxima fixada pelo Banco Central do Barém (o artigo refere a Agência Monetária do Barém, cujas funções passaram para o Banco Central ao abrigo da Lei n.º 64 de 2006). A taxa numérica atual não pôde ser verificada através de uma publicação oficial e, por conseguinte, não é indicada aqui. |
| Juros de mora (Art. 81.º, n.º 2, da Lei Comercial) | Incidem a partir do vencimento de uma dívida comercial; o total dos juros está limitado ao montante do capital para dívidas reembolsáveis no prazo de sete anos. |
| Indemnização complementar (Art. 81.º, n.º 4, da Lei Comercial) | Reclamável além dos juros, sem necessidade de provar dolo ou negligência por parte do devedor. |
| Taxa de apresentação em tribunal | Aproximadamente 2,5% do valor da reclamação; recuperável junto da parte vencida. |
| Custos judiciais | A recuperação é discricionária e não automática, sendo os valores atribuídos habitualmente muito inferiores à despesa efetiva. |
| Taxa de reconhecimento de sentença estrangeira (Lei de Custas Judiciais, Decreto-Lei n.º 3 de 1972) | 1% do montante fixado. |
Os princípios da Xaria fundamentam a forma como o Barém trata os juros, razão pela qual as disposições relativas aos juros na Lei Comercial se centram em transações comerciais entre comerciantes e não numa taxa legal de atraso de pagamento de âmbito geral ao estilo europeu. Os juros sobre uma reclamação não comercial são uma questão contratual, devendo constar do contrato em vez de serem presumidos.
Cobrança internacional de dívidas no Barém
A possibilidade de executar uma sentença estrangeira no Barém depende de uma questão central: a existência de um tratado. Com um tratado, a sentença é executada sem um processo de reconhecimento autónomo. Sem um tratado, terá de reiniciar o processo perante um tribunal do Barém.
Vias convencionais: as convenções do CCG e de Riade
O Barém é parte na Convenção do Conselho de Cooperação do Golfo (CCG) para a Execução de Sentenças de 1995, que abrange os seis Estados membros do Conselho de Cooperação do Golfo, e no Acordo Árabe de Riade para a Cooperação Judicial de 1983. Uma sentença proveniente de um Estado parceiro de um tratado é executada ao abrigo do Artigo 1.º da Convenção do CCG ou do Artigo 32.º da Convenção de Riade, sem necessidade de uma nova ação de reconhecimento, exceto em caso de recusa com fundamento na Xaria ou na ordem pública. Para um credor com uma sentença obtida noutra zona do Golfo ou na região árabe em geral, esta é, de longe, a via mais rápida.
Sem um tratado: um novo pedido
Quando não se aplica nenhum tratado, o Artigo 16.º do Decreto-Lei n.º 22 de 2021 exige a apresentação de um novo pedido ao Tribunal Cível Superior, o qual aplica um teste de quatro critérios: que o tribunal estrangeiro era competente, que o réu foi devidamente citado, que a sentença é definitiva e que esta não contraria uma sentença do Barém nem a ordem pública. A taxa é de 1 por cento do montante fixado ao abrigo da Lei de Custas Judiciais (Decreto-Lei n.º 3 de 1972).
Decisões arbitrais
O Barém aderiu à Convenção de Nova Iorque de 1958 em 6 de abril de 1988 através do Decreto-Lei n.º 4 de 1988, aplicando-a com base na reciprocidade e em matérias comerciais. Uma decisão arbitral estrangeira beneficia, portanto, de uma base mais sólida do que uma sentença judicial estrangeira proveniente de um Estado sem tratado, o que constitui um argumento prático a favor da inclusão de uma cláusula compromissória em qualquer contrato com uma contraparte do Barém.
Legalização dos seus documentos
O Barém aderiu à Convenção da Apostila da Haia em 10 de abril de 2013, tendo a mesma entrado em vigor no país em 31 de dezembro de 2013. Os documentos provenientes de outro Estado signatário da Convenção necessitam apenas de uma apostila, dispensando a legalização consular completa, o que elimina uma etapa que ainda se aplica na maior parte da região do Golfo.
Parceiros na nossa rede
Estas empresas são parceiras da nossa rede para este país. Abra um perfil para saber mais sobre cada uma delas. Se for necessária uma ação judicial no seu Processo, o seu parceiro enviará um orçamento através da plataforma; nada se inicia até que o aceite.
- Especialistas verificados
- Nada começa até aceitar o orçamento
- Taxas justas e pré-negociadas
A Collectivity Debt Collection é uma agência de recuperação de dívidas de referência em Manama, fundada em 2017 e gerida pela sociedade de advogados Ahmed Jassim & Associates Law Firm, oferecendo serviços eficazes de cobrança de dívidas no Barém com supervisão jurídica e profissional.


A TWINKLE DEBT COLLECTION é uma empresa de cobrança de dívidas de referência em Manama, que oferece serviços eficazes de cobrança de dívidas no Barém. Fundada em 2022, opera num modelo de honorários de êxito e possui um histórico comprovado em setores como comércio, construção e empreitadas.
A SPAN Collection and Credit Management é uma empresa de cobrança de dívidas de referência em Manama, que oferece serviços eficazes de cobrança de dívidas no Barém. Reconhecida pela sua experiência desde 2022, opera num modelo de sem sucesso, sem custos e é reconhecida como Parceira de Prata na Collections & Recovery Summit – Middle East 2023.
A Prime Gulf Global Recoveries WLL é uma empresa de cobrança de dívidas de referência em Manama, que oferece serviços eficazes de cobrança de dívidas no Reino do Barém. Fundada em 2026, opera num modelo de "sem sucesso, sem custos" e conta com vários prémios e membros reconhecidos.
Perguntas Frequentes
Explore nossas FAQs mais comuns abaixo, ou entre em contato diretamente em contact@debitura.com se precisar de ajuda com um Processo específico.






