
Empresa de cobrança de dívidas na Finlândia: Sem sucesso, sem custos
Precisa de uma empresa de cobrança de dívidas na Finlândia? Para faturas por pagar de clientes empresariais na Finlândia, atribuímos o seu processo a um parceiro verificado que cobre a Finlândia ao abrigo de um único contrato, e só paga quando o dinheiro for recuperado.


Tem dúvidas sobre o seu processo?
Escreva-nos, respondemos por e-mail.

Porque escolher a Debitura para a cobrança de dívidas na Finlândia
Como começar com créditos comerciais finlandeses
- Associe cada fatura ao serviço prestado. Se forneceu serviços de manutenção num estabelecimento em Tampere ao abrigo de um contrato assinado em Helsínquia, identifique a empresa finlandesa que assinou o acordo e o local que recebeu o trabalho. Inclua o nome legal, a morada e os contactos do comprador. Reúna o contrato, as faturas em euros e quaisquer relatórios de serviço ou e-mails de aceitação.
- Identifique o que o comprador contesta. Indique a data de vencimento e o saldo remanescente de cada fatura. Se o comprador aceitou a primeira visita, mas questionou a segunda, anexe a correspondência e identifique o montante e as linhas da fatura em questão. Pergunte ao fornecedor quais as faturas que pode avaliar em conjunto e que provas necessita para analisar a segunda visita.
- Carregue o processo e acompanhe o caso. Adicione a reclamação e os registos disponíveis no seu painel de controlo da Debitura para o parceiro de cobrança analisar. Siga as atualizações de estado e verifique o âmbito de qualquer orçamento proposto antes de decidir. Mantenha a correspondência e os pagamentos posteriores associados ao processo para que o saldo em dívida fique claro.
Preços transparentes e baseados no sucesso
Com a Debitura paga uma comissão de sucesso apenas quando o dinheiro é recuperado. A cobrança pré-judicial é Sem sucesso, sem custos: uma comissão de sucesso deduzida dos montantes recuperados, faturada localmente pelo seu parceiro. As taxas dependem do país do devedor, não do seu.
- Devedores na Europa (UE, Islândia, Liechtenstein, Noruega, Reino Unido e Suíça): Comissões de sucesso a partir de 6%, dependendo do valor do crédito.
- Devedores no resto do mundo: Comissões de sucesso a partir de 7,5%, dependendo do valor do crédito.
- Créditos mais antigos: aplica-se um acréscimo para créditos em atraso entre 12 e 24 meses e para créditos com mais de 24 meses.
- A ação judicial é opcional: aprova um orçamento jurídico, com os custos judiciais indicados separadamente, antes de qualquer despesa legal.
Consulte a página de preços para a tabela completa de taxas, ou obtenha uma estimativa instantânea ao enviar um pedido de cobrança.
Como funciona a cobrança de dívidas na Finlândia?
A cobrança de dívidas na Finlândia começa com uma fase amigável gerida pela Etika Consulting, o nosso parceiro verificado que cobre a Finlândia: lembretes de pagamento, um aviso formal e negociação com vista ao pagamento ou a um plano de pagamentos por prestações escrito. A maioria das faturas sem contestação, contratos e outros créditos resolve-se nesta fase, independentemente do instrumento subjacente. Se o devedor continuar a não pagar, o recurso aos tribunais constitui uma etapa separada e aprovada, nunca automática.
- Funciona para qualquer fatura por pagar, contrato ou dívida reconhecida em decisão judicial.
- Preços com Sem sucesso, sem custos durante a fase amigável.
- Aprova cada escalamento antes de acontecer.
Os quatro passos da fatura não paga ao dinheiro recuperado
- Cobrança amigável: lembretes, aviso formal e negociação, tratados por um parceiro verificado que cobre a Finlândia. A maioria das reclamações sem contestação resolve-se aqui, sem recurso aos tribunais.
- Título executivo: se o devedor continuar a não pagar, o seu parceiro avalia a via legal para obter uma decisão ou injunção judicial, sendo-lhe apresentado um orçamento legal para aprovação, com os custos judiciais indicados separadamente, antes de qualquer avanço.
- Execução: com um título executivo, a autoridade de execução pode penhorar salários, congelar fundos bancários e outros ativos até que o crédito seja liquidado.
- Insolvência: se o devedor for insolvente, o seu crédito é registado e qualquer distribuição proveniente da massa insolvente é acompanhada em seu nome.
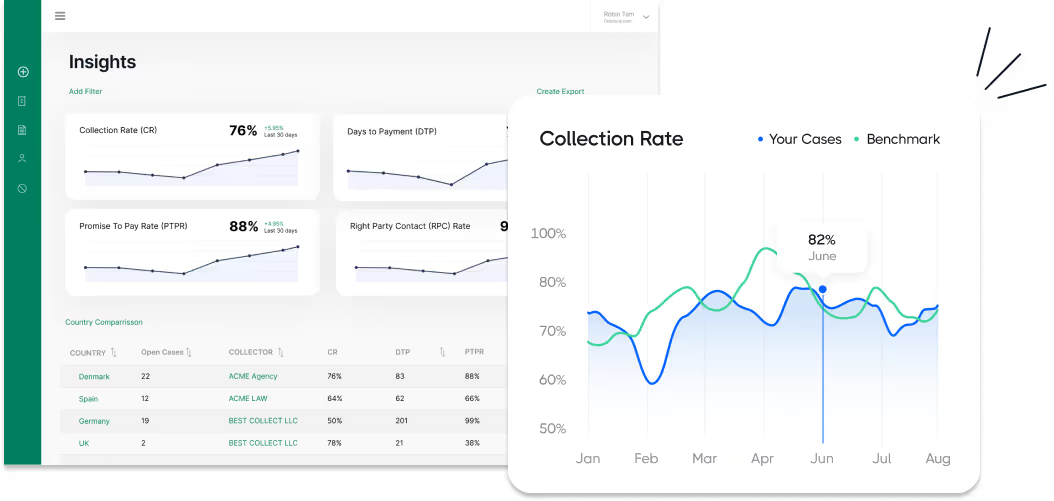
Cada passo é visível no seu painel de controlo e nada avança sem a sua aprovação. Os detalhes legais para a Finlândia - prazos, custos, tribunais e execução - encontram-se no guia abaixo.
Cobrança de dívidas na Finlândia - o guia completo de 2026
Este guia explica como os credores recuperam dívidas em incumprimento na Finlândia: a fase amigável, o caminho para um título executivo, a execução através da Ulosottolaitos (a Autoridade Nacional de Execução da Finlândia), a insolvência e os instrumentos transfronteiriços da UE disponíveis a par do processo nacional. Cada crédito abaixo cita a legislação aplicável, para que possa verificá-la por si próprio ou entregá-la a um mandatário.
Nesta página:
Por que você pode confiar neste guia
Elaborado a partir de fontes jurídicas primárias e revisto por especialistas locais licenciados nesta jurisdição.
Perguntas ou feedback? Envie-nos um e-mail para contact@debitura.com , atualizamos este guia com base na sua contribuição.
Debitura em Números:
- 180 países cobertos - cada Processo é tratado por um parceiro local
- Mais de 5.000 empresas registadas na Debitura
- 33 dias de tempo médio até ao primeiro pagamento em Processos europeus
Sobre o autor
Escrito por Lars Holdgaard, Fundador da Debitura (mais de 10 anos de experiência em recuperação de dívidas B2B a nível global).

Especialistas locais contribuintes:
Última atualização:

Cobrança de dívidas na Finlândia - respostas rápidas
Quanto tempo demora a cobrança de dívidas na Finlândia?
Um crédito não contestado obtém uma ordem executiva em 2 a 3 semanas através do procedimento sumário do tribunal de comarca (riidaton velkomusasia). O credor apresenta um requerimento escrito indicando o montante do crédito, a respetiva base legal e quaisquer juros e custos reclamados; o tribunal notifica o devedor e, se o devedor não contestar dentro do prazo do tribunal, o käräjäoikeus (tribunal de comarca) emite uma decisão à revelia que é imediatamente executória. A Ulosottolaitos (a Autoridade Nacional de Execução da Finlândia) pode então iniciar a execução. Os créditos contestados passam para o processo comum e demoram substancialmente mais tempo. A Ordem de Pagamento Europeia (Regulamentação 1896/2006) segue o mesmo processo do tribunal de comarca para créditos transfronteiriços da UE.
Que juros posso cobrar por um atraso de pagamento na Finlândia?
A Korkolaki (Lei dos Juros, 633/1982) estabelece os juros de mora predefinidos em 9,5% ao ano (taxa de juro de referência acrescida de 7 pontos percentuais) para créditos de consumidores e gerais, e 10,5% ao ano (taxa de juro de referência acrescida de 8 pontos percentuais) para créditos comerciais, para o período de 1 de julho a 31 de dezembro de 2026 (taxa de referência de 2,5%, fixada semestralmente pelo Banco da Finlândia). Os juros vencem-se a partir da data de vencimento acordada ou 30 dias após a fatura, caso não tenha sido fixada nenhuma data de vencimento. Uma fatura comercial com vencimento a 1 de agosto de 2026 e ainda por pagar a 1 de setembro de 2026 acumula, portanto, juros a 10,5% ao ano a partir de 1 de agosto, e não a partir da data em que a cobrança se inicia.
Quanto posso recuperar em custos de cobrança na Finlândia?
A Perintälaki (Lei de Cobrança de Dívidas, 513/1999, alterada pela 299/2022) limita os custos recuperáveis na fase amigável de acordo com o valor do crédito: 60 EUR no total até 100 EUR, 120 EUR até 1.000 EUR e 210 EUR acima desse valor (51 EUR se o crédito for diretamente executório sem sentença). Um lembrete tem um limite máximo de 5 EUR e a primeira interpelação por escrito de 14 EUR, 24 EUR ou 50 EUR, consoante os mesmos escalões; uma segunda interpelação, se enviada, tem como limite máximo metade da primeira. Estes custos são adicionados ao valor devido pelo devedor e não são deduzidos do capital que recuperar.
| Montante do crédito | Limite máximo da primeira interpelação | Limite máximo do custo total |
|---|---|---|
| Até 100 EUR | EUR 14 | EUR 60 |
| 100 EUR a 1.000 EUR | EUR 24 | EUR 120 |
| Mais de 1.000 EUR | EUR 50 | EUR 210 |
Qual é o prazo de prescrição para dívidas na Finlândia?
Ao abrigo da Vanhentumislaki (Lei relativa à Prescrição de Dívidas, 728/2003), um crédito não executado caduca após 3 anos e um crédito confirmado por um tribunal após 5 anos, a menos que um ato como um lembrete, reconhecimento, pagamento parcial, novo acordo de pagamento, pedido de execução ou processo judicial reinicie um novo período com a mesma duração. Aplica-se então um limite absoluto final, independentemente de interrupções: 20 anos para um credor institucional ou 25 anos para um credor pessoa singular sem sentença, e 15 ou 20 anos respetivamente com uma sentença. Como cada interrupção reinicia a contagem, um lembrete devidamente cronometrado e documentado pode manter um crédito antigo executório durante muitos mais anos.
Qual é o tribunal responsável pelos processos de cobrança de dívidas na Finlândia?
O käräjäoikeus (tribunal de comarca) é o tribunal geral de primeira instância para reclamações de dívidas na Finlândia. Os créditos não contestados utilizam o procedimento sumário escrito; se o requerido contestar, o processo transita para o processo comum. A mesma estrutura de tribunal aplica-se em qualquer dos casos, pelo que o credor apresenta o pedido no mesmo local, independentemente do desfecho do crédito.
Quanto custa a execução de dívidas na Finlândia?
A Ulosottolaitos cobra uma taxa tabelada de 2,50 EUR a 210 EUR, dependendo do montante recuperado, acrescida de uma taxa de processamento de 5 EUR ou 10 EUR e de uma taxa de desembolso de 1,45% (com um limite máximo de 5.000 EUR). Aplicam-se taxas adicionais se o processo chegar a leilão (450 EUR ou 1.100 EUR) ou a despejo (110 EUR ou 225 EUR). As taxas variam em proporção ao montante recuperado, pelo que um crédito pequeno custa menos a executar do que um grande, e a Ulosottolaitos deduz as suas taxas dos montantes cobrados antes de pagar o saldo ao credor. Para um crédito de 5.000 EUR, a taxa tabelada situar-se-ia no extremo superior do intervalo de 2,50 EUR a 210 EUR, acrescida da taxa de desembolso de 1,45%, ilustrando a forma como o custo de execução varia com a dimensão do crédito.
Quem faz o quê na cobrança de dívidas na Finlândia?
Três entidades intervêm na recuperação de créditos na Finlândia, cada uma com um papel jurídico próprio, e um credor lida habitualmente com as três de forma sequencial à medida que uma dívida por pagar avança.
Agências de recuperação de crédito
As agências de cobrança licenciadas conduzem a fase extrajudicial: enviam lembretes, emitem a interpelação formal e negoceiam planos de pagamento, ao abrigo das regras estabelecidas pela Perintälaki (Lei da Cobrança de Dívidas). Os seus instrumentos limitam-se a lembretes, interpelações formais e planos de pagamento negociados; estas entidades não podem penhorar bens, efetuar retenções sobre salários ou obter uma decisão judicial. Para isso, é necessário um título executivo e o Ulosottolaitos. Na prática, uma agência de cobrança aplica a mesma sequência de lembretes e interpelações, quer o devedor seja um particular ou uma empresa, embora a taxa de juro e os limites máximos de custos aplicáveis difiram entre créditos de consumo e comerciais.
Tribunais e autoridade de execução
O käräjäoikeus (tribunal de comarca) emite o título executivo, seja através de uma decisão à revelia sobre um crédito não contestado num procedimento sumário, seja após um processo comum num crédito contestado. O caminho aplicável depende inteiramente de o devedor contestar ou não o crédito dentro do prazo do tribunal. O Ulosottolaitos (a Autoridade Nacional de Execução da Finlândia) procede então à execução: penhora de salários e de contas bancárias, bem como apreensão de bens móveis e imóveis, sendo a habitação do devedor utilizada apenas como último recurso. O credor não escolhe o tribunal de comarca nem o agente de execução responsável pelo processo; ambos seguem as regras de competência padrão aplicáveis ao crédito.
Advogados
Os advogados representam os credores em créditos contestados, processos judiciais comuns e recursos para o Hovioikeus (Tribunal de Recurso) ou Korkein oikeus (Supremo Tribunal de Justiça). A contratação de um advogado torna-se necessária assim que um crédito é contestado quanto ao mérito, ou logo que o processo entra na fase de processo comum ou de recurso. A Etika Consulting, parceira exclusiva da Debitura para a Finlândia, coordena com advogados sempre que um crédito exige litígio em vez de uma resolução extrajudicial, pelo que o credor não precisa de contratar mandatários locais em separado antes de surgir um litígio.
Quais são as leis e os tribunais aplicáveis à cobrança de dívidas na Finlândia?
O sistema judicial
A Finlândia dispõe de um sistema de tribunais civis de três instâncias. O käräjäoikeus (tribunal de comarca) é o tribunal de primeira instância para créditos de dívida, recorrendo ao procedimento sumário escrito (riidaton velkomusasia) para créditos não contestados e ao processo comum para os contestados; esta estrutura significa que a maioria dos créditos finlandeses nunca exige uma audiência oral. Os recursos são submetidos ao Hovioikeus (Tribunal de Recurso) e, em matéria de direito ou de interesse público, ao Korkein oikeus (Supremo Tribunal de Justiça). Para créditos transfronteiriços da UE no âmbito do Processo Europeu para Ações de Pequeno Montante, o Tribunal de Comarca de Helsínquia tem competência exclusiva, com recurso para o Tribunal de Recurso de Helsínquia. Uma vez que a maioria dos créditos nunca chega a processo comum, a intervenção do tribunal num processo de cobrança típico na Finlândia cinge-se à análise do requerimento sumário e à emissão da decisão.
Legislação principal
- Perintälaki (a Lei da Cobrança de Dívidas, 513/1999, alterada pela 299/2022): regula a conduta na cobrança e o regime de taxas que os credores podem repercutir sobre os devedores durante a fase extrajudicial.
- Vanhentumislaki (a Lei da Prescrição de Dívidas, 728/2003): estabelece os prazos de prescrição e os atos, tais como um lembrete ou reconhecimento, que interrompem a contagem do prazo.
- Korkolaki (a Lei dos Juros, 633/1982): define os juros de mora legais, incluindo as diferentes taxas aplicáveis a créditos de consumo, gerais e comerciais.
- Konkurssilaki (a Lei da Insolvência, 120/2004): regula a insolvência de empresas, incluindo o fundamento para a declaração de insolvência e o papel do administrador.
- Recuperação de empresas (Lei 47/1993): oferece às empresas uma alternativa à insolvência, disponível antes ou no momento da situação de insolvência.
- Recuperação de créditos de particulares (velkajärjestely, Lei 57/1993): permite aos singulares acordar um plano de pagamento homologado por tribunal.
Proteção do consumidor e de dados
A Perintälaki restringe o contacto com devedores consumidores: proíbe contactos aos domingos, feriados ou entre as 20:00 e as 07:00, proíbe associar a cobrança a promoções de vendas, o uso de minutas de documentos enganosas e a divulgação da dívida a um empregador ou membro da família. O devedor dispõe de pelo menos 10 dias para responder a uma interpelação e tem direito a um extrato de saldo gratuito por ano. Estas regras são fiscalizadas pela Kilpailu- ja kuluttajavirasto (Autoridade Finlandesa da Concorrência e do Consumidor) e aplicam-se ao longo de toda a fase extrajudicial, independentemente do montante do crédito. Os devedores mantêm igualmente o direito de contestar cobranças inexatas ou excessivas antes de os assuntos escalarem ainda mais, sendo esta uma das razões pelas quais um registo rigoroso beneficia tanto os credores como os devedores.
Passo 1 - Como funciona a cobrança de dívidas extrajudicial (pré-judicial) na Finlândia?
A cobrança extrajudicial na Finlândia é um processo de lembretes e negociação conduzido ao abrigo da Perintälaki (Lei da Cobrança de Dívidas). A Etika Consulting, parceira da Debitura para a Finlândia, envia o lembrete e a interpelação formal, e negoceia o pagamento ou um plano de pagamentos por escrito diretamente com o devedor. É aqui que a maioria dos créditos se resolve: os lembretes e as interpelações têm custos reduzidos e raramente demoram mais do que alguns meses.
O que o seu processo sustenta
O seu processo, incluindo a fatura original e qualquer correspondência, sustenta a interpelação formal e servirá posteriormente para fundamentar uma ação judicial caso a progressão se torne necessária. Manter esta documentação completa desde o início evita atrasos se o crédito necessitar posteriormente de avançar para o Passo 2. Isto significa também que a fase extrajudicial funciona da mesma forma na Finlândia, quer a dívida subjacente resulte de uma fatura comercial, de um contrato assinado ou de um empréstimo particular.
Prazo típico
A tabela abaixo apresenta uma sequência típica; o prazo real depende da rapidez com que o devedor responde.
| Dia | Ação |
|---|---|
| Dia 0 | Vencimento da fatura ultrapassado; início da contagem dos juros legais. |
| Dias 1 a 14 | Lembrete enviado (limitado a 5 EUR); prazo mínimo de 10 dias concedido ao devedor para responder. |
| Dias 14 a 30 | Interpelação formal por escrito emitida (14 EUR a 50 EUR, dependendo do montante do crédito). |
| Dias 30 a 90 | Negociação ou acordo de pagamento a prestações; uma segunda interpelação, se necessária, está limitada a metade da primeira. |
| Mais de 90 dias | Se a situação continuar por resolver, o seu parceiro propõe a transição para a Etapa 2 para sua aprovação. |
Quando avançar
A transição para a via judicial é uma etapa distinta e aprovada, nunca automática. Os motivos típicos são um devedor que contesta o crédito, ignora contactos repetidos ou incumpre um plano de pagamentos acordado. Esta transição também reinicia o prazo de prescrição ao abrigo da Vanhentumislaki, uma vez que a apresentação de uma ação judicial é um dos atos que interrompe o prazo de prescrição de 3 anos (não executado) ou de 5 anos (sentença), a par de um lembrete, reconhecimento ou pagamento parcial.
Etapa 2 - Como obter um título executivo na Finlândia?
Um título executivo na Finlândia é obtido através do käräjäoikeus (tribunal de primeira instância). Nos créditos não contestados, recorre-se ao processo sumário escrito (riidaton velkomusasia): o credor apresenta um requerimento escrito indicando o montante do crédito, a respetiva base jurídica e os juros e custos reclamados; o tribunal procede à citação do devedor e, caso este não conteste o crédito no prazo estipulado pelo tribunal, habitualmente de 2 a 3 semanas, o tribunal emite uma sentença à revelia que é imediatamente executória, sem necessidade de audiência.
Processos ordinários
Se o devedor contestar o crédito, o processo passa a ordinário: uma troca completa de articulados escritos, provas e, caso o litígio não seja resolvido com base na documentação, uma audiência oral. Os processos ordinários demoram substancialmente mais tempo do que o processo sumário e custam mais, sendo contudo a única via para uma dívida genuinamente contestada ou que exija uma avaliação judicial de factos controvertidos. O credor deve ponderar o registo probatório mais sólido produzido no processo ordinário face ao tempo e custo adicionais antes de decidir contestar uma proposta de acordo parcial. A representação legal torna-se mais importante nesta fase, uma vez que o processo passa a centrar-se na prova e na argumentação jurídica e não num simples incumprimento de pagamento.
Escolher entre o processo sumário e o processo ordinário
A escolha não cabe exclusivamente ao credor: um crédito não contestado qualifica-se automaticamente para o processo sumário, apenas transitando para o processo ordinário se o devedor o contestar formalmente dentro do prazo do tribunal. O credor não pode forçar um crédito contestado através da via mais rápida e económica simplesmente por preferência pessoal.
Custas judiciais
As taxas abaixo são definidas a nível nacional e não variam consoante o tribunal de primeira instância.
| Via | Honorários |
|---|---|
| Processo sumário, submetido eletronicamente, não contestado | EUR 70 |
| Processo sumário, outro, não contestado | EUR 100 |
| Crédito contestado, transita para processo ordinário | EUR 310 |
| Crédito contestado padrão | EUR 610 |
Mais informações sobre processos judiciais na Finlândia
Uma sentença do käräjäoikeus pode ser objeto de recurso para o Hovioikeus (Tribunal de Recurso) e, caso o processo suscite uma questão de direito ou de interesse público, ulteriormente para o Korkein oikeus (Supremo Tribunal de Justiça). Um recurso não suspende automaticamente a execução da sentença subjacente, pelo que o Ulosottolaitos pode, regra geral, avançar enquanto o recurso estiver pendente, a menos que o tribunal de recurso determine o inquérito em contrário. Por conseguinte, a obtenção da sentença do tribunal de primeira instância constitui frequentemente o fim prático da batalha legal para um crédito direto, mesmo que o devedor venha posteriormente a recorrer. É também por esta razão que a Etika Consulting recorre ao processo sumário sempre que um crédito preenche os requisitos, reservando os processos ordinários para dívidas genuinamente contestadas.
Etapa 3 - Como funciona a execução de dívidas na Finlândia?
O Ulosottolaitos (Autoridade Nacional de Execução da Finlândia) procede à execução logo que o credor disponha de um título executivo. Nesta fase, a execução tem natureza administrativa e não judicial: uma vez existente o título, o Ulosottolaitos atua diretamente com base no mesmo, sem necessidade de uma nova audiência judicial para cada etapa. Os agentes de execução podem penhorar salários e contas bancárias, bem como apreender bens móveis e imóveis, sendo a habitação do devedor utilizada apenas como último recurso. Para o credor, esta é a etapa que converte um direito legal no papel em salários penhorados ou bens vendidos. A mesma autoridade trata da execução a nível nacional, pelo que o processo não varia entre as regiões da Finlândia.
Como decorre a execução
- O credor apresenta o pedido ao Ulosottolaitos acompanhado do título executivo e da sentença ou decisão subjacente.
- O agente de execução notifica o devedor e exige uma declaração de bens que abrange rendimentos, contas bancárias, propriedade e outros bens conhecidos.
- São penhorados salários ou contas bancárias, respeitando uma parcela protegida dos rendimentos do devedor que assegura os custos básicos de subsistência; se tal não for suficiente, os bens móveis e, seguidamente, os bens imóveis podem ser apreendidos e vendidos.
- Os fundos recuperados são pagos ao credor à medida que vão sendo obtidos, deduzidas as taxas de execução.
A prestação de uma declaração de bens inexata acarreta consequências legais próprias para o devedor. Se os salários, as contas bancárias e os bens móveis não cobrirem integralmente o crédito, os bens imóveis, tais como propriedades, também podem ser apreendidos, embora esta via seja utilizada apenas quando os restantes bens se revelem insuficientes. A título exemplificativo, uma parcela do salário mensal é sempre salvaguardada para permitir que o devedor faça face à renda e a outras despesas essenciais.
Custos de execução
Os custos de execução estão indicados abaixo e variam consoante o montante recuperado, pelo que esta tabela se aplica à maioria dos processos.
| Item | Honorários |
|---|---|
| Taxa tabelada (por montante recuperado) | 2,50 EUR – 210 EUR |
| Taxa de processamento | 5 EUR ou 10 EUR |
| Taxa de despesas | 1,45% (com um limite máximo de 5.000 EUR) |
| Taxa de leilão | 450 EUR ou 1.100 EUR |
| Taxa de despejo | 110 EUR ou 225 EUR |
Os custos de execução são geralmente cobrados a partir dos fundos do devedor antes de o saldo chegar ao credor, embora o credor possa ter de os suportar caso a execução não recupere qualquer montante.
Custos em comparação com a recuperação
Uma vez que as taxas tabeladas e de despesas variam consoante o montante recuperado, a execução de um pequeno saldo remanescente é proporcionalmente mais dispendiosa do que a de um montante elevado, o que deve ser ponderado antes de avançar com uma cobrança marginal. Se o devedor não tiver ativos suficientes para liquidar a totalidade da dívida, poderá seguir-se um processo de insolvência, abordado de seguida no Passo 4.
Passo 4 - Como é que os processos de insolvência afetam a recuperação de dívidas na Finlândia?
A insolvência na Finlândia rege-se por regras distintas para empresas e particulares, constituindo geralmente uma solução de último recurso quando a cobrança amigável e a execução não permitiram recuperar a dívida. Ambas as vias têm desfechos diferentes para o devedor: uma empresa é dissolvida e liquidada, enquanto um singular pode eventualmente obter a exoneração do saldo remanescente. Ambos os processos são públicos a partir do momento em que são instaurados, razão pela qual vale a pena esgotar primeiro as diligências amigáveis e de execução iniciais e devidamente documentadas.
Insolvência de pessoas coletivas
A Konkurssilaki (Lei da Insolvência, 120/2004) rege a insolvência de pessoas coletivas, acionada quando uma empresa se encontra incapaz de pagar as suas dívidas à medida que se vencem e essa incapacidade não é meramente temporária. Tanto um credor como a empresa devedora podem apresentar um requerimento no käräjäoikeus. Uma vez declarada a insolvência, um administrador nomeado pelo tribunal assume o controlo da massa insolvente, liquida os ativos e distribui os produtos pelos credores; a própria empresa não beneficia de exoneração. Trata-se de um processo ao nível da empresa: extingue o negócio e respetivos ativos, e não os particulares que o geriram. O administrador, e não a gestão da empresa, decide quais os contratos que continuam e que ativos são vendidos, prestando contas ao tribunal e aos credores à medida que o processo decorre.
Recuperação de empresas
Como alternativa à insolvência, uma empresa pode avançar com um processo de recuperação ao abrigo da Lei 47/1993, disponível tanto antes como no momento da insolvência. Um profissional elabora um plano de recuperação, que requer a aprovação dos credores antes de ser homologado pelo tribunal, permitindo à empresa continuar a laborar enquanto cumpre os pagamentos de acordo com um calendário revisto. Dado que os credores devem aprovar o plano, esta via oferece uma forma de influenciar o resultado que a mera liquidação não permite. Um credor a quem seja solicitada a aprovação de um plano de recuperação deve ponderar o calendário de pagamentos revisto face ao que a liquidação provavelmente renderia, uma vez que a aprovação vincula o credor ao plano homologado.
Recuperação de dívidas de particulares
As pessoas singulares podem solicitar o velkajärjestely (recuperação de dívidas de particulares) ao abrigo da Lei 57/1993. O käräjäoikeus homologa um plano de pagamentos que reflete aquilo que o devedor pode realisticamente pagar, sendo o devedor exonerado da dívida remanescente apenas após ter efetuado cada um dos pagamentos previstos no plano. Como a exoneração apenas ocorre após o cumprimento integral, a recuperação prática por parte do credor ao abrigo de um plano homologado depende de o devedor o cumprir durante toda a sua duração.
Processo do credor
Os credores devem registar os seus créditos junto da massa insolvente, indicando o montante, o fundamento e a documentação comprovativa, para serem elegíveis para qualquer distribuição; omitir este passo pode significar a perda de qualquer quota-parte do pagamento, pelo que uma documentação oportuna e completa é fundamental. As insolvências transfronteiriças na UE são reguladas pelo Regulamento (UE) 2015/848, que exige que os credores estrangeiros sejam notificados e tenham a oportunidade de reclamar créditos. Isto aplica-se tanto a um credor finlandês a quem seja devida uma quantia por um devedor sediado noutro Estado-Membro da UE, como a um credor estrangeiro a quem seja devida uma quantia por um devedor finlandês que se encontre em situação de insolvência.
Custos, juros e quem paga o quê na Finlândia
Qualquer cobrança na Finlândia segue a mesma tabela de taxas, quer o crédito seja pequeno e simples ou termine em tribunal.
- A nossa comissão: Sem sucesso, sem custos na fase extrajudicial - não paga nada a menos que recuperemos (ver preços).
- Custas judiciais e de execução: aplicam-se apenas se o processo avançar, habitualmente entre 70 EUR e 610 EUR em custas judiciais e uma taxa estipulada pelo Ulosottolaitos de 2,50 EUR a 210 EUR, acrescida de uma taxa de desembolso de 1,45% (com um limite máximo de 5.000 EUR), aplicando-se taxas adicionais de 450 EUR ou 1.100 EUR caso o processo chegue a leilão.
- Juros legais: 9,5% ao ano (consumidores/geral) ou 10,5% ao ano (comerciais) ao abrigo da Korkolaki, com contagem a partir da data de vencimento ou 30 dias após a fatura.
- Custos de cobrança legais: limitados pelo montante do crédito ao abrigo da Perintälaki, com um total de 60 EUR, 120 EUR ou 210 EUR consoante o escalão, ou 51 EUR se o crédito for diretamente executável.
- Quem fica com o quê: o capital recuperado é seu; os juros legais e os custos de cobrança limitados seguem as regras acima referidas.
Todos os valores acima aplicam-se ao período de 1 de julho a 31 de dezembro de 2026; a taxa de referência subjacente aos valores dos juros é fixada duas vezes por ano pelo Banco da Finlândia, pelo que deve verificar sempre a taxa em vigor antes de faturar juros legais de um crédito mais antigo.
Cobrança de dívidas transfronteiriças na Finlândia
A Finlândia participa plenamente nos instrumentos de justiça civil transfronteiriça da UE, que funcionam em paralelo com as vias nacionais acima indicadas.
Processo Europeu para Ações de Pequeno Montante
O Processo Europeu para Ações de Pequeno Montante (Regulamento 861/2007) abrange créditos transfronteiriços até ao limite comunitário de 5.000 EUR. Na Finlândia, o Tribunal de Comarca de Helsínquia tem jurisdição exclusiva, julga o processo em finlandês, sueco ou inglês e cobra uma taxa de justiça de 86 EUR. Os recursos são submetidos ao Tribunal de Recurso de Helsínquia.
Injunção de Pagamento Europeia
A Injunção de Pagamento Europeia (Regulamento 1896/2006) permite a um credor obter uma decisão executória para um crédito transfronteiriço não contestado através do mesmo processo de injunção utilizado para créditos sumários nacionais.
Reconhecimento de decisões judiciais
Ao abrigo do Regulamento Bruxelas I Reestruturado (1215/2012), uma decisão judicial proferida noutro Estado-Membro da UE é reconhecida automaticamente na Finlândia, sem necessidade de um processo de exequatur separado. A execução é requerida no käräjäoikeus da residência do devedor ou no Tribunal de Comarca de Helsínquia se o devedor não residir na Finlândia, com recurso através do Hovioikeus e, posteriormente, do Korkein oikeus.
Parceiros na nossa rede
Estas empresas são parceiras da nossa rede para este país. Abra um perfil para saber mais sobre cada uma delas. Se for necessária uma ação judicial no seu Processo, o seu parceiro enviará um orçamento através da plataforma; nada se inicia até que o aceite.
- Especialistas verificados
- Nada começa até aceitar o orçamento
- Taxas justas e pré-negociadas
A Asianajotoimisto Advoline Oy é uma sociedade de advogados de referência em Helsínquia que disponibiliza serviços eficazes de cobrança de dívidas na Finlândia, reconhecida pela sua experiência desde 2007 e orgulhosa membra da Suomen Asianajajaliitto, garantindo confiança e excelência em cada processo.


A Backstrom & Co é uma sociedade de advogados de referência em Helsínquia que disponibiliza serviços eficazes de cobrança de dívidas na Finlândia, posicionando-se como o parceiro de confiança para a recuperação de créditos desde 1993, com distinções como Melhor Advogado de Propriedade Intelectual em 2016 e membros da Eurojuris International e da INTA.

A Attorneys Ltd Ulrika Larpes Consulting é uma sociedade de advogados de referência em Helsínquia que disponibiliza serviços eficazes de cobrança de dívidas na Finlândia, fundada em 2011, com filiação no Euro-American Lawyers Group e na Ordem dos Advogados da Finlândia, prestando serviços multilingues em vários continentes.

A Intressi Oy Ltd é uma agência de recuperação de créditos de referência em Helsínquia que disponibiliza serviços eficazes de cobrança de dívidas na Finlândia, estabelecida em 2011, reconhecida pela sua abordagem centrada no cliente e apoio bilingue, servindo clientes empresariais com soluções personalizadas e competência jurídica.
A Nordic Law Oy é uma sociedade de advogados de referência em Helsínquia que disponibiliza serviços eficazes de cobrança de dívidas na Finlândia, reconhecida desde 1993 pela sua abordagem centrada no cliente e distinções como Who’s Who Legal: Fintech & Blockchain, com filiação na Associação Fintech da Finlândia.
Perguntas Frequentes
Explore nossas FAQs mais comuns abaixo, ou entre em contato diretamente em contact@debitura.com se precisar de ajuda com um Processo específico.






