
Empresa de cobrança de dívidas na Venezuela: Sem sucesso, sem custos
Precisa de uma empresa de cobrança de dívidas na Venezuela? Para faturas vencidas de clientes empresariais na Venezuela, associamos o seu processo a um parceiro verificado com cobertura na Venezuela num único contrato, e só paga quando o dinheiro for recuperado.


Tem dúvidas sobre o seu processo?
Escreva-nos, respondemos por e-mail.

Porque escolher a Debitura para a cobrança de dívidas na Venezuela
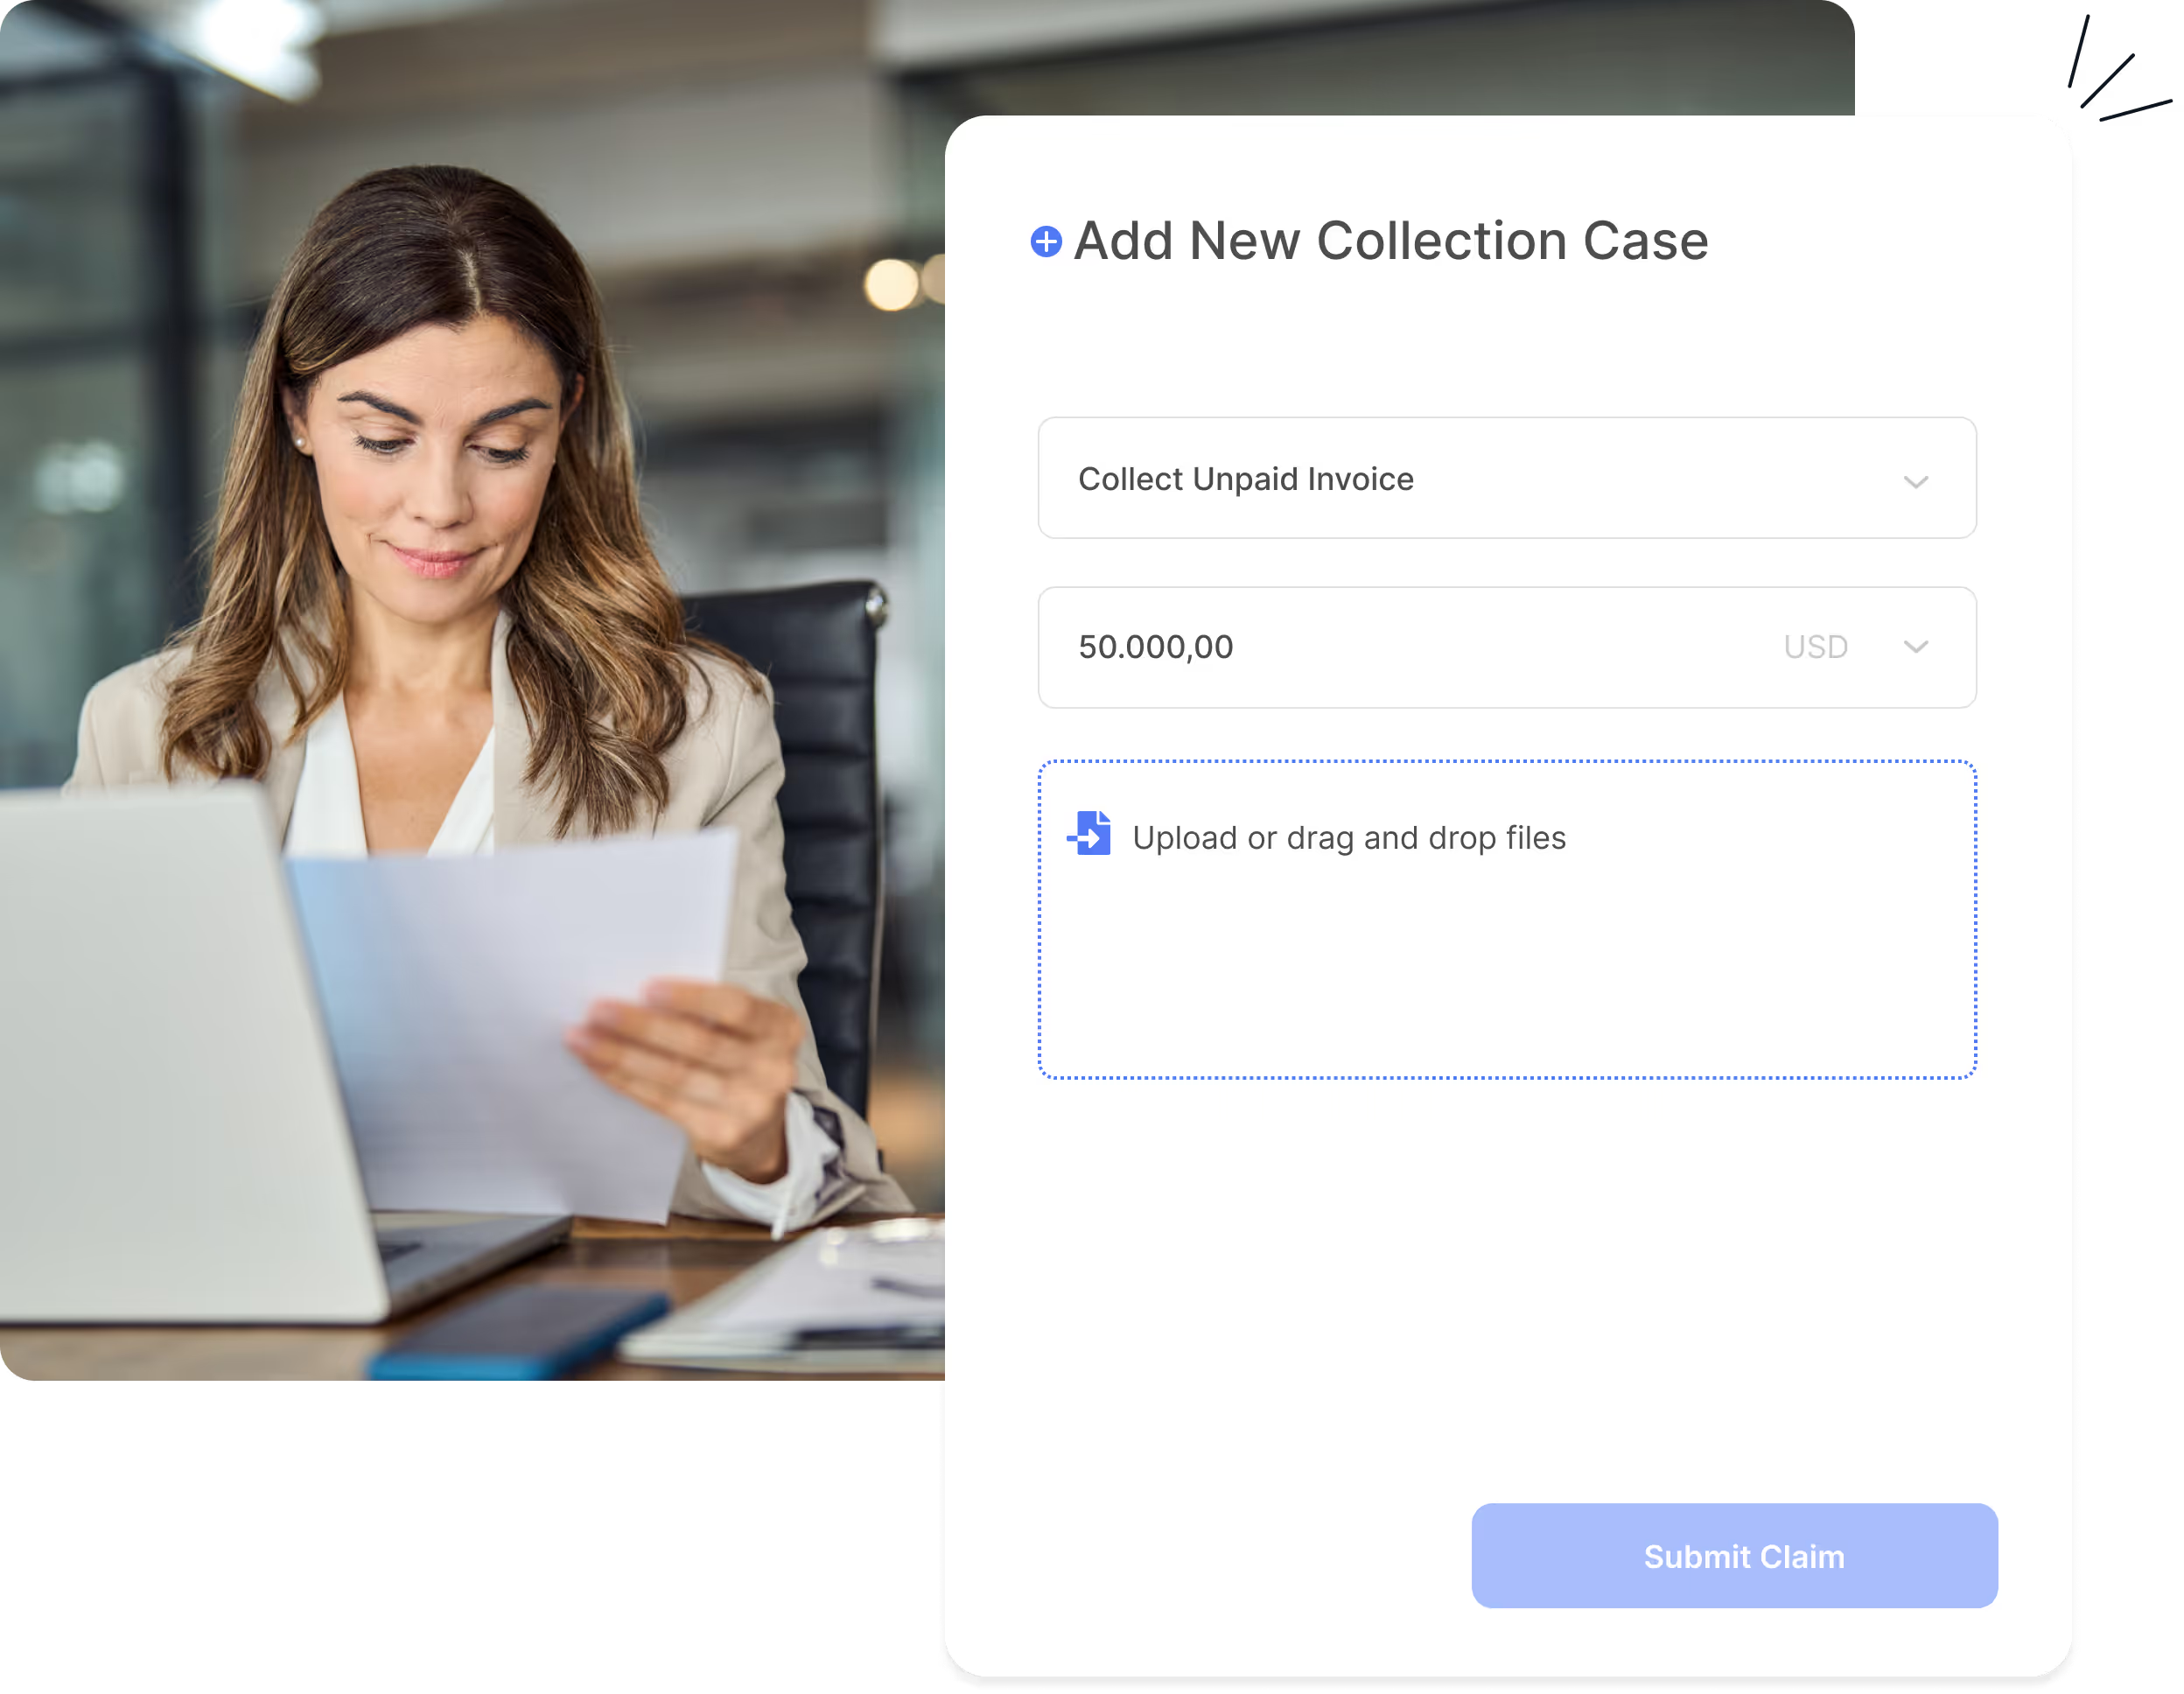
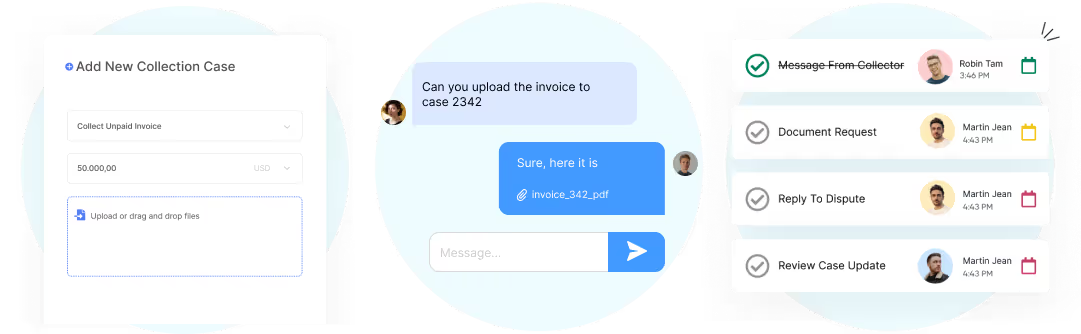
Começar demora cerca de dois minutos e não custa nada.
- Crie uma conta gratuita e envie o crédito: a fatura ou contrato, a prova de que a quantia é devida e os dados de registo do devedor.
- Conheça a comissão antes de avançar. A comissão de sucesso exata aparece no ecrã antes de submeter e depende do país do devedor e não do seu.
- Assine a Procuração digitalmente para que o parceiro possa agir em seu nome na fase amigável.
- O parceiro assume o processo. Localização de devedores, uma interpelação formal por escrito e uma campanha multicanal ao longo de um Período de Cobrança de seis meses.
- Decide sobre a via judicial. Se a fase amigável não resolver o crédito, recebe uma recomendação com custos associados sobre a via correta: o procedimento de intimação num crédito documentado, a via executiva caso detenha um título executivo autêntico, ou o processo comum. Nada é acionado sem a sua aprovação.
Duas coisas que vale a pena fazer antes de carregar o processo. Verifique o instrumento jurídico que realmente possui, uma vez que uma fatura aceite, uma letra de câmbio, uma livrança ("pagaré") ou um cheque abrem a via monitorória rápida. E atualize o valor do crédito, uma vez que as desvalorizações da moeda venezuelana e a indexação judicial significam que um montante nominal antigo já não corresponde ao valor real do crédito.
Preços transparentes e baseados no sucesso
Com a Debitura paga uma comissão de sucesso apenas quando o dinheiro é recuperado. A cobrança pré-judicial é Sem sucesso, sem custos: uma comissão de sucesso deduzida dos montantes recuperados, faturada localmente pelo seu parceiro. As taxas dependem do país do devedor, não do seu.
- Devedores na Europa (UE, Islândia, Liechtenstein, Noruega, Reino Unido e Suíça): Comissões de sucesso a partir de 6%, dependendo do valor do crédito.
- Devedores no resto do mundo: Comissões de sucesso a partir de 7,5%, dependendo do valor do crédito.
- Créditos mais antigos: aplica-se um acréscimo para créditos em atraso entre 12 e 24 meses e para créditos com mais de 24 meses.
- A ação judicial é opcional: aprova um orçamento jurídico, com os custos judiciais indicados separadamente, antes de qualquer despesa legal.
Consulte a página de preços para a tabela completa de taxas, ou obtenha uma estimativa instantânea ao enviar um pedido de cobrança.
Como funciona a cobrança de dívidas na Venezuela?
A cobrança de dívidas na Venezuela começa com uma fase amigável tratada por um parceiro credenciado que cobre a Venezuela: lembretes e uma exortação formal de pagamento, com o objetivo de obter o pagamento integral ou um acordo de pagamento parcelado por escrito. A maioria dos créditos diretos é resolvida nesta fase. Se o devedor continuar a não pagar, o recurso aos tribunais é uma etapa separada e aprovada - nunca automática.
Os quatro passos da fatura não paga ao dinheiro recuperado
- Cobrança amigável: lembretes, uma exortação formal de pagamento e negociação, tratados por um parceiro credenciado que cobre a Venezuela. A maioria dos créditos não contestados é resolvida nesta fase, sem recorrer a tribunais.
- Título executivo: se o devedor continuar sem pagar, o seu parceiro avalia a via legal para obter um título executivo e o utilizador aprova um orçamento jurídico, com as custas judiciais indicadas separadamente, antes de qualquer avanço.
- Execução: com um título executivo, a autoridade de execução competente pode penhorar salários, fundos bancários e outros ativos até que o crédito seja recuperado.
- Insolvência: se o devedor se revelar insolvente, a recuperação depende do processo de insolvência local e é frequentemente incerta. Qualquer passo nesse processo é orçamentado separadamente e só tem início se o aceitar.
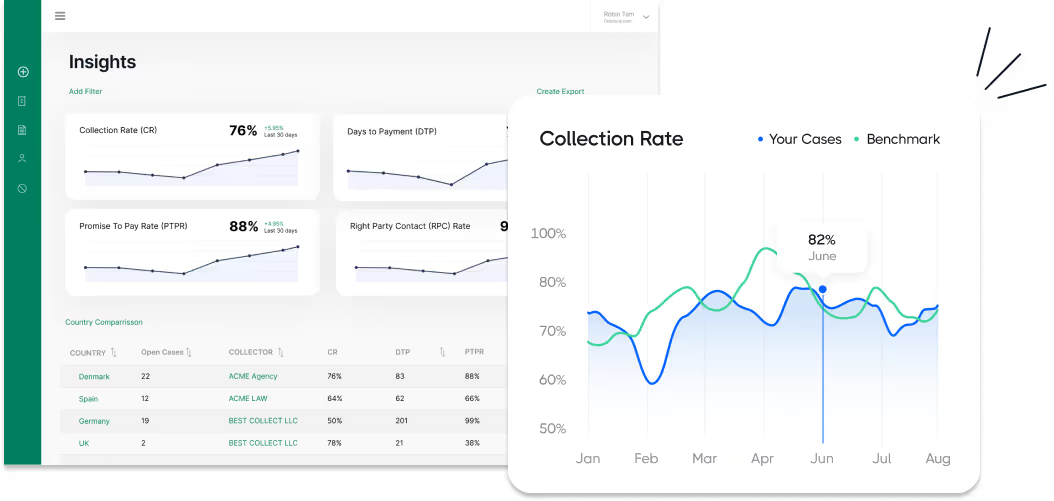
Cada passo é acompanhado no seu painel de controlo e nada avança sem a sua aprovação. Os detalhes jurídicos completos para a Venezuela - prazos, custos, tribunais e execução - encontram-se no guia abaixo.
Cobrança de dívidas na Venezuela - o guia completo de 2026
Este guia aborda a cobrança de dívidas na Venezuela para credores, consultores jurídicos internos e equipas financeiras: o prazo de prescrição, o procedimento injuntivo utilizado pela maioria das reclamações comerciais, juros legais, execução e insolvência. Quando um valor não pôde ser rastreado até uma fonte fiável, foi omitido em vez de estimado, sendo essas lacunas devidamente assinaladas.
Nesta página:
Por que você pode confiar neste guia
Elaborado a partir de fontes jurídicas primárias e revisto por especialistas locais licenciados nesta jurisdição.
Perguntas ou feedback? Envie-nos um e-mail para contact@debitura.com , atualizamos este guia com base na sua contribuição.
Debitura em Números:
- 180 países cobertos - cada Processo é tratado por um parceiro local
- Mais de 5.000 empresas registadas na Debitura
- 33 dias de tempo médio até ao primeiro pagamento em Processos europeus
Sobre o autor
Escrito por Lars Holdgaard, Fundador da Debitura (mais de 10 anos de experiência em recuperação de dívidas B2B a nível global).

Especialistas locais contribuintes:
Última atualização:

Cobrança de dívidas na Venezuela - respostas rápidas
O enquadramento de cobrança da Venezuela está integrado em dois códigos antigos e não numa legislação de cobrança moderna, sendo que as questões práticas encontram respostas claras nesses códigos. A instabilidade cambial constitui uma vertente distinta e igualmente importante.
Qual é o prazo para cobrar uma dívida na Venezuela?
Dez anos, quer o crédito seja civil ou comercial. Ambos os códigos convergem para o mesmo prazo ordinário. O Código Civil, art. 1977, estabelece a prescrição de ações pessoais em dez anos e de ações reais em vinte. O Código de Comercio, art. 132, fixa a prescrição comercial ordinária em dez anos, exceto se um prazo mais curto estiver estipulado noutra disposição desse Código ou noutra lei. Não existe um prazo de prescrição específico para consumidores ou empresas na Venezuela.
| Tipo de crédito | Prazo de prescrição |
|---|---|
| Créditos cíveis ordinários e de consumo (ações pessoais) | 10 anos (Código Civil, art. 1977) |
| Créditos comerciais ordinários entre comerciantes | 10 anos (Código de Comercio, art. 132) |
| Ações sobre bens imóveis | 20 anos (Código Civil, art. 1977) |
| Ações de corretagem (corretaje) | 2 anos a contar da conclusão da operação (Código de Comercio, art. 81) |
A prescrição é interrompida por uma petição judicial registada com citação autorizada pelo juiz, por um decreto de penhora judicial notificado ao devedor, por qualquer outro ato que constitua o devedor em mora (Código Civil, art. 1969) e pelo reconhecimento do direito do credor por parte do devedor, como por exemplo um pagamento parcial (art. 1973). Como o art. 8 do Código de Comercio remete para o Código Civil nos casos omissos, estas regras de interrupção aplicam-se igualmente aos créditos comerciais. Não foi compilado para este guia um catálogo exaustivo dos prazos comerciais mais curtos e específicos para além da regra de corretagem de dois anos, pelo que deve verificar o tipo de crédito específico antes de se basear no valor de dez anos.
Qual é a via rápida para uma reclamação comercial venezuelana?
O procedimiento por intimación, um procedimento injuntivo ao abrigo dos arts. 640 a 652 do Código de Procedimiento Civil. Está disponível para uma quantia líquida e exigível comprovada por um documento público ou privado, o que na prática significa uma fatura aceite, uma letra de câmbio, uma livrança (pagaré) ou um cheque. O tribunal emite uma ordem de pagamento num prazo de dez dias sem ouvir previamente o devedor. O devedor dispõe então de dez dias úteis (días de despacho) para apresentar oposição, sendo uma oposição simples suficiente para converter o processo na via ordinária. Na falta de oposição, a decisão torna-se um título executivo definitivo.
Quantos juros pode acrescentar a uma dívida vencida na Venezuela?
Depende de a dívida ser comercial ou civil, sendo a diferença considerável. Numa dívida comercial que seja líquida e exigível, os juros contam-se automaticamente e estão limitados a 12 por cento ao ano, exceto se as partes acordarem de outro modo (Código de Comercio, art. 108). Numa dívida civil sem taxa acordada, a taxa de juro legal é de 3 por cento ao ano (Código Civil, art. 1746), permitindo também ao tribunal reduzir uma taxa convencional excessivamente desproporcionada e limitando os juros dos empréstimos hipotecários a 1 por cento ao mês.
| Tipo de dívida | Juros aplicáveis na ausência de acordo |
|---|---|
| Comercial, líquida e exigível | Automático, limitado a 12 por cento ao ano (Código de Comercio art. 108) |
| Civil | 3 por cento ao ano (Código Civil art. 1746) |
Porque o montante nominal de uma reclamação na Venezuela não conta toda a história
Os tribunais venezuelanos aplicam por iniciativa própria a indexação monetária judicial, corrección monetaria, às reclamações pecuniárias, utilizando o Índice Nacional de Precios al Consumidor do Banco Central de Venezuela, partindo do princípio de que a inflação elevada é um facto notório. A Sala de Casación Civil do Tribunal Supremo de Justicia alargou esta prática a reclamações denominadas em dólares norte-americanos. Estão subjacentes duas redenominações de moeda: o Bolívar Soberano em 2018, que eliminou cinco zeros, e o Bolívar Digital em 2021 (Decreto 4.553, Gaceta Oficial 42.185, em vigor a 1 de outubro de 2021), que eliminou mais seis. Um crédito quantificado num valor nominal antigo tem de ser recalculado para adquirir significado.
Qual é o tribunal competente para o seu crédito?
Depende do valor, sendo o limite fixado com base numa moeda forte e não num valor em bolívares. Ao abrigo da Resolución No. 2023-0001 do Tribunal Supremo de Justicia de 24 de maio de 2023, os Juzgados de Municipio julgam créditos até 3 000 vezes a taxa de câmbio oficial do Banco Central de Venezuela para a sua moeda de referência de maior valor, competindo aos Juzgados de Primera Instancia tudo o que exceda esse montante. Os processos abreviados e orais aplicam-se até 1 500 vezes essa mesma referência. O Tribunal Supremo de Justicia adotou esta fórmula precisamente porque a anterior Unidad Tributaria, expressa em bolívares, deixara de refletir a realidade económica.
Quem faz o quê na cobrança de dívidas na Venezuela?
A recuperação de créditos na Venezuela decorre mais através dos tribunais do que de qualquer setor regulado de cobrança, pelo que a distinção útil reside entre o que pode ser feito antes de recorrer aos tribunais e o que requer a intervenção de um juiz.
Agências de cobrança (a fase pré-judicial)
Função: contactar o devedor, emitir a notificação formal por escrito, negociar o pagamento ou um acordo prestacional. Âmbito: estritamente extrajudicial. Regulação: não foi identificada para este guia nenhuma lei específica da Venezuela relativa à conduta na cobrança de dívidas, não sendo aqui descrita nenhuma. O regulador geral do consumidor, a SUNDDE, atua ao abrigo da Ley Orgánica de Precios Justos e abrange a justiça de preços e práticas comerciais enganosas ou abusivas em geral; não se trata de um regulador de conduta na cobrança de dívidas e não deve ser descrito como tal. O papel da Debitura: A Debitura é a plataforma. O trabalho de recuperação de um crédito na Venezuela é efetuado pelo nosso parceiro exclusivo para a América do Sul, a EMS Debita Internacional.
Os tribunais
Função: emitir o decreto de injunção, decidir sobre créditos contestados e ordenar a penhora. Estrutura: Juzgados de Municipio na base, seguidos dos Juzgados de Primera Instancia divididos por matéria em competências Civil, Mercantil, Tránsito, Bancario e Marítimo, depois os Juzgados Superiores, com a Sala de Casación Civil do Tribunal Supremo de Justicia no topo. Porque é que a divisão importa: uma reclamação comercial pertence à competência Mercantil, e intentar a ação no local errado acarreta uma perda de tempo irrecuperável.
Advogados
Função: intentar e conduzir a injunção (intimación), a via executiva (vía ejecutiva) e os processos ordinários, bem como intervir em todas as fases processuais. Nota sobre representação: não foi possível confirmar através de uma disposição específica para este guia se a representação legal é obrigatoriamente exigida em todos os processos ordinários, pelo que não é enunciada qualquer regra. O que é evidente na prática é que todas as três vias mencionadas no Passo 2 são conduzidas por advogado.
Agentes de Execução
Função: executar a penhora decretada pelo tribunal. Âmbito: os atos de Execução decorrem de uma decisão judicial, seja a penhora cautelar disponível no processo ordinário ou a penhora executiva aplicável desde o início na vía ejecutiva. O papel da Debitura: quando um crédito requer ação judicial, receberá primeiro uma recomendação com respetivo orçamento, não sendo intentada nenhuma ação sem a sua aprovação.
Quais são as leis e os tribunais aplicáveis à cobrança de dívidas na Venezuela?
A recuperação de créditos na Venezuela rege-se pelo Código Civil, pelo Código de Comercio e pelo Código de Procedimiento Civil. Não existe nenhuma legislação moderna consolidada sobre a cobrança de dívidas e, o que é fundamental para os credores estrangeiros, nenhuma lei de cobrança dos Estados Unidos se aplica na Venezuela. O Fair Debt Collection Practices Act é uma lei federal norte-americana sem jurisdição no território, pelo que qualquer descrição da cobrança venezuelana baseada nessa lei estará a descrever a legislação de outro país.
O sistema judicial
Os créditos pecuniários iniciam-se nos Juzgados de Municipio ou nos Juzgados de Primera Instancia, consoante o valor. Os Juzgados de Primera Instancia estão divididos por matéria em competências Civil, Mercantil, Tránsito, Bancario e Marítimo, pelo que uma reclamação comercial é encaminhada para a competência Mercantil. Os recursos são submetidos aos Juzgados Superiores e a cassação à Sala de Casación Civil do Tribunal Supremo de Justicia.
Legislação principal
| Instrumento | O que isto regula para um credor |
|---|---|
| Código Civil | Prescrição de ações pessoais e reais (art. 1977), interrupção (arts. 1969, 1973), juros legais civis (art. 1746) |
| Código de Comercio | Prescrição comercial ordinária (art. 132), o prazo de dois anos aplicável aos corretores (art. 81), juros comerciais automáticos limitados a 12 por cento (art. 108), a subsidiariedade do Código Civil nos casos omissos no Código Comercial (art. 8) e a insolvência no Libro Tercero |
| Código de Procedimento Civil | O procedimento de injunção (procedimiento por intimación - arts. 640 a 652), a via executiva (vía ejecutiva), o processo ordinário e a penhora |
| Resolución No. 2023-0001 do Tribunal Supremo de Justicia de 24 de maio de 2023 | Os limiares de jurisdição indexados à taxa de câmbio entre os Juzgados de Municipio e os Juzgados de Primera Instancia |
| Ley Orgánica de Precios Justos (2014), administrada pela SUNDDE | Proteção geral do consumidor e da justiça de preços. Não constitui um regime de conduta para a cobrança de dívidas |
Proteção do consumidor, descrita com precisão
O regulador geral dos consumidores da Venezuela é a SUNDDE, ao abrigo da Ley Orgánica de Precios Justos, sendo a sua jurisdição abrangida pela equidade de preços e por práticas comerciais enganosas ou abusivas em termos gerais. Não foi encontrado nenhum estatuto específico sobre a cobrança justa de dívidas na Venezuela para este guia. Isto significa que as janelas específicas de horário de contacto e os períodos de validação de dívidas comuns na prática dos Estados Unidos não têm base legal venezuelana e não são aqui repetidas. O que restringe um credor é a lei geral: um ato que coloca o devedor em incumprimento tem consequências legais ao abrigo do artigo 1969 do Código Civil, e a conduta comercial abusiva enquadra-se geralmente na alçada da SUNDDE.
O que não pôde ser verificado
Vários pontos foram omitidos em vez de adivinhados: taxas de tribunal para a intimación, a vía ejecutiva e os processos ordinários; a mecânica detalhada da execução pós-sentença; a escala de prioridade de credores artigo por artigo no processo de insolvência; se as empresas estatais estão isentas de processos ordinários de insolvência; a posição sobre o reconhecimento de sentenças estrangeiras e laudos arbitrais; e o atual quadro de proteção de dados da Venezuela para além do direito constitucional de habeas data. Os portais oficiais venezuelanos foram consideravelmente menos acessíveis do que os de jurisdições comparáveis aquando da elaboração deste guia, facto que é aqui relatado em vez de ocultado.
Passo 1 - Como funciona a cobrança de dívidas amigável (extrajudicial) na Venezuela?
A maioria das reclamações venezuelanas vale a pena ser tentada de forma amigável primeiro, porque a alternativa é um processo judicial numa jurisdição onde os prazos e os custos são difíceis de prever. Um parceiro autorizado contacta o devedor, emite uma reclamação formal por escrito e negoceia o pagamento ou um acordo de pagamento em prestações. Não há custos iniciais.
A reclamação tem tanto de valor jurídico como comercial
Nos termos do artigo 1969 do Código Civil, um ato que coloque o devedor em incumprimento interrompe a prescrição e, nos termos do artigo 1973, o mesmo sucede com o reconhecimento pelo devedor do direito do credor, o qual é fornecido por um pagamento parcial ou por um acordo de pagamento em prestações assinado. O prazo de dez anos da Venezuela significa que o prazo limite é raramente o problema mais urgente, mas o reconhecimento importa por uma segunda razão: um reconhecimento assinado ou uma fatura aceite é exatamente o tipo de instrumento de que o procedimento de intimación no Passo 2 necessita.
Como decorre a fase amigável
O Contrato Padrão de Cobrança de Dívidas da Debitura estabelece um Período de Cobrança de seis meses com níveis mínimos de atividade que aumentam consoante o valor da reclamação, pelo que uma reclamação de maior valor recebe mais cartas, mais tentativas de contacto e uma localização de devedores mais profunda. Num processo venezuelano, isto significa confirmar os dados atuais do devedor, emitir a reclamação formal e executar uma campanha multicanal.
| Fase | O que acontece e o respetivo enquadramento legal |
|---|---|
| Dia 0 | A fatura vence-se. Numa dívida comercial líquida e exigível, os juros correm automaticamente ao abrigo do artigo 108 do Código de Comércio. |
| Aprovação do processo e localização de devedores | O parceiro aceita o processo e verifica a identidade do devedor e os dados de contacto atuais. |
| Interpelação formal por escrito | Quantifica o capital mais os juros e coloca o devedor em incumprimento, o que interrompe a prescrição nos termos do artigo 1969 do Código Civil. |
| Período de cobrança de seis meses | Uma campanha multicanal direcionada para o pagamento integral ou para um acordo de pagamento em prestações assinado. |
| Reconhecimento ou pagamento parcial | Interrompe a prescrição ao abrigo do artigo 1973 e produz um documento que fundamenta um pedido de intimación. |
| Decisão de escalamento | Recebe uma recomendação com preços. Nada é apresentado sem a sua aprovação. |
Quantifique a reclamação numa moeda que ainda mantenha algum valor
Este é o ponto específico da Venezuela que determina o valor real de um acordo. Como os tribunais aplicam a indexação monetária por iniciativa própria, utilizando o índice de preços no consumidor do Banco Central da Venezuela, e como duas redenominações eliminaram onze zeros à moeda desde 2018, um valor nominal em bolívares acordado meses antes pode tornar-se quase insignificante no momento em que for pago. Os termos de acordo devem ser expressos de forma a que o valor resista ao atraso, e os planos de prestações, em particular, devem ser estruturados tendo isso em conta.
O que a fase amigável não deve fazer
Como não foi possível identificar nenhum estatuto específico sobre a conduta na cobrança de dívidas na Venezuela, um credor não pode contar com uma lista publicada de salvaguardas com horários de contacto permitidos ou um período de validação legal. O procedimento prudente é manter a campanha documentada, profissional e proporcional. A conduta que constitua uma prática comercial abusiva enquadra-se na alçada geral da SUNDDE ao abrigo da Ley Orgánica de Precios Justos.
Quando avançar
Passe à fase seguinte quando o devedor contestar o fundamento da dívida, quando um acordo de pagamento em prestações for assinado e violado, ou quando o contacto cessar. Avance mais cedo caso o devedor detenha ativos que possam ser transferidos, uma vez que a vía ejecutiva no Passo 2 permite um embargo executivo desde o início da reclamação.
Passo 2 - Como obter um título executivo na Venezuela?
A Venezuela oferece três vias e o documento que possui determina qual delas lhe está acessível. Fazer a escolha certa é o fator mais determinante para a duração de uma cobrança.
Via 1: procedimiento por intimación
Esta é a via monitória e a escolha habitual para uma dívida comercial documentada. Nos termos dos arts. 640 a 652 do Código de Procedimiento Civil, aplica-se a uma quantia líquida e exigível comprovada por documento público ou privado: uma fatura aceite, uma letra de câmbio, uma livrança (pagaré) ou um cheque. O tribunal emite uma ordem de pagamento no prazo de dez dias sem ouvir previamente o devedor. O devedor dispõe então de dez días de despacho para apresentar oposição. Note o que isto significa na prática: uma oposição simples, sem fundamentação de defesa, é suficiente para converter o processo no procedimento comum. A intimación é, portanto, rápida perante um devedor que não colabora, mas não é mais rápida do que um litígio comum perante um devedor que o faz.
Via 2: vía ejecutiva
A vía ejecutiva é uma via autónoma que exige um título executivo público ou autêntico. A sua vantagem reside no momento da execução: permite um embargo executivo desde o início da cobrança, em detrimento do embargo cautelar mais ligeiro disponível no procedimento comum. Se o devedor possuir bens penhoráveis que possam ser transferidos, essa diferença resume todo o processo, constituindo o argumento mais forte para exigir documentação notarial no momento da contratação.
Via 3: o procedimento comum
Caso não exista um documento válido, ou se o devedor se opuser a uma intimación, a cobrança é decidida quanto ao mérito no âmbito do procedimento comum, estando disponíveis os procedimentos abreviados e orais para créditos de menor valor até 1.500 vezes a taxa de câmbio de referência oficial do Banco Central de Venezuela.
| Via | O que precisa | Principal característica |
|---|---|---|
| Procedimiento por intimación | Uma quantia líquida e exigível baseada num documento público ou privado | Ordem de pagamento de dez dias emitida sem ouvir o devedor; uma oposição simples converte-a no procedimento comum |
| Vía ejecutiva | Um título executivo público ou autêntico | Embargo executivo disponível desde o início da cobrança |
| Procedimento comum | Ausência de documento válido ou oposição a uma intimación | Decisão integral de mérito; apenas embargo cautelar |
Mais informações sobre os processos judiciais na Venezuela
A escolha do tribunal competente
A Venezuela não possui um tribunal de pequenas causas com essa designação específica. O valor determina a instância: os Juzgados de Municipio até 3.000 vezes a taxa de câmbio oficial do Banco Central de Venezuela para a sua moeda de referência de maior valor, e os Juzgados de Primera Instancia acima desse montante (Tribunal Supremo de Justicia Resolución n.º 2023-0001 de 24 de maio de 2023). A matéria em litígio determina então a competência na primeira instância, sendo que uma cobrança comercial pertence à competência mercantil.
Porque é que os limiares são expressos sob a forma de múltiplos
Porque um limite fixo em bolívares ficaria obsoleto em poucos meses. O Tribunal Supremo de Justicia abandonou a Unidad Tributaria indexada ao bolívar como parâmetro de acesso em 2023 precisamente por essa razão, voltando a atrelar os limiares a um equivalente em moeda forte. A consequência prática para um credor é que o tribunal competente para uma determinada cobrança pode variar com a taxa de câmbio, pelo que o limite deve ser recalculado no momento da apresentação e não assumido com base num processo anterior.
O que é deliberadamente omitido
Não é indicado aqui qualquer valor relativo a custas judiciais ou ao tempo que uma cobrança na Venezuela demora desde a sua submissão até à sentença. Nenhuma destas informações pôde ser verificada através de uma fonte fiável aquando da elaboração deste guia, e uma estimativa inventada seria pior do que uma lacuna assumida. Solicite ao seu parceiro uma estimativa atual e específica do tribunal antes de escolher uma via.
Passo 3 - Como funciona a execução de dívidas na Venezuela?
A execução na Venezuela baseia-se no embargo, a apreensão judicial dos bens do devedor, sendo a questão decisiva saber quando o pode obter. Isso depende inteiramente da via escolhida no Passo 2.
Os dois tipos de penhora
O processo comum oferece uma penhora preventiva, uma medida de proteção disponível enquanto a reclamação está a ser decidida. A vía ejecutiva oferece uma penhora executiva desde o início da reclamação, o que representa uma posição materialmente mais forte, pois cativa os bens antes de o devedor ter a oportunidade de os reorganizar. Esta diferença é a razão prática para obter um título executivo público ou autêntico na fase contratual, em vez de depender de uma fatura comum.
Como é constituído um título executivo aqui
Ou uma sentença, ou um decreto de intimación sem oposição, que se torna num título definitivo e executório assim que passam os dez días de despacho para oposição sem contestação, ou um instrumento público ou autêntico que sustenta a vía ejecutiva. Ao abrigo do art. 1977 do Código Civil, o direito de usar a vía ejecutiva para executar um título executivo existente prescreve por si só em dez anos, pelo que um título antigo não é utilizável indefinidamente.
| Via seguida | Penhora disponível | Prazo |
|---|---|---|
| Vía ejecutiva | Penhora executiva | Desde o início da reclamação |
| Procedimento comum | Penhora preventiva | Durante o processo, como medida de proteção |
| Intimación sem oposição | Execução sobre o decreto assim que este transitar em julgado | Após passarem os dez días de despacho sem oposição |
A prescrição pode ser interrompida pela própria penhora
Um decreto de penhora judicial notificado ao devedor é um dos atos que interrompe a prescrição ao abrigo do art. 1969 do Código Civil. Num processo prolongado, isto importa: a atividade de Execução não é apenas uma medida de recuperação, mas também protege o crédito.
O que este guia não lhe diz sobre a execução
Os mecanismos pormenorizados de Execução pós-sentença, a lista de bens e rendimentos protegidos contra penhora e os custos da Execução não puderam ser verificados numa fonte venezuelana fiável quando este guia foi elaborado. Essas lacunas são indicadas em vez de preenchidas com detalhes plausíveis. Antes de definir um plano de Execução, peça ao seu parceiro que confirme a situação atual para os bens específicos identificados.
Passo 4 - Como é que os processos de Insolvência afetam a recuperação de dívidas na Venezuela?
A Insolvência venezuelana está consagrada no Código de Comercio, no Livro Terceiro, com a epígrafe De los Atrasos y de las Quiebras (arts. 898 a 1081). Duas características determinam a forma como um credor deve encarar o assunto. Trata-se de um regime exclusivo para comerciantes e oferece dois procedimentos bastante distintos, consoante o devedor se encontre numa situação de falta de liquidez ou efetivamente insolvente.
Atraso e quiebra não são a mesma coisa
Atraso é uma moratória. Destina-se a um comerciante cujos ativos ainda excedem o passivo, mas que enfrenta uma escassez de liquidez temporária e desculpável, sendo o seu objetivo conceder tempo em vez de liquidar. Quiebra é a insolvência. Ao abrigo do art. 914, aplica-se a um comerciante que não se encontra em atraso e cessou o pagamento das suas obrigações comerciais. Para um credor, a distinção importa comercialmente: o atraso sinaliza um devedor solvente com um problema de prazos, enquanto a quiebra sinaliza uma distribuição a partir de uma massa patrimonial.
Quem conduz o processo
O síndico administra a massa patrimonial. Ao abrigo do art. 937, o síndico deve ser advogado ou comerciante no ativo ou anterior, e ao abrigo do art. 972, o síndico representa o conjunto dos credores em juízo e fora dele, administrando os ativos da massa patrimonial. Numa insolvência, a assembleia de credores pode eleger uma comissão de liquidação de três credores, ou o tribunal nomeia um liquidatário. Não existe uma superintendência de insolvência autónoma neste regime: o processo decorre através do tribunal e do síndico.
Qual é a sua posição na hierarquia
O Código de Comercio prevê a venda dos ativos da massa patrimonial, a graduação de créditos através da graduación de créditos e o pagamento aos credores reconhecidos. Os credores titulares de garantia podem acionar a respetiva garantia diretamente, em vez de aguardarem pela distribuição geral, o que constitui a principal razão para obter garantias numa relação comercial venezuelana sempre que possível. A escala de prioridades artigo por artigo para as classes de credores comuns não pôde ser verificada para este guia e não é apresentada aqui.
Correções a informações em circulação sobre a insolvência venezuelana
Duas alegações são frequentemente repetidas e nenhuma pôde ser confirmada. Primeiro, que uma Superintendência de Insolvência nomeia o administrador judicial: tal entidade não foi identificada no regime do Código de Comercio, que atribui essa função ao tribunal e à assembleia de credores. Segundo, que as empresas estatais estão isentas de um processo de insolvência comum; isto não pôde ser confirmado por nenhuma fonte venezuelana e não deve ser tomado como garantido ao avaliar uma contraparte ligada ao Estado.
Se o seu devedor não for comerciante
O atraso e a quiebra são regimes comerciais previstos no Código de Comercio. O que acontece a um singular que não seja comerciante e não possa pagar, bem como a disponibilidade de qualquer mecanismo de exoneração, não foi apurado para este guia. Se o seu devedor for um particular e não uma empresa, consulte o seu parceiro sobre a situação antes de assumir a existência de uma via de insolvência.
O que fazer quando toma conhecimento de um processo
Determine primeiro qual o processo aberto, pois o atraso e a quiebra exigem respostas diferentes. Apresente a reclamação ao síndico acompanhada do contrato, das faturas e de qualquer reconhecimento da dívida. Verifique se dispõe de garantia, pois isso poderá permitir-lhe agir diretamente sobre a caução. Além disso, atualize o valor do crédito em termos indexados, uma vez que, num processo venezuelano, um montante nominal histórico fica aquém do que lhe é devido.
Custos, juros e quem paga o quê na Venezuela
- A nossa comissão: baseada no sucesso, Sem sucesso, sem custos. A taxa segue o país do devedor e não o seu, pelo que é definida pelo local onde o seu devedor se encontra e não pelo local a partir do qual fatura (ver preços).
- Custos judiciais: apenas se o processo avançar. Os tabelamentos de taxas judiciais venezuelanas não puderam ser verificados para este guia, pelo que não é indicado qualquer valor; o seu parceiro informará o custo exato antes de qualquer tramitação.
- Encargos legais do devedor: juros ao abrigo do art. 108 do Código de Comercio ou do art. 1746 do Código Civil, consoante a natureza da dívida, acrescidos de atualização monetária judicial aplicada pelo tribunal.
- Quem fica com o quê: o capital recuperado pertence-lhe. Os juros e a atualização monetária seguem a lei venezuelana e os termos do seu contrato.
Dois regimes de juros distintos
A aplicação de um ou de outro depende de a dívida ser comercial ou civil, sendo considerável a diferença entre ambos.
| Dívida | Regra aplicável na falta de acordo | Fonte |
|---|---|---|
| Comercial, líquida e exigível | Os juros vencem-se automaticamente, com um teto máximo de 12 por cento ao ano, salvo estipulação em contrário entre as partes | Art. 108 do Código de Comercio |
| Civil | 3 por cento ao ano; o tribunal pode reduzir uma taxa convencional excessivamente desproporcionada; os juros de empréstimos hipotecários estão limitados a 1 por cento ao mês | Art. 1746 do Código Civil |
Daqui decorrem duas consequências práticas. Numa reclamação comercial, não necessita de uma cláusula de juros contratuais para que estes comecem a vencer, pois o art. 108 torna-os automáticos assim que a dívida é líquida e exigível. Numa reclamação civil, a taxa legal subsidiária de 3 por cento é suficientemente baixa para que compense estipular uma taxa contratual, sem prejuízo do poder do tribunal de reduzir um valor desproporcionado.
A atualização monetária faz parte do valor, não sendo um acréscimo
Os tribunais venezuelanos aplicam a corrección monetaria a pedidos de pagamento por iniciativa própria, recorrendo ao índice de preços ao consumidor do Banco Central de Venezuela, tendo a Sala de Casación Civil estendido esta prática a créditos denominados em dólares norte-americanos. Para um credor, isto significa que o montante recuperável corresponde ao valor atualizado e não à figura nominal histórica, razão pela qual uma proposta de acordo expressa em valores nominais antigos deve ser sempre reavaliada face ao valor corrigido antes de ser aceite.
O que não consta neste guia
Este guia não indica taxas judiciais, tabelas de custos de execução nem a duração dos processos, por não terem podido ser verificados através de uma fonte fiável. Trata-se de uma lacuna assumida e não de uma omissão: solicite ao seu parceiro que lhe indique a via específica antes de autorizar o avanço do processo.
Parceiros na nossa rede
Estas empresas são parceiras da nossa rede para este país. Abra um perfil para saber mais sobre cada uma delas. Se for necessária uma ação judicial no seu Processo, o seu parceiro enviará um orçamento através da plataforma; nada se inicia até que o aceite.
- Especialistas verificados
- Nada começa até aceitar o orçamento
- Taxas justas e pré-negociadas
Perguntas Frequentes
Explore nossas FAQs mais comuns abaixo, ou entre em contato diretamente em contact@debitura.com se precisar de ajuda com um Processo específico.






