
Empresa de cobrança de dívidas na Malásia: Sem sucesso, sem custos
Precisa de uma empresa de cobrança de dívidas na Malásia? Para faturas por pagar de clientes empresariais na Malásia, os seus créditos são tratados pela Upper Class Collections, o nosso parceiro de cobrança (agensi kutipan hutang) em Kuala Lumpur. Paga apenas quando o dinheiro é recuperado.


Tem dúvidas sobre o seu processo?
Escreva-nos, respondemos por e-mail.

Porque escolher a Debitura para a cobrança de dívidas na Malásia
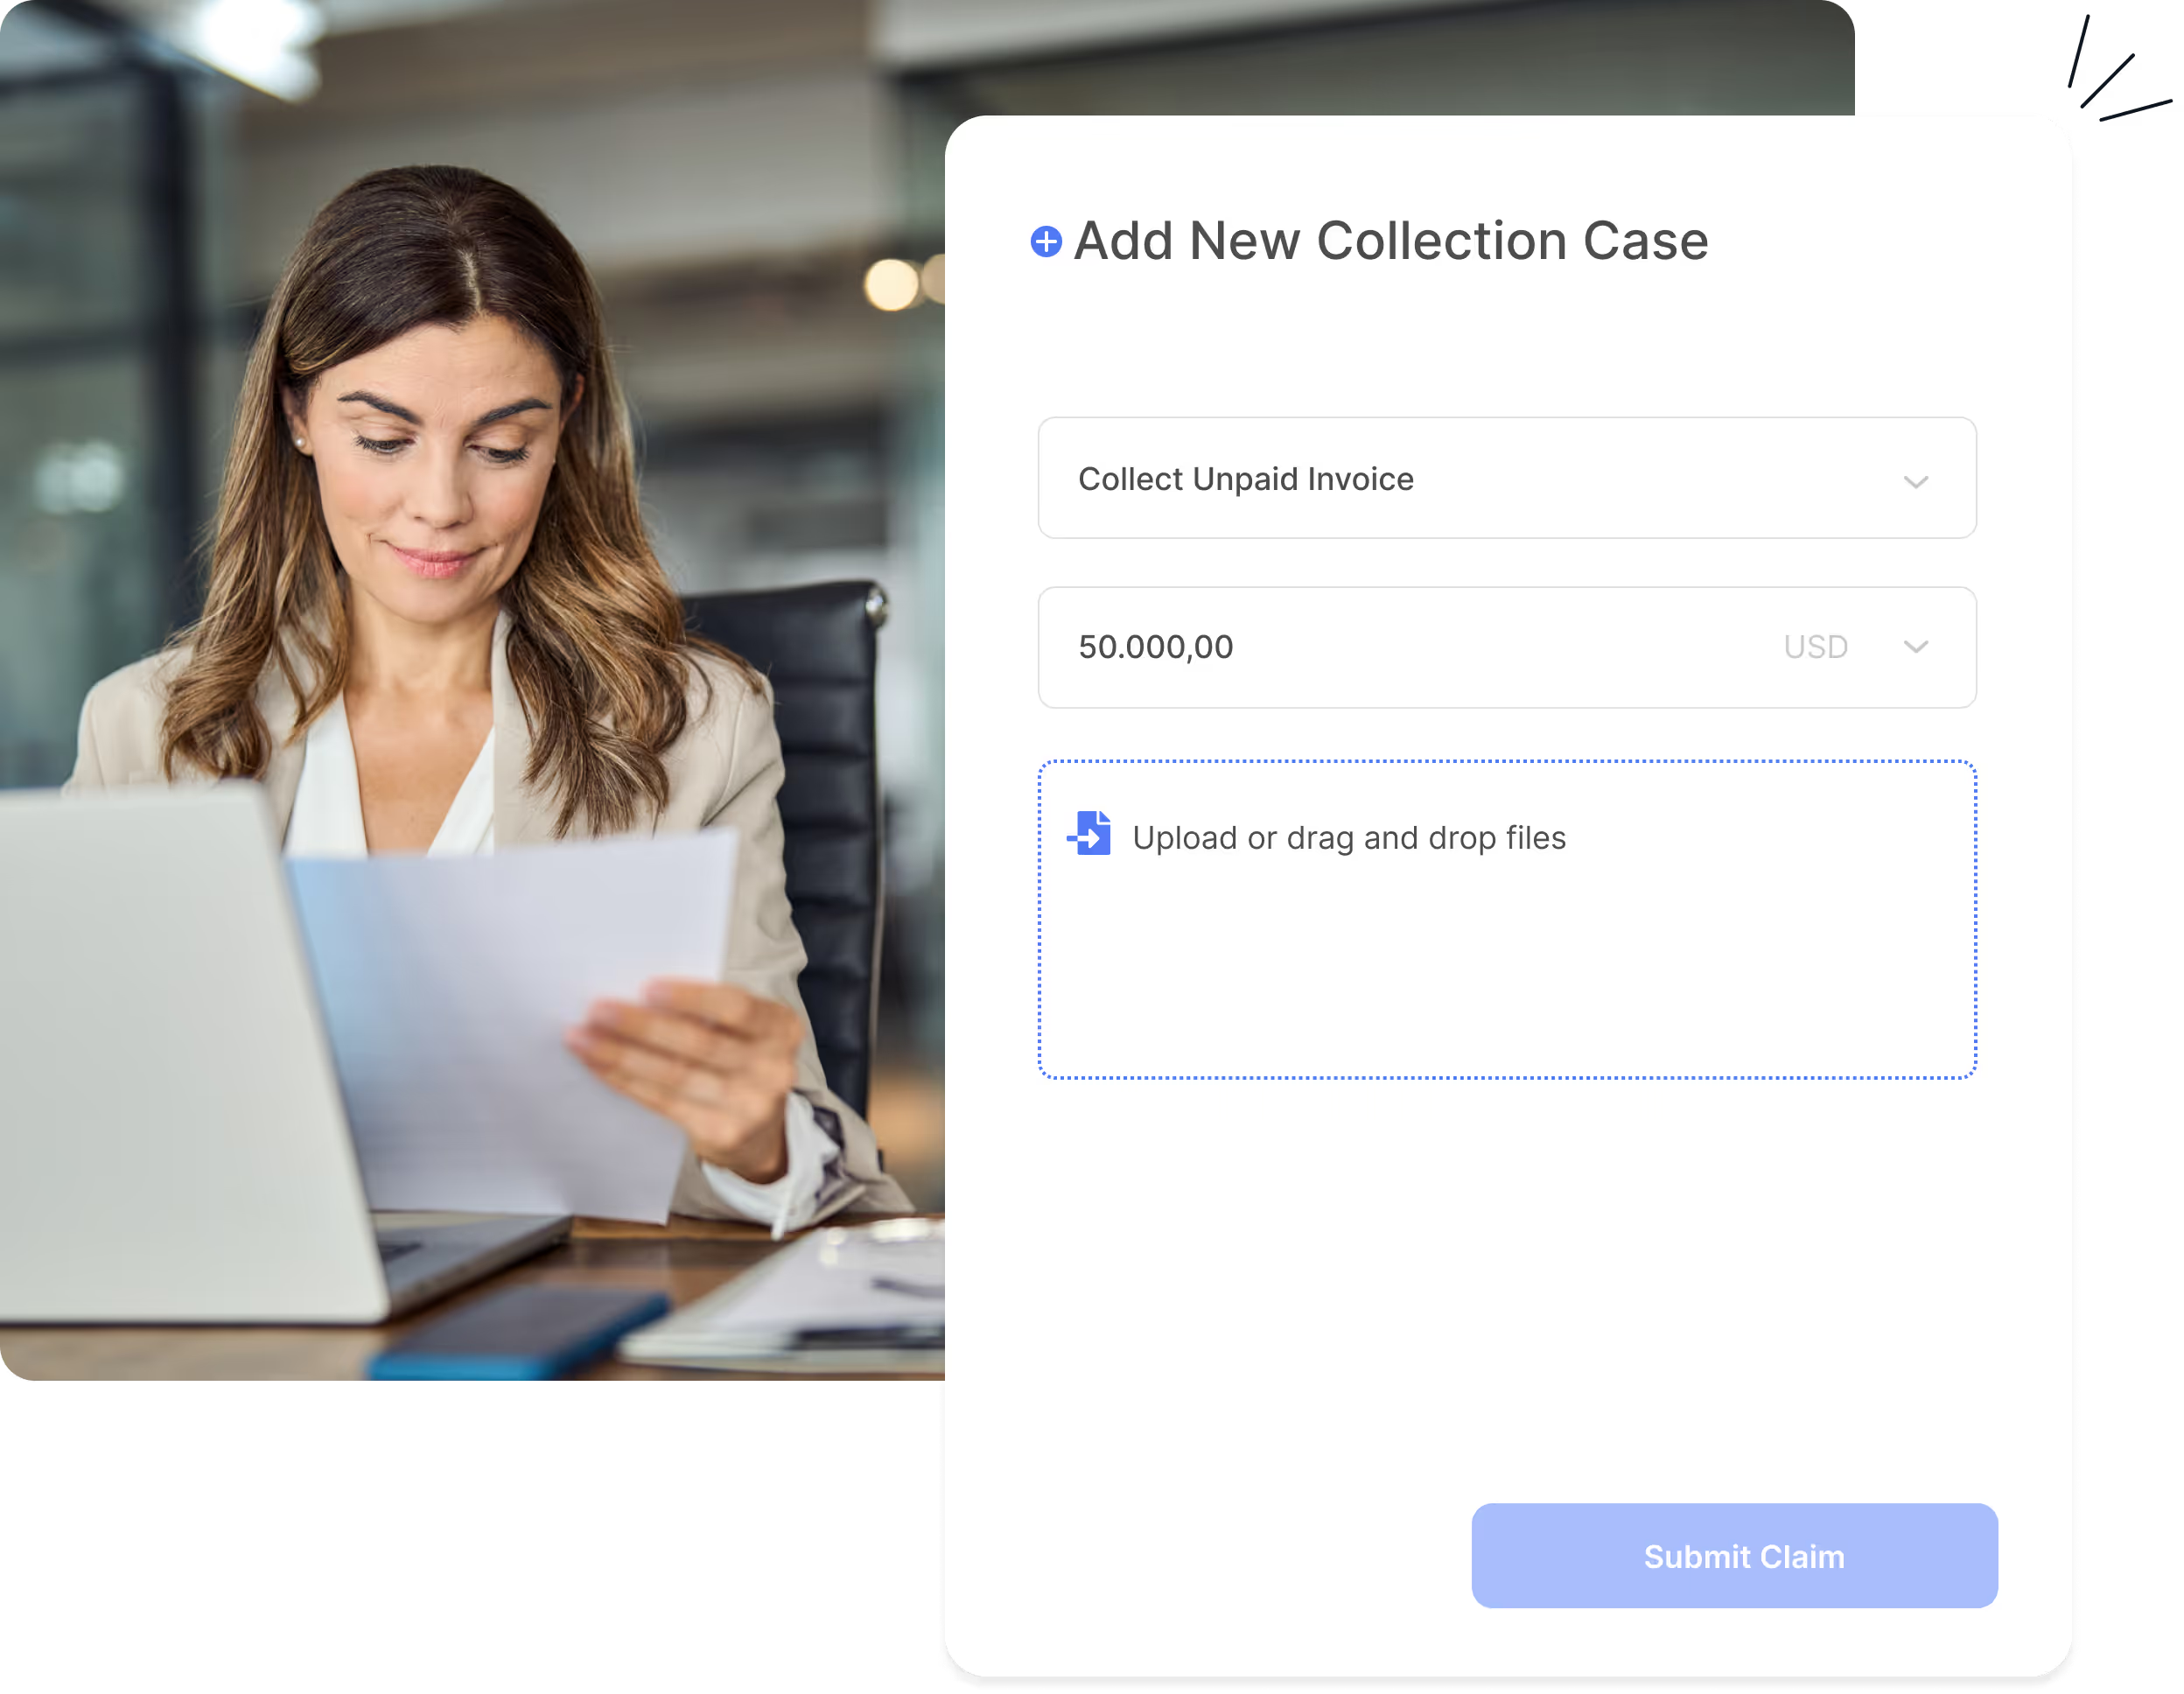
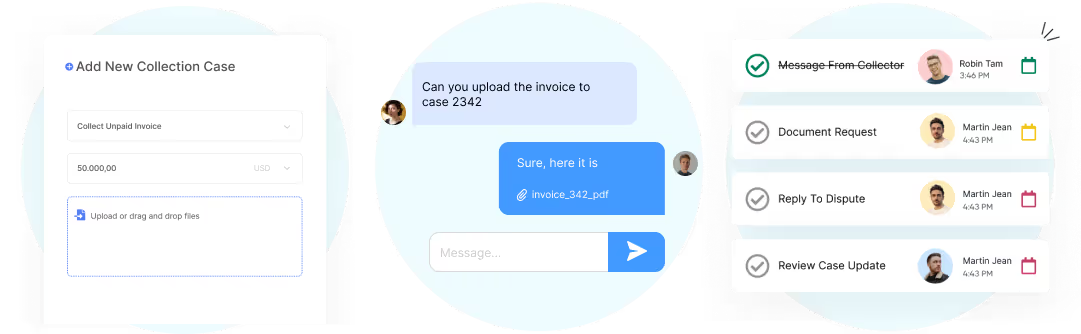
Começar é simples
- Faça coincidir o pedido com o comprador malaio. Utilize o nome legal e a morada do comprador constantes da ordem de compra ou do contrato. Se a sua fatura indicar um comprador em Kuala Lumpur, mas um armazém separado em Selangor tiver assinado a receção das mercadorias, inclua ambos os nomes e moradas e explique o papel do armazém. Anexe a ordem de compra, a fatura e a nota de entrega assinada, caso as possua. Sinalize qualquer divergência nos nomes das empresas antes de entregar o processo.
- Mostre o saldo em dívida no painel de controlo. Introduza a referência da fatura, a data de vencimento, a moeda e o montante em dívida. Por exemplo, se a fatura tiver sido emitida em dólares norte-americanos e o comprador tiver efetuado uma transferência em ringgits malaios, inclua o aviso bancário e o seu registo contabilístico que demonstre como aplicou o valor. Adicione qualquer nota de crédito e correspondência relativa a uma entrega parcial ou a um litígio de pagamento.
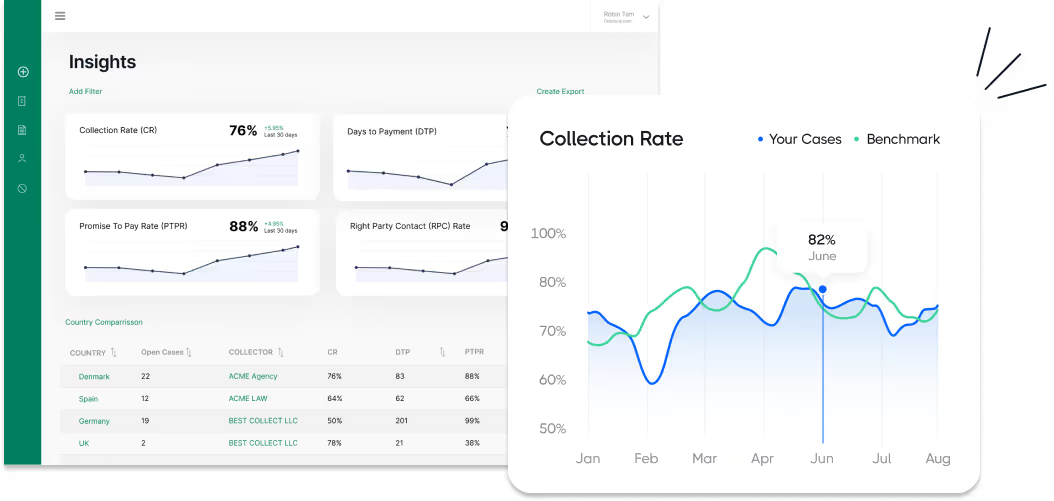
- Verifique como o processo será tratado. Pergunte que parceiro de cobrança trataria do crédito e o que é necessário se a guia de remessa indicar um nome diferente do comprador. Se um prestador apresentar uma proposta, verifique quais as faturas e o trabalho que esta abrange. Na Debitura, acompanhe as atualizações do processo no painel.
Já utiliza software de contabilidade ou um ERP? Importe por CSV ou ligue o QuickBooks Online, o Zoho Books, o Stripe ou o KashFlow, ou utilize o Zapier, a API REST ou o nosso servidor MCP.
Preços transparentes e baseados no sucesso
Com a Debitura paga uma comissão de sucesso apenas quando o dinheiro é recuperado. A cobrança pré-judicial é Sem sucesso, sem custos: uma comissão de sucesso deduzida dos montantes recuperados, faturada localmente pelo seu parceiro. As taxas dependem do país do devedor, não do seu.
- Devedores na Europa (UE, Islândia, Liechtenstein, Noruega, Reino Unido e Suíça): Comissões de sucesso a partir de 6%, dependendo do valor do crédito.
- Devedores no resto do mundo: Comissões de sucesso a partir de 7,5%, dependendo do valor do crédito.
- Créditos mais antigos: aplica-se um acréscimo para créditos em atraso entre 12 e 24 meses e para créditos com mais de 24 meses.
- A ação judicial é opcional: aprova um orçamento jurídico, com os custos judiciais indicados separadamente, antes de qualquer despesa legal.
Consulte a página de preços para a tabela completa de taxas, ou obtenha uma estimativa instantânea ao enviar um pedido de cobrança.
Como funciona a cobrança de dívidas na Malásia?
A cobrança de dívidas na Malásia começa com uma fase amigável tratada localmente pela Upper Class Collections Sdn Bhd: lembretes e uma interpelação de pagamento formal, com o objetivo de obter o pagamento integral ou um acordo de pagamento parcelado por escrito. A maioria dos processos diretos é resolvida nesta fase. Se o devedor continuar a não pagar, a escalada nunca é automática - o seu parceiro avalia a via legal e o senhor aprova uma proposta antes de qualquer passo judicial.
Os quatro passos da fatura não paga ao dinheiro recuperado
- Cobrança amigável: lembretes, uma interpelação de pagamento formal e negociação, tratados localmente pela Upper Class Collections Sdn Bhd. A maioria dos créditos não contestados é resolvida nesta fase, sem recorrer aos tribunais.
- Título executivo: se o devedor continuar sem pagar, o seu parceiro avalia a via legal para obter um título executivo e o utilizador aprova um orçamento jurídico, com as custas judiciais indicadas separadamente, antes de qualquer avanço.
- Execução: com um título executivo, a autoridade de execução competente pode penhorar salários, fundos bancários e outros ativos até que o crédito seja recuperado.
- Insolvência: se o devedor se revelar insolvente, a recuperação depende do processo de insolvência local e é frequentemente incerta. Qualquer passo nesse processo é orçamentado separadamente e só tem início se o aceitar.
Cada passo é acompanhado no seu painel e nada avança sem a sua aprovação. Os detalhes jurídicos completos para a Malásia - prazos, custos, tribunais e execução - encontram-se no guia abaixo.
Cobrança de dívidas na Malásia - o guia completo de 2026
Este guia sobre Cobrança de Dívidas na Malásia explica como funciona a cobrança de dívidas para um credor que tenta recuperar uma fatura não paga: a fase amigável, qual o tribunal a utilizar consoante o valor do crédito, a execução após a obtenção de uma sentença e o que acontece se o devedor for insolvente, incluindo as regras de caducidade específicas aplicáveis em Sabah e Sarawak.
Nesta página:
Por que você pode confiar neste guia
Elaborado a partir de fontes jurídicas primárias e revisto por especialistas locais licenciados nesta jurisdição.
Perguntas ou feedback? Envie-nos um e-mail para contact@debitura.com , atualizamos este guia com base na sua contribuição.
Debitura em Números:
- 180 países cobertos - cada Processo é tratado por um parceiro local
- Mais de 5.000 empresas registadas na Debitura
- 33 dias de tempo médio até ao primeiro pagamento em Processos europeus
Sobre o autor
Escrito por Lars Holdgaard, Fundador da Debitura (mais de 10 anos de experiência em recuperação de dívidas B2B a nível global).

Especialistas locais contribuintes:
Última atualização:

Cobrança de dívidas na Malásia - respostas rápidas
Quanto tempo tenho para processar uma dívida não paga na Malásia?
Uma reclamação de cobrança de dívidas na Malásia relativa a um contrato comum ou fatura não paga caduca decorridos 6 anos a contar da data de vencimento da dívida na Malásia Peninsular (Limitation Act 1953, s.6). Sabah e Sarawak aplicam as suas próprias ordenações de caducidade, uma divisão federativa sem um único prazo de caducidade nacional: 3 anos para uma dívida sem contrato escrito e 6 anos se o contrato for por escrito. Um reconhecimento assinado ou um pagamento parcial reinicia a contagem do prazo (s.26(1)), e uma sentença judicial mantém-se exequível durante 12 anos a contar da data em que se tornou exequível. Uma vez ultrapassado o prazo de caducidade, a dívida não desaparece, mas deixa de poder ser executada através dos tribunais, razão pela qual agir antes de o prazo expirar é importante, e pela qual uma fase amigável bem documentada vale o esforço mesmo antes de considerar qualquer passo judicial.
| Região | Prazo de prescrição |
|---|---|
| Malásia Peninsular (dívida de contrato/fatura) | 6 anos (Limitation Act 1953, s.6) |
| Sabah / Sarawak, contrato não escrito | 3 anos (Limitation Ordinances estaduais) |
| Sabah / Sarawak, contrato escrito | 6 anos |
| Sentença judicial, toda a Malásia | 12 anos |
Quanto custa a cobrança de dívidas na Malásia?
A nossa comissão baseia-se no sucesso - Sem sucesso, sem custos (ver preços) -, pelo que não há nada a pagar se nada for recuperado. Os créditos por pagar há mais de 12 ou 24 meses estão sujeitos a um escalão de comissão superior ao abrigo do nosso acordo padrão, refletindo o trabalho adicional envolvido na recuperação de um crédito antigo. Se um processo avançar para tribunal, os juros posteriores à sentença acumulam-se à taxa predefinida de 5% ao ano ao abrigo da Diretiva de Prática n.º 1 de 2012 do Presidente do Supremo Tribunal (uma taxa contratual superior é aplicável se as partes a tiverem acordado) e os tribunais têm a discricionariedade de atribuir juros anteriores à sentença, sem uma taxa legal fixa. As taxas judiciais e de execução são separadas da nossa comissão e aplicam-se apenas se um processo avançar efetivamente.
Que tribunal devo utilizar para um processo de dívida na Malásia?
Os créditos até 5.000 RM utilizam o processo de Julgados de Paz (Ordem 93, Regras do Tribunal de 2012) no Tribunal de Magistrados, sem necessidade de advogado, sendo apresentados pelo próprio e julgados de forma informal; os créditos superiores passam para processos ordinários no Tribunal de Magistrados, no Tribunal de Sessões ou no Tribunal Superior, consoante o montante. Os processos ordinários demoram mais tempo e exigem, geralmente, um advogado, mas permitem uma maior variedade de soluções. O seu parceiro local avalia qual a via adequada ao seu crédito antes de recomendar o passo seguinte.
| Montante do crédito | Tribunal |
|---|---|
| Até 5.000 RM | Processo de Julgados de Paz, Tribunal de Magistrados |
| Até 100.000 RM | Tribunal de Magistrados (processos ordinários) |
| De 100.000 RM a 1.000.000 RM | Tribunal de Sessões |
| Superior a 1.000.000 RM | High Court |
Que documentos preciso para iniciar uma cobrança na Malásia?
A maioria dos créditos requer a fatura ou o contrato subjacente, prova de entrega ou prestação de serviços e um registo dos lembretes de pagamento já enviados ao devedor, a mesma documentação que fundamenta um reconhecimento por escrito caso necessite posteriormente de reiniciar o prazo de prescrição. Os litígios com consumidores têm também uma opção distinta: o Tribunal de Reclamações de Consumidores (TTPM), gerido pelo KPDN ao abrigo da Lei de Proteção do Consumidor de 1999, com o seu próprio limite monetário, a par dos tribunais comuns. Manter esta documentação organizada desde a primeira prestação em falta poupa tempo se o processo tiver posteriormente de avançar para tribunal. Se tiver dúvidas sobre se o devedor se encontra na Malásia Peninsular ou em Sabah/Sarawak, verifique primeiro a morada registada, uma vez que é isso que determina o prazo de prescrição aplicável.
O que acontece se o meu devedor na Malásia não puder pagar?
No caso de um devedor singular, um credor só pode avançar para a insolvência quando a dívida atinge 100.000 RM (Lei da Insolvência de 1967, artigo 5.º, n.º 1, alínea a)). Um devedor insolvente obtém habitualmente a exoneração automática após 3 anos, pelo que apresentar a sua reclamação de créditos com prontidão é importante para participar em qualquer distribuição. No caso de uma empresa, o pedido de liquidação fica disponível assim que uma dívida de 50.000 RM permaneça por pagar durante 21 dias após uma notificação formal por escrito (Lei das Sociedades de 2016, artigo 466.º, n.º 1, alínea a)); os credores com garantia são pagos antes dos credores sem garantia, pelo que uma dívida comercial comum deve contar ser paga a partir do que restar após a liquidação das reclamações preferenciais. As duas vias de insolvência, a insolvência pessoal e a liquidação societária, são explicadas em detalhe no Passo 4 abaixo.
Quem faz o quê na cobrança de dívidas na Malásia?
Um processo de cobrança por uma empresa de cobrança de dívidas na Malásia envolve habitualmente três intervenientes diferentes, cada um com um papel distinto: uma agência de cobrança licenciada para a fase amigável, os tribunais e agentes de execução após a existência de uma sentença, e os advogados quando um processo exige litigância.
Agências de cobrança de dívidas
As empresas de cobrança de dívidas contactam o devedor em nome do credor, negoceiam planos de pagamento e tentam resolver o crédito antes de chegar a tribunal. A Malásia não dispunha de legislação específica de licenciamento para os cobradores de dívidas até à entrada em vigor da Lei do Crédito ao Consumo de 2025 (Lei 873) a 1 de março de 2026. A lei criou a Suruhanjaya Kredit Pengguna (Comissão de Crédito ao Consumidor, SKP), atualmente ativa e a funcionar, e desde 1 de junho de 2026 que exige que as empresas de cobrança de dívidas se registem como "prestadores de serviços de crédito", com um período de transição de 6 meses que concede aos operadores existentes até cerca de 1 de dezembro de 2026 para concluir o registo. O parceiro local da Debitura já cumpre os seus próprios padrões de licenciamento e associação ao setor, pelo que um crédito submetido hoje é tratado por uma agência recomendada, independentemente da posição em que um operador individual se encontre nessa janela de registo.
Tribunais e agentes de execução
Assim que um crédito deixa de ser contestado e permanece por pagar, transita para o tribunal com jurisdição sobre o montante: o Tribunal de Magistrados, o Tribunal de Sessões ou o Tribunal Superior. Após a sentença, um oficial de justiça ou executor nomeado pelo tribunal realiza a ação de execução, como a penhora e a venda de bens, agindo exclusivamente ao abrigo da autoridade da decisão judicial e do mandado específico emitido, seja um mandado de penhora e venda, uma ordem de garnishment ou uma citação de devedor.
Advogados
Os advogados intervêm assim que um crédito tem de ser apresentado, contestado ou executado em tribunal, uma vez que os processos ordinários acima do limite de pequenos litígios de 5.000 RM exigem geralmente representação legal. Recebe um orçamento jurídico antes de qualquer passo legal, para que possa aprovar o custo antes de incorrer nele, podendo recusar prosseguir sem qualquer encargo. Recorrer a um advogado é também a decisão acertada antes do limite de 5.000 RM sempre que o devedor conteste o crédito, uma vez que um processo litigioso raramente se adequa à autotrepresentação, independentemente da sua dimensão.
Quais são as leis e tribunais aplicáveis à cobrança de dívidas na Malásia?
O sistema de tribunais cíveis na Malásia
Os tribunais cíveis da Malásia julgam os créditos por dívidas em função do montante em litígio. O Tribunal de Magistrados trata de créditos até 100.000 RM, incluindo o processo de Julgados de Paz (Ordem 93, Regras do Tribunal de 2012) para créditos até 5.000 RM, que não exige representação legal. O Tribunal de Sessões julga créditos entre 100.000 RM e 1.000.000 RM, e o Tribunal Superior tem jurisdição acima desse limite. Escolher o tribunal certo desde o início evita atrasos resultantes da apresentação de uma ação no nível incorreto, e o parceiro local da Debitura avalia esta questão antes de ser recomendado qualquer procedimento judicial. Um crédito apresentado no tribunal errado pode ser transferido ou indeferido, gerando um atraso que uma apresentação correta evita por completo.
Legislação principal
Os créditos contratuais e de faturas são regidos pela lei geral de prescrição: a Lei de Prescrição de 1953 estabelece um prazo de prescrição de 6 anos na Malásia Peninsular, enquanto Sabah e Sarawak aplicam as suas próprias Ordenações de Prescrição (Sabah Cap. 72; Sarawak Cap. 49), com um prazo de 3 anos para um contrato não escrito e de 6 anos para um contrato escrito. A execução após a existência de uma sentença processa-se ao abrigo das Regras do Tribunal de 2012, e a insolvência de um devedor coletivo rege-se pela Lei das Sociedades de 2016 (limiar de liquidação: uma dívida vencida de 50.000 RM ou mais, 21 dias após uma notificação formal por escrito, artigo 466.º, n.º 1, alínea a)), enquanto a de um devedor singular se rege pela Lei da Insolvência de 1967. A alteração recente mais significativa é a Lei do Crédito ao Consumo de 2025 (Lei 873): publicada a 31 de dezembro de 2025, entrou em vigor a 1 de março de 2026, encontrando-se a Suruhanjaya Kredit Pengguna (Comissão de Crédito ao Consumidor, SKP) atualmente ativa e em funcionamento. Desde 1 de junho de 2026, as empresas de cobrança de dívidas e outros prestadores de serviços de crédito são obrigados a registar-se junto da SKP, com um período de transição de 6 meses que concede aos operadores existentes até cerca de 1 de dezembro de 2026 para concluir o registo. O artigo 85.º, n.º 1, alínea g) da Lei permite à Comissão aprovar regulamentos sobre práticas justas de cobrança de dívidas, uma área que anteriormente não dispunha de legislação específica; esses regulamentos de conduta ainda não foram publicados. O registo ao abrigo da lei é distinto de uma licença completa e abrange um leque mais amplo de prestadores de serviços de crédito, e não apenas empresas de cobrança de dívidas, colocados pela primeira vez sob a supervisão da Comissão.
Proteção do consumidor
Os litígios com consumidores têm uma via distinta: o Tribunal de Reclamações de Consumidores (TTPM), gerido pelo KPDN ao abrigo da Lei de Proteção do Consumidor de 1999 (Lei 599), a par dos tribunais comuns. Antes de a Lei do Crédito ao Consumo de 2025 entrar em vigor, a proteção geral do consumidor e o direito penal aplicavam-se à conduta de cobrança de dívidas em vez de um regime específico de cobrança justa; prevê-se um regime específico de práticas justas de cobrança de dívidas ao abrigo do artigo 85.º, n.º 1, alínea g) da Lei, mas a Comissão ainda não publicou os regulamentos de conduta que o tornariam efetivo.
Passo 1 - Como funciona a cobrança de dívidas amigável (pré-judicial) na Malásia?
A cobrança amigável é o ponto de partida predefinido para uma dívida na Malásia: o seu parceiro local contacta o devedor diretamente, com o objetivo de obter o pagamento integral ou um acordo de pagamento parcelado por escrito, sem recorrer aos tribunais. A maioria das reclamações não contestadas resolve-se nesta fase, evitando os custos, atrasos e a tensão na relação comercial que o litígio acarreta.
| Prazo | Ação |
|---|---|
| Dia 0 | Processo analisado, devedor e crédito verificados; primeiro contacto tentado |
| Dias 1 a 14 | Diligências persistentes: chamadas repetidas, carta formal, canais digitais |
| Dia 15-45 | Negociação direta; é proposto ao devedor um plano de pagamento ou acordo |
| Dias 46 a 90 | Aviso final emitido; é preparada a decisão sobre o início de ação judicial para a sua aprovação |
O reconhecimento assinado da dívida ou um pagamento parcial reinicia o prazo de prescrição na Malásia (Limitation Act 1953, s.26(1)), pelo que manter um registo escrito durante esta fase também protege a sua posição jurídica mais tarde. Os sinais típicos de que o contacto amigável estagnou incluem um devedor incontactável, promessas repetidas e não cumpridas de pagamento ou a evasão ativa ao contacto. O início de ação judicial nunca é automático: o seu parceiro recomenda-o apenas quando estes sinais surgem, e o senhor aprova o passo seguinte, bem como o respetivo custo, antes de qualquer avanço. Ao longo desta fase, todas as chamadas, cartas e respostas são registadas, para que, se o processo precisar de ir a tribunal mais tarde, já exista um registo documentado da conduta do devedor. Até que as regras de conduta do Consumer Credit Act 2025 entrem plenamente em vigor, o contacto amigável na Malásia é regido pela proteção geral dos consumidores e pelo direito penal, e não por um código específico de cobrança de dívidas, pelo que o seu parceiro adota práticas de contacto prudentes e profissionais por norma. Esta fase decorre normalmente no prazo indicado acima, embora um devedor que colabore desde cedo e proponha um plano de pagamento exequível possa encurtá-la consideravelmente.
Passo 2 - Como obter um título executivo na Malásia?
A via a seguir depende do montante da reclamação. As reclamações até 5.000 RM podem utilizar o procedimento de Julgados de Paz (Order 93 of the Rules of Court 2012), julgado no Tribunal de Magistrados sem necessidade de advogado. Foi concebido para reclamações diretas: a apresentação é simples, as audiências são informais e ambas as partes geralmente representam-se a si próprias, o que mantém o processo rápido e de baixo custo. A desvantagem é o próprio limite de 5.000 RM, que remete qualquer reclamação maior ou mais complexa para o processo comum.
Acima de 5.000 RM, o crédito passa para o processo comum, sendo o tribunal determinado pelo montante: o Tribunal de Magistrados até 100.000 RM, o Tribunal de Sessões de 100.000 RM a 1.000.000 RM, e o Supremo Tribunal acima de 1.000.000 RM. O processo comum exige habitualmente representação legal e demora mais tempo do que a via de Julgados de Paz, mas permite uma maior variedade de recursos e dá acesso ao conjunto completo de mecanismos de execução pós-sentença descritos mais adiante neste guia. Uma vez proferida a sentença em qualquer destes tribunais, o credor detém um título executivo e pode avançar diretamente para a execução.
Mais informações sobre processos judiciais na Malásia
Iniciar um crédito
Uma reclamação começa tipicamente com uma carta formal de interpelação ao devedor, dando-lhe a oportunidade de pagar ou responder antes do início do litígio. Se o devedor não responder ou liquidar a dívida, o credor apresenta a reclamação no tribunal com jurisdição sobre o montante e, uma vez proferida a sentença, pode avançar para a execução. Um devedor que pretenda contestar o crédito pode apresentar uma defesa, o que faz avançar o processo para uma audiência completa em vez de uma sentença à revelia rápida; se não for apresentada nenhuma defesa a tempo, o credor pode geralmente requerer a sentença sem julgamento completo.
Reclamações de consumidores
Existe um fórum separado, o Tribunal para Reclamações de Consumidores (TTPM), ao abrigo da Lei de Proteção do Consumidor de 1999 para litígios de consumo, que funciona em paralelo com o sistema judicial comum e não em substituição do mesmo. As taxas judiciais e do tribunal seguem a tabela de taxas publicada por cada fórum, e a elegibilidade de uma reclamação para o tribunal depende de o devedor se qualificar como consumidor ao abrigo dessa lei e não como empresa.
Passo 3 - Como funciona a execução de dívidas na Malásia?
Assim que possuir uma sentença de um tribunal da Malásia, estão disponíveis vários instrumentos de execução ao abrigo das Regras do Tribunal de 2012, cada um direcionado a um tipo diferente de ativo, podendo o credor recorrer a mais do que um se a situação patrimonial do devedor o exigir.
| Instrumento | O que faz |
|---|---|
| Mandato de penhora e venda | O oficial de justiça nomeado pelo tribunal penhora e leiloa os bens móveis ou imóveis do devedor |
| Processo de penhora de créditos de terceiros | Cativa dinheiro que um terceiro, como um banco, deve ao devedor |
| Notificação judicial ao devedor | O devedor é examinado sob juramento, em tribunal, sobre os seus bens e rendimentos |
| Prisão por desrespeito | Utilizado contra o incumprimento voluntário e deliberado de uma decisão judicial |
Um mandado de penhora e venda é normalmente o primeiro instrumento considerado quando o devedor possui bens identificáveis; o oficial de justiça apreende o bem, organiza um leilão e aplica o produto da venda ao valor da sentença através do tribunal, devolvendo qualquer excedente ao devedor. Os processos de penhora de créditos funcionam bem contra uma conta bancária conhecida ou um terceiro que deva dinheiro diretamente ao devedor, podendo ser mais rápidos do que uma apreensão física. Uma intimação ao devedor condenado é útil quando o credor ainda não sabe que bens o devedor possui, uma vez que obriga à divulgação sob juramento e pode, por si só, levar um devedor relutante a pagar em vez de comparecer em tribunal.
Para um devedor coletivo, a liquidação é outra via: nos termos da secção 466, n.º 1, alínea a) da Lei das Sociedades Comerciais de 2016, presume-se que uma sociedade é incapaz de pagar as suas dívidas se não pagar, garantir ou transigir uma dívida no valor de 50.000 RM ou mais no prazo de 21 dias após uma notificação formal por escrito. Essa presunção permite que o credor solicite a liquidação judicial da sociedade, o que constitui frequentemente um forte incentivo para que uma empresa chegue a acordo antes de o prazo expirar, uma vez que um pedido de liquidação pode afetar as relações bancárias e a reputação de crédito da empresa muito para além da reclamação individual.
Os prazos de execução variam consoante o bem em causa, a agenda do tribunal e se o devedor apresenta oposições; não existe uma duração legal fixa para o processo no seu todo, pelo que o credor deve ponderar o custo provável da execução face aos bens conhecidos do devedor antes de recorrer a um instrumento específico. Se a execução revelar que o devedor não possui bens relevantes, o processo de insolvência, descrito a seguir, poderá ser a via mais realista para qualquer recuperação. A prisão por desrespeito é utilizada com moderação, estando reservada para casos de incumprimento voluntário e deliberado após outros instrumentos não terem produzido pagamento ou divulgação. Uma ação judicial de execução concluída com sucesso encerra o processo; quando a execução confirma pelo contrário que o devedor tem poucos ouenhun bens a penhar, essa constatação constitui por si só uma prova útil para qualquer posterior apresentação de insolvência.
Passo 4 - Como é que os procedimentos de insolvência afetam a recuperação de dívidas na Malásia?
A insolvência na Malásia divide-se em duas vias distintas: a insolvência singular ao abrigo da Lei da Insolvência de 1967 (Lei 360), administrada pelo Jabatan Insolvensi Malaysia (Departamento de Insolvência da Malásia, MdI), e a liquidação de sociedades ao abrigo da Lei das Sociedades Comerciais de 2016. A via aplicável depende de o devedor ser uma pessoa singular ou uma empresa, o que altera o procedimento necessário para o credor receber o que lhe é devido.
Insolvência singular
Um credor só pode requerer a declaração de insolvência de um devedor singular quando a dívida atinge 100.000 RM (Lei da Insolvência de 1967, secção 5, n.º 1, alínea a), valor atualizado de 50.000 RM com efeitos a partir de 1 de setembro de 2021). Uma vez declarado insolvente, o devedor obtém automaticamente a exoneração após 3 anos a contar da entrega da sua declaração de património (secção 33C, n.º 1), desde que atinja um objetivo de contribuição estabelecido pelo Diretor-Geral e cumpra os seus deveres de prestação de informações; o Diretor-Geral pode suspender o prazo de exoneração até 2 anos por incumprimento, e os credores podem apresentar oposição no prazo de 21 dias com fundamento limitado. Este prazo de exoneração significa que o credor deve apresentar uma reclamação de créditos o mais cedo possível no processo, em vez de aguardar, uma vez que a janela para ser reconhecido na massa insolvente não permanece aberta indefinidamente.
As dívidas seguem uma ordem definida na insolvência singular (secção 43): taxas e imposto predial, imposto sobre o rendimento, salários dos empregados (com o limite de 1.000 RM por pessoa para atrasos até 5 meses), contribuições para o fundo de previdência (EPF) e indemnizações laborais têm a mesma prioridade e são pagas na íntegra antes de outras dívidas não garantidas, a menos que a massa insolvente não consiga cobri-las. Uma dívida comercial comum não garantida, tal como a maioria das reclamações da Debitura, é paga após estas categorias preferenciais, a partir do que restar na massa insolvente, pelo que o valor dos bens do devedor no momento da insolvência é tão importante quanto o montante da própria dívida.
Liquidação de sociedades
No caso de uma sociedade, uma notificação formal para pagamento de uma dívida vencida de 50.000 RM ou mais, deixada sem resposta durante 21 dias, permite que um credor solicite a liquidação judicial da empresa (Lei das Sociedades Comerciais de 2016, secção 466, n.º 1, alínea a). Uma vez liquidada, os ativos são distribuídos por uma ordem fixa (secção 527): primeiro os custos e despesas do próprio administrador judicial, depois as dívidas preferenciais, incluindo os salários dos trabalhadores, seguindo-se os credores não garantidos em igualdade de circunstâncias (pari passu, de forma proporcional), sendo qualquer excedente entregue aos acionistas. Os credores com garantia encontram-se totalmente fora desta ordem e recuperam diretamente através da respetiva garantia, à frente da fila descrita anteriormente. A maioria das reclamações da Debitura são dívidas comerciais comuns não garantidas, pelo que são reembolsadas a partir do que restar após o pagamento dos custos do administrador judicial e das dívidas preferenciais acima mencionadas.
A apresentação célere de uma reclamação de créditos, em qualquer uma das vias, é essencial para participar em qualquer distribuição: os ativos são habitualmente pagos por trunfos à medida que são realizados, e uma reclamação tardia pode perder um pagamento anterior mesmo que seja válida. O seu painel de controlo reflete os prazos de apresentação e os desfechos do processo à medida que o seu parceiro os confirma, pelo que nada depende de acompanhar pessoalmente a documentação judicial.
Honorários, juros e quem paga o quê na Malásia
- Os nossos honorários: baseados no sucesso - Sem sucesso, sem custos (ver preços). As reclamações com mais de 12 ou 24 meses integram um escalão superior do mesmo preçário, refletindo o trabalho adicional que uma dívida antiga habitualmente exige. Isto aplica-se da mesma forma, quer o devedor se encontre na Malásia Peninsular, em Sabah ou em Sarawak.
- Custas judiciais e de execução: as custas judiciais e de execução aplicam-se apenas se o processo avançar para ação judicial, de acordo com a tabela de taxas de cada tribunal, sendo qualquer custo aprovado por si antes de ser incorrido.
- Encargos legais do devedor: obtida uma decisão judicial, os juros de mora vencem-se à taxa predefinida de 5% ao ano, ao abrigo da Diretiva de Prática n.º 1 de 2012 do Presidente do Supremo Tribunal (aplicando-se uma taxa superior caso as partes o tenham acordado contratualmente); os juros vincendos anteriores à decisão ficam ao critério do tribunal, não existindo uma taxa legal fixa estabelecida por lei.
- Quem fica com o quê: o capital principal recuperado pertence-lhe; os juros legais e quaisquer custas atribuídas pelo tribunal seguem as regras acima e são determinados pelo tribunal, e não pela Debitura ou pelo parceiro local. Caso seja acordado um plano de pagamentos parcelares com o devedor, cada prestação ser-lhe-á paga de forma proporcional à medida que for recebida, em vez de numa única tranche no final.
Cobrança internacional de dívidas na Malásia
Uma decisão judicial estrangeira contra um devedor malaio nem sempre precisa de ser objeto de um novo litígio. Ao abrigo da Lei de Execução Recíproca de Decisões Judiciais de 1958 (Lei 99), as decisões proferidas em sete jurisdições recíprocas - Reino Unido, Região Administrativa Especial de Hong Kong, Singapura, Nova Zelândia, Sri Lanka, Índia (com algumas exclusões) e Brunei - podem ser registadas diretamente num tribunal da Malásia em vez de discutidas novamente, desde que o registo ocorra no prazo de 6 anos a contar da decisão (secção 4, n.º 1). O registo é geralmente mais rápido e económico do que iniciar um novo processo.
Uma decisão de um país sem reciprocidade não dispõe deste atalho: o credor deve intentar uma nova ação de direito comum na Malásia, utilizando a decisão estrangeira como prova da dívida em falta, o que obriga efetivamente a repetir grande parte do processo de litígio, ainda que o litígio subjacente já tenha sido decidido noutro local. Vale a pena verificar se o país de origem da decisão consta da lista de reciprocidade antes de escolher a abordagem a adotar. A maioria dos casos da Debitura na Malásia são reclamações internas contra um devedor malaio, pelo que esta secção apenas se aplica se estiver a tentar executar uma decisão judicial de uma das jurisdições indicadas, em separado.
Parceiros na nossa rede
Estas empresas são parceiras da nossa rede para este país. Abra um perfil para saber mais sobre cada uma delas. Se for necessária uma ação judicial no seu Processo, o seu parceiro enviará um orçamento através da plataforma; nada se inicia até que o aceite.
- Especialistas verificados
- Nada começa até aceitar o orçamento
- Taxas justas e pré-negociadas
A SMART GLOBAL RECOVERY MANAGEMENT SDN. BHD. é uma agência de recuperação de dívidas de referência em Batu Caves, fundada em 2012, que disponibiliza serviços eficazes de cobrança de dívidas na Malásia e é reconhecida pelas suas estratégias premiadas e filiações setoriais.

A Michael Tie & Co é uma sociedade de advogados de referência em Kuala Lumpur que disponibiliza serviços eficazes de cobrança de dívidas na Malásia, afirmando-se desde 2016 como o parceiro de confiança para a recuperação de créditos, com honorários legais fixos e reconhecida pelo seu compromisso com serviços jurídicos acessíveis.


A Gan Partnership é uma sociedade de advogados de referência em Kuala Lumpur que oferece serviços de cobrança de dívidas eficazes na Malásia, posicionando-se como o parceiro de confiança para a recuperação de créditos desde 2011, sendo reconhecida pelos seus prémios e competência em arbitragem internacional.
A Nazreen Oon & Partners é uma sociedade de advogados de referência em Desa ParkCity que oferece serviços de cobrança de dívidas eficazes na Malásia, reconhecida pela sua competência premiada na resolução de litígios desde 2018 e associada a organizações prestigiadas como a Ordem dos Advogados da Malásia e o Chartered Institute of Arbitrators.
A How & Hospera é uma sociedade de advogados de referência na Malásia que oferece serviços de cobrança de dívidas eficazes no país, posicionando-se como o parceiro de confiança para a recuperação de créditos desde 2019, contando com prémios de prestígio e filiações que reforçam a sua reputação.

A Chandni, Puvvana and Co. é uma sociedade de advogados de referência em Petaling Jaya que oferece serviços de cobrança de dívidas eficazes na Malásia, posicionando a firma como o parceiro de confiança para a recuperação de créditos desde 2025, com foco na clareza, na estratégia e na confiança do cliente.
Perguntas Frequentes
Explore nossas FAQs mais comuns abaixo, ou entre em contato diretamente em contact@debitura.com se precisar de ajuda com um Processo específico.






