
Empresa de cobrança de dívidas no Qatar: Sem sucesso, sem custos
Precisa de uma empresa de cobrança de dívidas no Qatar? Para faturas por pagar de clientes empresariais no Qatar, o seu crédito é tratado pela RIME Information Bureau Ltd, o parceiro com quem trabalhamos para a região. A Debitura é a plataforma; a RIME realiza o trabalho de cobrança.


Tem dúvidas sobre o seu processo?
Escreva-nos, respondemos por e-mail.

Porque escolher a Debitura para a cobrança de dívidas no Qatar
Comece a cobrar no Qatar em três passos
- Envie o seu crédito: introduza os dados do devedor e anexe a fatura no nosso painel seguro.
- Atribuímos o seu processo: a RIME Information Bureau Ltd assume o crédito e inicia a fase extrajudicial com um pedido formal de pagamento.
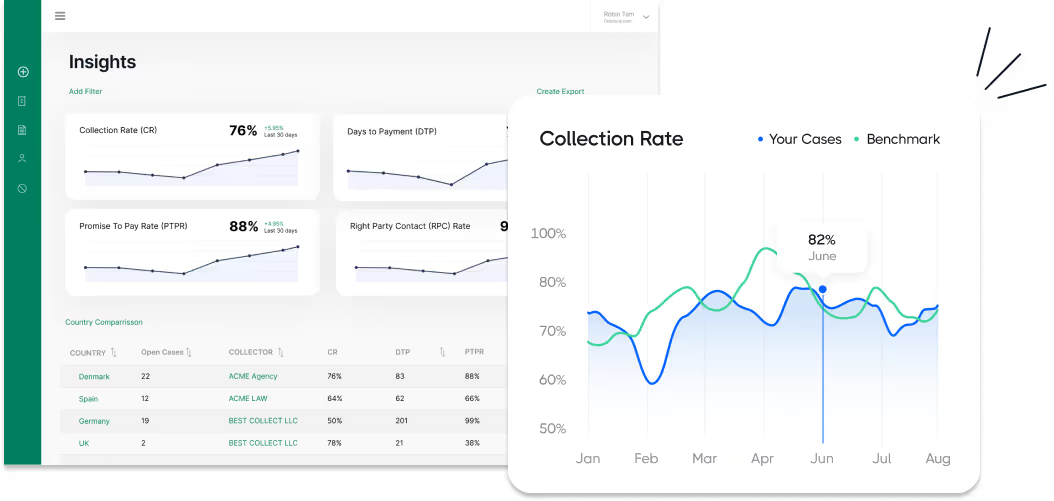
- Acompanhe e recupere: siga o progresso no seu painel de controlo e pague apenas quando os fundos forem recuperados.
Já utiliza software de contabilidade ou um ERP? Importe por CSV ou ligue o QuickBooks Online, o Zoho Books, o Stripe ou o KashFlow, ou utilize o Zapier, a API REST ou o nosso servidor MCP.
Preços transparentes e baseados no sucesso
Com a Debitura paga uma comissão de sucesso apenas quando o dinheiro é recuperado. A cobrança pré-judicial é Sem sucesso, sem custos: uma comissão de sucesso deduzida dos montantes recuperados, faturada localmente pelo seu parceiro. As taxas dependem do país do devedor, não do seu.
- Devedores na Europa (UE, Islândia, Liechtenstein, Noruega, Reino Unido e Suíça): Comissões de sucesso a partir de 6%, dependendo do valor do crédito.
- Devedores no resto do mundo: Comissões de sucesso a partir de 7,5%, dependendo do valor do crédito.
- Créditos mais antigos: aplica-se um acréscimo para créditos em atraso entre 12 e 24 meses e para créditos com mais de 24 meses.
- A ação judicial é opcional: aprova um orçamento jurídico, com os custos judiciais indicados separadamente, antes de qualquer despesa legal.
Consulte a página de preços para a tabela completa de taxas, ou obtenha uma estimativa instantânea ao enviar um pedido de cobrança.
Como funciona a cobrança de dívidas no Qatar?
A cobrança de dívidas no Qatar começa com uma fase extrajudicial gerida pela RIME Information Bureau Ltd, o nosso parceiro licenciado: lembretes e um pedido formal de pagamento, com o objetivo de obter o pagamento total ou um acordo de pagamento em prestações por escrito. A maioria dos processos diretos é resolvida nesta fase. Se o devedor continuar a não pagar, o recurso aos tribunais constitui uma etapa separada e aprovada, nunca sendo automática.
Os quatro passos da fatura não paga ao dinheiro recuperado
- Cobrança amigável: lembretes, uma intimação formal para pagamento e negociação, geridos por RIME Information Bureau Ltd. A maioria das reclamações não contestadas é resolvida nesta fase, sem recorrer aos tribunais.
- Título executivo: se o devedor continuar a não pagar, a reclamação é encaminhada para o fórum adequado: o Tribunal de Investimento e Comércio para questões comerciais, o Tribunal Cível nos restantes casos, ou o QICDRC quando as respetivas regras forem aplicáveis. Primeiro, aprova um orçamento jurídico.
- Execução: desde novembro de 2024, um Tribunal de Execução dedicado trata da execução, podendo o juiz de execução penhorar contas bancárias, créditos, ações e bens.
- Insolvência: se o devedor for um comerciante que cessou o pagamento das suas dívidas comerciais, aplica-se a insolvência ao abrigo da Lei Comercial e a sua reclamação é apresentada no processo.
Cada passo é acompanhado no seu painel de controlo e nada avança sem a sua aprovação. Os detalhes jurídicos completos para o Catar, prazos, custos, tribunais e execução constam no guia abaixo.
Cobrança de dívidas no Catar - o guia completo de 2026
Este guia explica a cobrança de dívidas no Catar para credores e consultores jurídicos internos: qual o prazo de prescrição aplicável a uma reclamação comercial em comparação com uma de consumo, qual dos dois sistemas judiciais paralelos do Catar aprecia o seu processo, como funciona o Tribunal de Execução de 2024 e o que acontece se o devedor entrar em insolvência. As leis são identificadas pelos respetivos números ao longo do texto.
Nesta página:
Por que você pode confiar neste guia
Elaborado a partir de fontes jurídicas primárias e revisto por especialistas locais licenciados nesta jurisdição.
Perguntas ou feedback? Envie-nos um e-mail para contact@debitura.com , atualizamos este guia com base na sua contribuição.
Debitura em Números:
- 180 países cobertos - cada Processo é tratado por um parceiro local
- Mais de 5.000 empresas registadas na Debitura
- 33 dias de tempo médio até ao primeiro pagamento em Processos europeus
Sobre o autor
Escrito por Lars Holdgaard, Fundador da Debitura (mais de 10 anos de experiência em recuperação de dívidas B2B a nível global).

Especialistas locais contribuintes:
Última atualização:

Cobrança de dívidas no Catar - respostas rápidas
Respostas curtas e fundamentadas às perguntas que os credores colocam primeiro sobre a cobrança de dívidas no Catar. Os detalhes de cada resposta encontram-se nos passos abaixo.
Quanto tempo tenho para cobrar uma dívida no Catar?
Dez anos para uma reclamação comercial entre comerciantes, quinze anos para uma reclamação civil geral. O prazo comercial do Catar é mais curto do que o prazo civil, o que é o oposto do que os credores familiarizados com as regras de prescrição europeias costumam esperar, e o oposto da situação em alguns Estados do Golfo vizinhos. O artigo 87.º da Lei Comercial (Lei n.º 27 de 2006) estabelece que as obrigações dos comerciantes entre si no âmbito das suas atividades comerciais prescrevem após dez anos a contar da data de vencimento da obrigação, a menos que a lei estipule um prazo mais curto. O artigo 403.º do Código Civil (Lei n.º 22 de 2004) estabelece que uma ação relativa a um direito pessoal caduca após quinze anos, exceto quando for prescrito outro prazo.
| Crédito | Prazo de prescrição |
|---|---|
| Entre comerciantes, decorrente de atividade comercial (B2B) | 10 anos (Lei Comercial 27/2006, art. 87.º) |
| Reclamação civil geral, incluindo a maioria das dívidas de consumidores (B2C) | 15 anos (Código Civil 22/2004, art. 403.º) |
| Honorários de médicos, advogados, arquitetos, corretores e profissionais similares | 5 anos (Código Civil 22/2004, art. 405.º) |
O prazo de prescrição pode ser alterado ou reiniciado?
Não pode ser alterado por contrato. O artigo 418.º do Código Civil proíbe a renúncia à prescrição antes de o direito surgir e impede as partes de acordarem um prazo diferente do estipulado por lei. O que o artigo 418.º permite é a renúncia a uma exceção de prescrição já ocorrida: um devedor que reconhece a dívida ou efetua um pagamento parcial após o termo do prazo pode reativar a capacidade do credor para prosseguir com a reclamação. Esse é o mecanismo prático de reinício no Catar, e funciona apenas a favor do credor após o facto.
Qual é o tribunal competente para julgar o meu crédito?
O Catar opera dois sistemas estruturalmente separados. No sistema de direito civil ordinário, os assuntos comerciais seguem para o Tribunal de Investimento e Comércio, criado pela Lei n.º 21 de 2021 e em funcionamento desde 10 de maio de 2022, com o Tribunal de Investimento de Primeira Instância a tratar de reclamações até 10 000 000 QAR e o Tribunal Superior de Investimento a tratar de reclamações superiores a esse valor; os assuntos não comerciais seguem para o Tribunal Cível, que vai do Tribunal de Primeira Instância ao Tribunal de Recurso e ao Tribunal de Cassação. Separadamente, o Tribunal Internacional e Centro de Resolução de Litígios do Catar (QICDRC) é um tribunal de direito consuetudinário (common law) integrado no Centro Financeiro do Catar, estabelecido ao abrigo da Lei do QFC n.º 7 de 2005. Os dois tribunais não constituem instâncias de um único sistema e uma reclamação não transita de um para o outro com base no seu valor.
Existe uma via rápida para processos de pequena dimensão?
Sim, no QICDRC. Ao abrigo da Diretiva de Prática n.º 1/2022, em vigor desde 1 de março de 2022, qualquer processo até ao limite de 100 000 QAR decorre sob o procedimento de Julgados de Paz, sem taxas de justiça. O autor citação do articulado no prazo de sete dias a contar da emissão, o demandado responde no prazo de catorze dias e os processos são normalmente decididos com base nos documentos escritos ou por audiência remota.
Posso adicionar juros à dívida?
Normalmente não, e esta é a principal diferença em relação a uma reclamação europeia. O artigo 568.º do Código Civil considera nula uma cláusula de empréstimo que preveja uma remuneração superior ao capital, pelo que os juros entre partes privadas e não bancárias são geralmente inexigíveis. Em alternativa, o artigo 268.º do Código Civil permite que um tribunal ordene o pagamento de indemnizações quando uma dívida pecuniária não é paga após notificação e o credor prova a perda resultante, sendo atribuídas com base nos princípios de justiça e não a uma taxa legal fixa. Os bancos licenciados pelo QCB constituem exceção: a Lei do Banco Central do Catar n.º 33 de 2006 confere-lhes a discricionariedade de aplicar juros, e o Tribunal de Cassação confirmou esse direito em decisões proferidas em dezembro de 2010 e janeiro de 2011. Planeie uma reclamação no Catar tendo por base o capital, e não os juros vencidos.
Que documentos são necessários?
O contrato ou a ordem de compra, a fatura por pagar, o comprovativo de entrega ou de prestação de serviços, o extrato de conta e a correspondência relativa à cobrança. Se for necessária uma penhora preventiva, também são necessárias provas relativas às duas condições aplicadas pelo tribunal: que a dívida é certa, líquida e exigível, e que existe o risco de dissipação de ativos ou de fuga do devedor.
Quem faz o quê na cobrança de dívidas no Qatar?
O Qatar não tem uma lei específica para a cobrança de dívidas nem uma licença setorial para o efeito. Isso dita a divisão de tarefas: a fase amigável é um serviço comercial e tudo o que envolve coação é da competência dos tribunais.
Agências de recuperação de crédito
As agências gerem a fase pré-judicial: verificam o crédito e o devedor, enviam notificações de pagamento formais e negoceiam acordos ou planos de pagamento parcelado. Os seus poderes são de natureza contratual. Não foi identificada nenhuma regulamentação específica de licenciamento para a cobrança de dívidas na lei do Qatar, pelo que uma agência que opere no país atua ao abrigo de um licenciamento comercial ordinário emitido pelo Departamento de Registo Comercial e Licenças do Ministério do Comércio e Indústria, que emite licenças comerciais e mantém o Registo Comercial.
Os advogados e os tribunais
Assim que um crédito é contestado ou requer um título executivo, passa para a alçada dos advogados e dos tribunais. O tribunal competente depende da natureza do litígio e não apenas do seu valor: o Tribunal de Investimento e Comércio para matérias comerciais ao abrigo da Lei n.º 21 de 2021, o Tribunal Civil para matérias não comerciais e o QICDRC para litígios abrangidos pelo regime do Centro Financeiro do Qatar ou submetidos a este por acordo.
O Tribunal de Execução
A execução sofreu alterações profundas em novembro de 2024. A Lei de Execução Judicial, Lei n.º 4 de 2024, criou um Tribunal de Execução especializado, substituindo o departamento de execução que funcionava anteriormente ao abrigo da Lei de Processo Civil e Comercial. É o juiz de execução, e não um agente de execução privado, que decreta a penhora e supervisiona o processo.
Onde a Debitura se enquadra
A Debitura é a plataforma, e não a entidade cobradora. Verificamos o seu crédito, encaminhamo-lo para a RIME Information Bureau Ltd e mantemos o processo, a correspondência e o estado centralizados num único painel em inglês. O parceiro conduz a fase amigável e encarrega os advogados locais caso seja necessária uma ação judicial, sendo que nenhuma medida de escalnate ocorre sem a sua aprovação.
Quais são as leis e os tribunais aplicáveis à cobrança de dívidas no Qatar?
O Qatar é uma jurisdição de direito civil (civil law) com um tribunal de direito consuetudinário (common law) a funcionar no interior do seu centro financeiro. Indicar a legislação correta é fundamental, uma vez que as reclamações comerciais e civis são regidas por códigos diferentes com prazos de prescrição distintos.
O sistema judicial comum
As reclamações não comerciais seguem através do Tribunal Civil: Tribunal de Primeira Instância, Tribunal de Recurso e Tribunal de Cassação. As questões comerciais são remetidas para o Tribunal de Investimento e Comércio, criado pela Lei n.º 21 de 2021 e em funcionamento desde 10 de maio de 2022. A sua jurisdição abrange contratos comerciais, litígios entre comerciantes relacionados com as suas atividades comerciais, litígios entre acionistas, operações bancárias e de títulos comerciais, Insolvência, propriedade intelectual, concorrência e comércio eletrónico. O Tribunal de Menor Instância de Investimento julga litígios até 10 000 000 QAR em primeira instância; o Tribunal de Maior Instância de Investimento julga litígios de valor superior e atua também como instância de recurso sobre o tribunal inferior.
O QICDRC é um sistema autónomo e não uma instância superior
O Tribunal Internacional e Centro de Resolução de Litígios do Qatar (QICDRC), anteriormente designado por Tribunal Civil e Comercial do QFC, é um tribunal de direito consuetudinário (common law) criado ao abrigo da Lei do QFC n.º 7 de 2005 e sedeado no interior do Centro Financeiro do Qatar. Possui os seus próprios órgãos jurisdicionais, os seus próprios procedimentos e uma via própria para ações de pequeno montante. Não constitui a instância de recurso dos tribunais comuns, e um crédito não transita do QICDRC para o Tribunal de Investimento e Comércio pelo simples facto de exceder um determinado limite.
Legislação principal
- Código Civil, Lei n.º 22 de 2004 - obrigações, o prazo de prescrição geral de 15 anos (art. 403.º), o prazo de 5 anos para honorários profissionais (art. 405.º), a proibição de alterar os prazos de prescrição (art. 418.º) e o regime de juros (arts. 268.º e 568.º).
- Código Comercial, também designado por Lei de Regulação Comercial, Lei n.º 27 de 2006 - obrigações entre comerciantes, o prazo de prescrição comercial de 10 anos (art. 87.º) e a Insolvência (arts. 606.º a 846.º).
- Lei de Processo Civil e Comercial, Lei n.º 13 de 1990 - processo civil e requisitos para a Execução de sentenças estrangeiras (art. 379.º).
- Lei de Execução Judicial, Lei n.º 4 de 2024 - o Tribunal de Execução e o regime de Execução em vigor, aplicável desde novembro de 2024.
- Lei de Defesa do Consumidor, Lei n.º 8 de 2008 - diploma geral de proteção do consumidor que abrange os direitos dos consumidores e as obrigações dos fornecedores. Não constitui uma lei de conduta aplicável à cobrança de dívidas, não existindo na legislação do Qatar nenhum estatuto específico dedicado a práticas leais de cobrança.
Qual é o código aplicável ao seu crédito
O critério distintivo reside em saber se o crédito decorre de uma relação ou atividade comercial entre comerciantes. Em caso afirmativo, aplica-se o Código Comercial e o prazo de prescrição é de dez anos. Caso contrário, aplica-se o Código Civil e o prazo é de quinze anos. O artigo 15.º do Código Comercial estende o regime das atividades comerciais às transações comerciais de entidades públicas, ainda que os ministérios e as empresas públicas não sejam considerados comerciantes em sentido estrito. Uma reclamação contra um particular que não atue na qualidade de comerciante fica excluída do artigo 87.º, aplicando-se o prazo de quinze anos previsto no Código Civil.
Passo 1 - Como funciona a cobrança amigável (pré-judicial) de dívidas no Qatar?
A fase amigável no Qatar tem um peso superior ao de mercados onde os juros se vão acumulando sobre a dívida. Uma vez que, regra geral, um crédito no Qatar não gera juros enquanto permanece por pagar, o fator tempo acarreta custos diretos para o credor, tornando um acordo rápido mais vantajoso do que uma recuperação total demorada.
O que acontece
| Fase | O que acontece |
|---|---|
| Registo do crédito | Verificação da identidade do devedor e do registo comercial; classificação do crédito como comercial ou civil, determinando assim o prazo de prescrição e o foro competente. |
| Primeiro contacto | Reclamação formal por escrito com prazo de pagamento, notificando o devedor, o que constitui também o requisito exigido pelo Código Civil antes de se poder exigir indemnizações por atraso no pagamento. |
| Negociação | Pagamento total ou um acordo de pagamento em prestações por escrito. Um reconhecimento por escrito é importante, pois, nos termos do artigo 418.º do Código Civil, pode reatar um crédito cujo prazo já tenha expirado. |
| Ponto de decisão | Se não houver pagamento, o processo é avaliado para determinar o foro adequado e, caso os bens estejam em risco, para efeitos de penhora preventiva. Aprova o orçamento antes de qualquer ação ser intentada. |
Notificar o devedor tem relevância jurídica
O artigo 268.º do Código Civil permite que um tribunal ordene o pagamento de indemnizações quando uma dívida pecuniária não é paga após notificação e o credor comprova o prejuízo resultante. Assim, a notificação não é apenas uma pressão comercial; é uma condição prévia para o único mecanismo de compensação geralmente disponível para dívidas não bancárias no Catar. Deve ser enviada uma notificação datada e documentada numa fase inicial, em vez de após meses de contactos informais.
Congelamento de bens antes da sentença
A penhora preventiva está disponível no Tribunal de Primeira Instância antes de existir uma sentença, mediante prova de que a dívida é líquida e vencida e de que existe o risco de ocultação de bens ou de partida do devedor. É requerida unilateralmente e a ação principal deve ser intentada no prazo de duas semanas. Os bens penhoráveis incluem licenças e registos, bens imóveis, bens móveis, contas bancárias e créditos devidos ao devedor por terceiros. Caso um devedor esteja a encerrar a atividade ou a preparar-se para sair do Catar, esta é a medida que salvaguarda a recuperação.
Quando avançar
Avance para a via judicial quando o devedor deixar de responder, incumprir um plano acordado ou levantar uma contestação que os documentos não fundamentam. O prazo comercial de dez anos é longo para os padrões internacionais, pelo que a urgência em avançar é habitualmente comercial e não ditada pela prescrição, exceto nos casos em que a solvabilidade ou a presença do devedor no Catar suscitem dúvidas.
Passo 2 - Como obter um título executivo no Catar?
A primeira decisão não é como interpor a ação, mas sim onde o fazer. Os dois sistemas judiciais do Catar têm leis fundamentadoras, procedimentos e limites diferentes, e uma escolha errada custa tempo e não apenas taxas.
Via dos Julgados de Paz do QICDRC
Nos termos da Diretiva de Procedimento n.º 1/2022, em vigor desde 1 de março de 2022, o Tribunal Internacional e Centro de Resolução de Litígios do Catar (QICDRC) julga qualquer processo até ao limite de 100 000 QAR, inclusive, ao abrigo de um procedimento simplificado sem taxas de justiça. O autor citação e os documentos de apoio no prazo de sete dias a contar da emissão, o réu responde no prazo de catorze dias, e os processos são habitualmente decididos com base nas peças escritas ou por audiência telemática em vez de presencial. As sentenças do QICDRC apontam geralmente para a emissão no prazo de 90 dias a contar da data em que o requerido recebeu a notificação oficial da ação, prorrogável em casos complexos.
O Tribunal de Investimento e Comércio
As ações comerciais no sistema comum são remetidas para o Tribunal de Investimento e Comércio ao abrigo da Lei n.º 21 de 2021. O Tribunal de Investimento de Primeira Instância aprecia ações de primeira instância até 10 000 000 QAR; as ações de maior valor seguem para o Tribunal de Investimento Superior, que também funciona como instância de recurso sobre o Tribunal inferior. O seu procedimento tem prazos estritos: a ação é citada ao réu no prazo de três dias por via eletrónica, o réu apresenta uma contestação completa ou reconvenção no prazo de 30 dias, o autor responde no prazo de 15 dias e o réu pronuncia-se num prazo adicional de 10 dias, sendo as prorrogações limitadas a um total de 45 dias. As taxas de justiça são fixadas pela Decisão do Conselho de Ministros n.º 6 de 2022.
O Tribunal Civil
As ações de natureza não comercial tramitam no Tribunal Civil, desde o Tribunal de Primeira Instância até ao Tribunal de Apelação e ao Tribunal de Cassação. Uma sentença de primeira instância demora habitualmente cerca de seis meses.
| Foro | Âmbito |
|---|---|
| Julgados de Paz do QICDRC | Até 100 000 QAR, sem taxas de justiça, decididos por via documental ou remota |
| Tribunal de Investimento de Primeira Instância | Ações comerciais até 10 000 000 QAR |
| Tribunal de Investimento Superior | Ações comerciais superiores a 10 000 000 QAR e recursos do Tribunal inferior |
| Tribunal Civil | Ações não comerciais, da primeira instância à Cassação |
Mais informações sobre processos judiciais no Catar
Recursos
Um recurso para o Tribunal de Recurso deve ser interposto no prazo de 30 dias em processos civis e comerciais. Um recurso para o Tribunal de Cassação deve ser interposto no prazo de 60 dias em processos civis e de 30 dias em processos comerciais. O Tribunal de Recurso e o Tribunal de Cassação demoram normalmente entre quatro a seis meses a decidir.
Custos e o que pode recuperar
As custas judiciais, incluindo os honorários de peritos, são geralmente recuperáveis pela parte vencedora. Os honorários dos advogados só são recuperáveis num montante nominal e, se nenhuma das partes vencer totalmente, cada uma pode arcar com os seus próprios custos. Combinado com a generalizada indisponibilidade de juros, isto significa que o montante recuperável no Qatar fica próximo do capital em dívida, pelo que o custo da via judicial deve ser ponderado face ao crédito antes de avançar.
Um aspeto estrutural
As ações coletivas não são reconhecidas ao abrigo da lei ou do processo judicial do Qatar, pelo que um conjunto de Julgados de Paz semelhantes contra um devedor é tratado individualmente e não como um grupo.
Passo 3 - Como funciona a execução de dívidas no Qatar?
A Execução no Qatar foi reformulada em novembro de 2024. A Lei de Execução Judicial, Lei n.º 4 de 2024, criou um Tribunal de Execução dedicado em substituição do departamento de execução que funcionava ao abrigo da Lei de Processo Civil e Comercial desde 1990, e conferiu ao juiz de execução um conjunto de ferramentas consideravelmente mais forte.
O que o juiz de execução pode ordenar
O juiz de execução pode ordenar o arresto preventivo imediato de bens móveis e imóveis, contas bancárias, créditos e ações. Fundamentalmente, isto pode ser feito antes de o devedor ser notificado, caso o credor demonstre urgência ou o risco de dissipação de ativos. Após a citação, o devedor tem dez dias úteis para apresentar oposição ou liquidar a dívida.
| Medida | Efeito |
|---|---|
| Penhora de contas bancárias | Fundos congelados e aplicados no pagamento da dívida objeto da sentença |
| Penhora de créditos e ações | Dívidas de terceiros e participações sociais apreendidas em benefício do credor |
| Penhora de bens móveis e imóveis | Ativos congelados e, posteriormente, realizados através de um procedimento de leilão simplificado |
| Proibição de saída do país e medidas de residência | Devedor impedido de sair ou de cancelar a residência no Qatar |
Medidas pessoais contra o devedor
Além de medidas sobre ativos, o juiz de execução pode solicitar assistência policial, impor a proibição de saída do país, impedir o devedor de cancelar a residência no Qatar ou ordenar a deportação. Num mercado com uma larga população empresarial expatriada, as medidas de restrição de viagem e residência são frequentemente o que realmente produz o pagamento, uma vez que atingem um devedor que não tem ativos penhoráveis no terreno.
O que isto mudou na prática
No regime anterior, um juiz de execução do Supremo Tribunal supervisionava os mandados de execução e não podia alterar ou reinterpretar a sentença subjacente. A lei de 2024 mantém esse princípio, mas encurta o caminho: penhora antes da notificação, um prazo de dez dias úteis para contestar ou pagar, e procedimentos de leilão simplificados. Para um credor estrangeiro, a consequência prática é que a rapidez após a sentença constitui agora uma verdadeira vantagem, e a informação sobre ativos recolhida durante a fase amigável converte-se diretamente em recuperação.
Preparação para a execução
A execução requer um título executivo válido e, para ser eficaz, um alvo. Identifique onde o devedor tem contas bancárias, que créditos detém e o que está registado em seu nome antes de a sentença ser proferida, para que o pedido de penhora seja específico e não exploratório.
Passo 4 - Como é que os processos de insolvência afetam a recuperação de dívidas no Qatar?
O regime de insolvência do Qatar é mais restrito do que a maioria dos credores espera: trata-se de um regime aplicável a comerciantes e integra-se no Código Comercial e não num estatuto de insolvência autónomo.
O regime do continente
A insolvência é regida pelo Código Comercial (Lei n.º 27 de 2006, arts. 606.º a 846.º). Estas disposições abrangem a declaração de insolvência, os seus efeitos sobre o devedor e os credores, a administração da massa insolvente, a recuperação judicial, a recuperação preventiva e os crimes relacionados com a insolvência. O regime aplica-se a um "Comerciante" que tenha cessado o pagamento das suas dívidas comerciais. Não prevê uma via de insolvência civil ou de consumidores, pelo que um devedor não comerciante que simplesmente não consiga pagar não é tratado ao abrigo deste enquadramento.
A insolvência exige uma decisão judicial
A insolvência só pode ser declarada por decisão judicial. Daqui decorrem duas consequências para o credor. Em primeiro lugar, não existe uma via administrativa ou de auto-declaração, pelo que o calendário é o do tribunal. Em segundo lugar, o estatuto de comerciante do devedor e o facto de ter cessado o pagamento das dívidas comerciais devem ser ambos demonstrados, sendo esta a fase em que o histórico de interpelações documentadas do credor serve de prova e não de mera correspondência.
A ordem de prioridade dos credores
Os custos do processo de insolvência são pagos prioritariamente em relação aos créditos dos credores na distribuição da massa insolvente. Além disso, os credores com garantia real têm prioridade sobre os credores comuns. Um credor comercial comum e sem garantia deve prever apenas uma recuperação parcial e considerar a abertura de um processo de insolvência como o momento em que a execução individual deixa de estar disponível.
Recuperação em vez de liquidação
O Código Comercial prevê a recuperação judicial e a recuperação preventiva a par da insolvência pura e simples. A recuperação preventiva é a via utilizada por um comerciante em dificuldades para alcançar um acordo supervisionado pelo tribunal com os credores antes de ser declarada a insolvência, sendo esta a fase em que um credor ativo tem maior influência sobre o desfecho.
A conclusão prática
Uma vez que o regime é exclusivo para comerciantes, conduzido por tribunais e dá prioridade aos custos processuais, a posição mais forte no Qatar é a que é adotada antes da insolvência: uma providência cautelar prévia, ou uma ordem de execução acionada rapidamente ao abrigo do regime do Tribunal de Execução de 2024, vale consideravelmente mais do que uma reclamação bem fundamentada no âmbito de um processo de insolvência.
Honorários, juros e quem paga o quê no Qatar
- A nossa comissão: baseada no sucesso - Sem sucesso, sem custos (ver preços).
- Taxas judiciais e de Execução: taxas estatais aplicam-se apenas se o Processo escalar para Ação judicial.
- Itens do devedor previstos na lei: os custos recuperáveis são adicionados à dívida quando a lei o permite.
- Quem fica com o quê: o capital recuperado é seu; os custos previstos na lei seguem as regras locais.
Os juros são a exceção, e não a regra
O Catar não possui um regime legal geral de juros de mora. O artigo 568 do Código Civil anula cláusulas que prevejam uma remuneração superior ao capital de um empréstimo, pelo que os juros entre partes privadas e não bancárias são, regra geral, inexequíveis. Em alternativa, aplica-se o artigo 268 do Código Civil: caso uma dívida pecuniária permaneça por pagar após notificação e o credor prove o dano resultante, o tribunal pode ordenar que o devedor pague indemnizações, observando os princípios da justiça. Trata-se de uma discricionariedade judicial, e não de uma taxa. Os bancos licenciados pelo QCB constituem a exceção, dispondo de um direito legal para cobrar juros ao abrigo da Lei do Banco Central do Catar n.º 33 de 2006, confirmado pelo Tribunal de Cassação em decisões proferidas em dezembro de 2010 e janeiro de 2011.
Custas judiciais
O processo de Julgados de Paz do QICDRC não prevê taxas de justiça para reclamações até 100 000 QAR. As taxas do Tribunal de Investimento e Comércio são definidas pela Decisão do Conselho de Ministros n.º 6 de 2022. Os custos judiciais, incluindo os honorários de peritos, são geralmente recuperáveis pela parte vencedora, mas os honorários advocatícios apenas são recuperáveis num montante nominal.
Cobrança internacional de dívidas no Catar
A validade de uma sentença estrangeira no Catar depende quase exclusivamente do local onde foi obtida.
Sentenças de outros estados do CCG
O Catar é signatário da Convenção do CCG para a Execução de Sentenças, Delegações e Notificações Judiciais de 1996, que determina o reconhecimento e a execução recíprocos de sentenças civis, comerciais e administrativas entre os seis estados do CCG. Uma sentença do Barém, Kuwait, Omã, Arábia Saudita ou Emirados Árabes Unidos é, por conseguinte, aplicável no Catar ao abrigo de um tratado. O Catar assinou o Acordo Árabe de Riade para a Cooperação Judicial de 1983 da Liga dos Estados Árabes, mas nunca o ratificou, pelo que essa convenção é inexequível no Catar, apesar da assinatura.
Sentenças de outras origens
Fora do CCG, a execução rege-se pela Lei do Processo Civil e Comercial, Lei n.º 13 de 1990, art. 379, que exige reciprocidade: a sentença deve ser exequível no Catar nas mesmas condições previstas na lei do país de origem. A jurisprudência acrescenta que o tribunal estrangeiro deve ter tido jurisdição adequada ao abrigo das suas próprias regras, a sentença deve ser definitiva e transitar em julgado, o réu deve ter sido devidamente citado com uma oportunidade real de defesa, e a sentença não pode entrar em conflito com uma decisão judicial do Catar ou com a ordem pública do Catar.
Decisões arbitrais
O Catar aderiu à Convenção de Nova Iorque de 1958 em março de 2003 sem reservas, e o QICDRC atua como o tribunal competente ao abrigo da Lei de Arbitragem em Matéria Cível e Comercial, Lei n.º 2 de 2017, para medidas cautelares, execução de sentenças arbitrais e recursos. No caso de um contrato com uma contraparte do Catar, uma cláusula arbitral constitui habitualmente uma via de execução mais previsível do que o contencioso estrangeiro.
Parceiros na nossa rede
Estas empresas são parceiras da nossa rede para este país. Abra um perfil para saber mais sobre cada uma delas. Se for necessária uma ação judicial no seu Processo, o seu parceiro enviará um orçamento através da plataforma; nada se inicia até que o aceite.
- Especialistas verificados
- Nada começa até aceitar o orçamento
- Taxas justas e pré-negociadas

A Epic Credit Recoveries é uma agência de recuperação de dívidas de referência no Barém, fundada em 2011, que oferece serviços eficazes de cobrança de dívidas, prestando apoio em mais de 160 países, segundo a agência, e sendo membro da IACC e da LIC; enquanto parceiro da Debitura no Barém, disponibiliza soluções Sem sucesso, sem custos com base nos termos e preços padrão da Debitura.


A Adv. Raffeekh Kottackal é uma sociedade de advogados de referência em Doha que oferece serviços eficazes de cobrança de dívidas no Catar, posicionando-se como o parceiro de confiança para a recuperação de dívidas desde a sua fundação em 2003, com soluções rentáveis e atividade na Índia e no CCG.


Perguntas Frequentes
Explore nossas FAQs mais comuns abaixo, ou entre em contato diretamente em contact@debitura.com se precisar de ajuda com um Processo específico.






