
Inkassounternehmen in Pakistan: Kein Erfolg, keine Kosten
Suchen Sie ein Inkassounternehmen in Pakistan? Bei unbezahlten Rechnungen von Geschäftskunden in Pakistan vermitteln wir Ihren Fall unter einem einzigen Vertrag an einen lizenzierten lokalen Partner, und Sie zahlen nur, wenn Geld eingezogen wird.


Fragen zu Ihrem Fall?
Schreiben Sie uns, wir antworten per E-Mail.

Warum Sie Debitura für das Inkasso in Pakistan wählen sollten
So einfach geht's
- Identifizieren Sie den Käufer auf der Bestellung. Wenn ein Händler in Lahore die Bestellung aufgegeben hat, in den Versandunterlagen jedoch ein Spediteur in Karachi auftaucht, ermitteln Sie jedes Unternehmen und dessen Rolle. Notieren Sie den offiziellen Firmennamen und die Rechnungsadresse des Käufers. Fügen Sie die Bestellung, die Rechnung und eventuelle unterschriebene Frachtbriefe bei, die die Lieferung mit der Bestellung verknüpfen.
- Rechnen Sie Zahlungen in der Rechnungswährung ab. Wenn Sie in US-Dollar fakturiert haben und der Käufer einen Teil in pakistanischen Rupien gezahlt hat, fügen Sie die Zahlungsreferenz und den Buchungseintrag bei, aus dem hervorgeht, wie Sie die Zahlung verbucht haben. Erfassen Sie den Restbetrag und das Fälligkeitsdatum. Wenn der Käufer Ihre Berechnung beanstandet, fügen Sie dessen Nachricht bei und geben Sie den strittigen Betrag an.
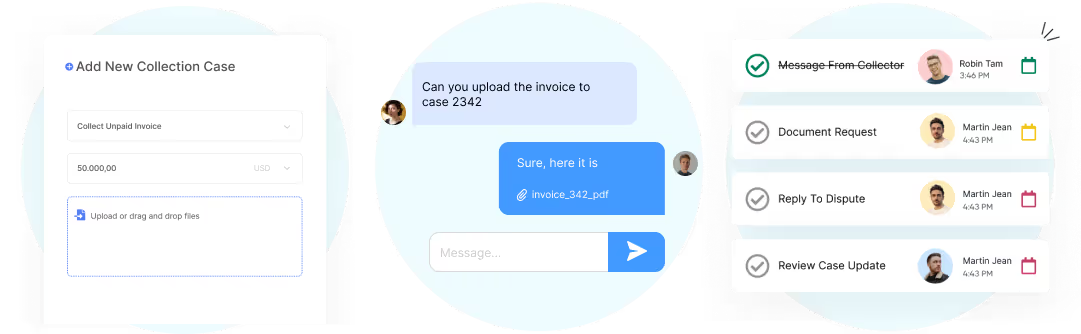
- Klären Sie, was der Dienstleister prüft. Fragen Sie nach, ob der Anbieter die Versand- und Zahlungsdaten gemeinsam prüfen kann. Überprüfen Sie den Umfang jedes Angebots, bevor Sie es annehmen. Reichen Sie Ihren Fall im Debitura-Dashboard ein, damit der Inkassopartner ihn prüfen und Sie die Aktualisierungen zum Fall verfolgen können.
Bevorzugen Sie Automatisierung? Importieren Sie per CSV oder verbinden Sie QuickBooks Online, Zoho Books, Stripe oder KashFlow oder nutzen Sie Zapier, die REST-API oder unseren MCP-Server.
Transparente, erfolgsbasierte Preise
Bei Debitura zahlen Sie eine Erfolgsprovision nur dann, wenn Geld eingezogen wird. Das außergerichtliche Inkasso erfolgt nach dem Prinzip „Kein Erfolg, keine Kosten“: Eine Erfolgsprovision wird von den eingezogenen Beträgen abgezogen und von Ihrem Partner vor Ort in Rechnung gestellt. Die Gebühren hängen vom Land des Schuldners ab, nicht von Ihrem.
- Schuldner in Europa (EU, Island, Liechtenstein, Norwegen, Großbritannien und der Schweiz): Erfolgsprovisionen ab 6 % je nach Forderungshöhe.
- Schuldner im Rest der Welt: Erfolgsprovisionen ab 7,5 % je nach Forderungshöhe.
- Ältere Forderungen: Für Forderungen, die 12 bis 24 Monate oder länger als 24 Monate überfällig sind, fällt ein Aufschlag an.
- Rechtliche Schritte sind optional: Sie genehmigen ein rechtliches Angebot, in dem die Gerichtskosten separat aufgeführt sind, bevor Kosten für rechtliche Schritte anfallen.
Die vollständige Gebührenübersicht finden Sie auf der Preise-Seite oder erhalten Sie eine sofortige Schätzung, wenn Sie eine Forderung hochladen.
Wie funktioniert das Inkasso in Pakistan?
Das Inkasso in Pakistan beginnt mit einer außergerichtlichen Phase, die von International Credit Information Limited, dem lizenzierten lokalen Partner von Debitura, durchgeführt wird: Mahnungen und eine formelle Zahlungsaufforderung mit dem Ziel der vollständigen Zahlung oder einer schriftlichen Ratenzahlungsvereinbarung. Die meisten unkomplizierten Forderungen werden in dieser Phase beigelegt. Zahlt der Schuldner weiterhin nicht, ist die Einleitung rechtlicher Schritte ein separater, genehmigter Schritt und erfolgt niemals automatisch.
- Reichen Sie Ihren Fall in unter 2 Minuten ein.
- Lokale Maßnahmen starten in Karachi.
- Kein Erfolg, keine Kosten: Sie zahlen nur bei erfolgreichem Einzug.
- Sie behalten die Kontrolle: Ohne Ihre Zustimmung erfolgt keine Eskalation.
- Geld erhalten: Nach erfolgreichem Einzug werden die Gelder ausgezahlt.
Die vier Schritte von der unbezahlten Rechnung zum eingezogenen Geld
- Außergerichtliches Inkasso: International Credit Information Limited, der lizenzierte Partner von Debitura in Karachi, versendet Mahnungen sowie eine formelle Zahlungsaufforderung und verhandelt direkt mit dem Schuldner. Die meisten unstrittigen Forderungen werden hier ohne Gang vor Gericht gelöst.
- Vollstreckbarer Titel: Zahlt der Schuldner weiterhin nicht, prüft Ihr Partner den Weg zu einem Gerichtsurteil gemäß der Zivilprozessordnung von 1908 (Code of Civil Procedure 1908), und Sie genehmigen ein Kostenvoranschlag für die rechtlichen Schritte, wobei die Gerichtskosten separat ausgewiesen werden, bevor etwas unternommen wird.
- Zwangsvollstreckung: Liegt ein Urteil vor, kann das gerichtliche Vollstreckungsverfahren nach CPC Order XXI die Vermögenswerte des Schuldners pfänden und verwerten, bis die Forderung beglichen ist.
- Insolvenz: Erweist sich der Schuldner als insolvent, hängt die Beitreibung von den lokalen Insolvenzverfahren ab und ist oft ungewiss. Jeder Schritt in diesen Verfahren wird separat angeboten und nur dann eingeleitet, wenn Sie zustimmen.
Jeder Schritt wird in Ihrem Dashboard dokumentiert, und nichts eskaliert ohne Ihre Zustimmung. Die vollständigen rechtlichen Details für Pakistan, Zeitrahmen, Kosten, Gerichte und die Zwangsvollstreckung folgen im Leitfaden unten.
Inkasso in Pakistan – Der komplette Leitfaden 2026
Dieser Leitfaden zum Inkasso in Pakistan deckt den gesamten Prozess für Gläubiger, Unternehmensjuristen und Finanzteams ab: die außergerichtliche Phase, die anwendbaren Gerichte und Gesetze, die Zwangsvollstreckung, die Insolvenz und die anfallenden Kosten.
Auf dieser Seite:
Warum Sie dieser Anleitung vertrauen können
Verfasst auf Basis primärer Rechtsquellen und geprüft von lizenzierten lokalen Experten in dieser Jurisdiktion.
Fragen oder Feedback? Senden Sie uns eine E-Mail an contact@debitura.com , wir aktualisieren diesen Leitfaden basierend auf Ihrem Input.
Debitura in Zahlen:
- 180 Länder abgedeckt - jeder Fall wird von einem lokalen Partner bearbeitet
- Mehr als 5.000 Unternehmen bei Debitura registriert
- Medianzeit bis zur ersten Zahlung bei europäischen Fällen liegt bei 33 Tagen
Über den Autor
Verfasst von Lars Holdgaard, Gründer von Debitura (über 10 Jahre Erfahrung im globalen B2B-Inkasso).

Mitwirkende lokale Experten:
Letzte Aktualisierung:

Inkasso in Pakistan - Schnelle Antworten
Hier sind die konkreten, belegten Zahlen zum Thema Inkasso in Pakistan: Kosten, Fristen, Gerichte und was Sie für den Start einer Forderung benötigen.
Wie hoch sind die Kosten für ein Inkasso in Pakistan?
Die Gebühr von Debitura basiert auf dem Erfolg nach dem Prinzip Kein Erfolg, keine Kosten und wird nur auf tatsächlich eingezogenes Geld erhoben; der Abschnitt zu den Gebühren unten erläutert den gesamten Rahmen. Wenn ein Fall vor Gericht geht, erheben pakistanische Gerichte eine wertabhängige Gerichtsgebühr (ein Prozentsatz des Forderungswerts) gemäß Section 7(i) des Court Fees Act 1870 und können Zinsen zu einem Satz zusprechen, den das Gericht nach Section 34 der Zivilprozessordnung (Code of Civil Procedure 1908) für angemessen hält.
Wie lange habe ich Zeit, um eine Forderung in Pakistan einzutreiben?
Die meisten Handelsforderungen müssen innerhalb von drei Jahren nach dem Vertragsbruch oder Fälligkeitstermin geltend gemacht werden. Gemäß dem Verjährungsgesetz (Limitation Act 1908) verjährt eine gewöhnliche, nicht eingetragene vertragliche Forderung drei Jahre nach dem Vertragsbruch (Schedule I, Art. 115), und ein Darlehen ohne festgelegtes Rückzahlungsdatum verjährt drei Jahre nach dem Datum der Kreditvergabe (Art. 57). Eine Forderung aus einem registrierten schriftlichen Vertrag hat eine Frist von sechs Jahren (Art. 116), was der restlichen sechsjährigen Frist für Ansprüche entspricht, für die keine andere Verjährungsfrist vorgeschrieben ist (Art. 120). Eine schriftliche Anerkennung der Schuld durch den Schuldner oder eine Teilzahlung, die vom Schuldner selbst nachgewiesen wird, lässt die Frist von vorne beginnen (Limitation Act 1908 ss.19-20).
| Forderungsart | Verjährungsfrist |
|---|---|
| Gewöhnliche vertragliche Forderung (nicht registriert) | 3 Jahre ab Vertragsbruch |
| Darlehen, kein festes Rückzahlungsdatum | 3 Jahre ab dem Datum der Kreditvergabe |
| Registrierter schriftlicher Vertrag | 6 Jahre ab Vertragsbruch |
| Sonstige Ansprüche (keine andere Frist vorgeschrieben) | 6 Jahre ab Entstehung |
Welches Gericht ist für eine Forderung in Pakistan zuständig?
Der Weg hängt davon ab, wer das Geld schuldet und wo die Forderung eingereicht wird. Ansprüche gegen Banken und andere Finanzinstitute gehen an spezialisierte Bankgerichte gemäß der Verordnung über Finanzinstitute (Wiedererhebung von Finanzen) von 2001 (Financial Institutions (Recovery of Finances) Ordinance 2001): Ein Beklagter, der innerhalb von 30 Tagen keine Verteidigungserlaubnis erhält, muss mit einem automatischen Urteil rechnen (s.10), und Forderungen über 100 Millionen Rupien gehen direkt an den High Court. Andere gewerbliche Forderungen laufen über die ordentlichen Zivilgerichte, deren sachliche Zuständigkeit provinziell und territorial und nicht national geregelt ist: Im Hauptstadtterritorium Islamabad gehen Forderungen unter 50 Millionen Rupien an den Zivilrichter und Forderungen darüber an den Bezirksrichter (Code of Civil Procedure (Amendment) Act 2019, s.6), während die eigene zivile Gerichtsbarkeit erster Instanz des Sindh High Court bei über 65 Millionen Rupien beginnt. Aktuelle Zahlen für Punjab, Khyber Pakhtunkhwa und Belutschistan lagen nicht vor; die Schwellenwerte in diesen Provinzen sollten zum Zeitpunkt der Klageerhebung bestätigt werden.
Welche Dokumente benötige ich für das Inkasso in Pakistan?
Sie benötigen den zugrundeliegenden Vertrag oder die Rechnung, den Nachweis, dass Waren oder Dienstleistungen geliefert wurden, sowie jeglichen Schriftwechsel, in dem der Schuldner die Schuld anerkannt hat. Eine unterschriebene Schuldanerkennung ist in Pakistan besonders wertvoll, da sie die Verjährungsfrist gemäß Section 19 des Limitation Act 1908 von neuem beginnen lässt. Es lohnt sich daher, eine solche bereits im außergerichtlichen Stadium vor Einreichung der Klage anzufordern.
Was passiert, wenn ein pakistanisches Gericht ein Urteil erlässt?
Der Gläubiger beantragt die Vollstreckung nach der Zivilprozessordnung (Code of Civil Procedure 1908, Order XXI), wodurch das Gericht bewegliches und unbewegliches Eigentum des Schuldners pfänden und verkaufen sowie Forderungen pfänden kann, die ein Dritter dem Schuldner schuldet. Der Vollstreckungsantrag muss innerhalb von sechs Jahren nach dem Datum des Urteils eingereicht werden (CPC s.48), sodass ein Urteil, das länger nicht durchgesetzt wird, Gefahr läuft, undurchführbar zu werden.
Was ist, wenn mein Schuldner ein Unternehmen ist, das zahlungsunfähig wird?
Ein Unternehmen gilt nach Section 302 des Companies Act 2017 als zahlungsunfähig, wenn ein Gläubiger, dem mehr als 100.000 Rupien geschuldet werden, eine schriftliche Zahlungsaufforderung an den eingetragenen Geschäftssitz richtet und diese für 30 Tage unbezahlt, ungesichert oder unvergleicht bleibt, neben anderen Kriterien; ein Gläubiger kann daraufhin die Liquidation des Unternehmens beantragen (s.301). Sobald ein Liquidationsbeschluss gefasst ist, werden bevorrechtigte Forderungen, einschließlich der Löhne von Arbeitnehmern sowie bestimmter Steuern und gesetzlicher Ansprüche, vor dem allgemeinen Pool unbesicherter Gläubiger beglichen (s.390).
Wer macht was beim Inkasso in Pakistan?
Ein Inkassounternehmen in Pakistan kümmert sich um die außergerichtliche Phase, arbeitet dabei eng mit Gerichten und Rechtsbeiständen zusammen, und es gibt keine einzelne, auf das Inkassowesen spezialisierte Regulierungsbehörde, die den gesamten Markt beaufsichtigt.
Inkassobüros
Lizenzierte Inkassobüros wie der lokale Partner von Debitura, die International Credit Information Limited, übernehmen die außergerichtliche Phase: Sie kontaktieren den Schuldner, verhandeln über die Zahlung oder Ratenzahlung und bereiten die Akte gegebenenfalls für die Eskalation vor. Für das allgemeine Wirtschafts- und Handelsinkasso gibt es kein spezielles Verhaltensgesetz; das Verhalten richtet sich stattdessen nach den Grundsätzen von Treu und Glauben des Contract Act 1872 und den Bestimmungen des Strafgesetzbuchs gegen Einschüchterung und Belästigung. Ein separater, branchenspezifischer Kodex (die vom SBP koordinierten Richtlinien für Inkassobüros der Pakistan Banks Association) legt verbindliche Verhaltensregeln für Agenturen fest, die von Banken und anderen Finanzinstituten beauftragt werden, gilt jedoch nur für von Banken stammende Forderungen, nicht für gewöhnliche B2B-Handelsforderungen. Der Vorteil von Debitura: Die Agentur arbeitet auf Basis von Kein Erfolg, keine Kosten und empfiehlt gerichtliche Schritte erst, wenn alle außergerichtlichen Optionen ausgeschöpft sind.
Bankgerichte
Wenn es sich bei dem Gläubiger um eine Bank oder ein anderes Finanzinstitut handelt, werden Forderungen von spezialisierten Bankgerichten verhandelt, die mit Richtern im Rang eines Bezirksrichters besetzt sind (gemäß der Financial Institutions (Recovery of Finances) Ordinance 2001). Diese Gerichte führen ein beschleunigtes Verfahren durch: Der Beklagte muss innerhalb von 30 Tagen die Erlaubnis zur Verteidigung einholen, ansonsten ergeht automatisch ein Urteil (Abschnitt 10). Forderungen über 100 Millionen Rupien oder solche mit mutmaßlichen Straftaten gehen stattdessen direkt an den High Court.
Zivilgerichte und Anwälte
Nicht-bankgebundene gewerbliches Forderungen durchlaufen die gewöhnliche Zivilgerichtshierarchie (Zivilgerichte, dann Bezirksgerichte, mit dem jeweiligen provinziellen High Court in der Berufung) gemäß der Zivilprozessordnung von 1908 (Code of Civil Procedure 1908). Ein zugelassener Anwalt ist Standard, sobald ein Fall bestritten wird, da Schriftsätze, Beweismittel und Zwangsvollstreckungsanträge dem formellen Verfahren der Zivilprozessordnung folgen.
Welche Gesetze und Gerichte gelten für das Inkasso in Pakistan?
Zivilgerichtssystem
Pakistans Ziviljustiz ist gestaffelt: Zivilgerichte verhandeln Forderungen in erster Instanz, Bezirksgerichte verhandeln größere Forderungen und Berufungen gegen Urteile der Zivilgerichte, und der High Court jeder Provinz steht über ihnen – sowohl als Berufungsgericht als auch zur Entscheidung über Verfassungsfragen. Pakistan ist ein Bundesstaat: Die sachliche Zuständigkeit der Zivilgerichte – also die Schwellenwerte in Rupien, die bestimmen, welche gerichtliche Ebene über eine bestimmte Forderung entscheidet – wird provinziell und territorial, nicht national festgelegt und revidiert. Im Bundesterritorium Islamabad verhandelt der Zivilrichter Forderungen unter 50 Millionen Rupien und der Bezirksrichter Forderungen über diesem Betrag (Code of Civil Procedure (Amendment) Act 2019, s.6); die eigene zivile Erstinstanzgerichtsbarkeit des Sindh High Court beginnt über 65 Millionen Rupien. Aktuelle Zahlen für Punjab, Khyber Pakhtunkhwa und Belutschistan wurden nicht ermittelt und sollten zum Zeitpunkt der Klageerhebung bestätigt statt angenommen werden.
Wichtige Rechtsvorschriften
Das Vertragsrecht wird durch den Contract Act 1872 geregelt. Zivilprozess und Zwangsvollstreckung folgen dem Code of Civil Procedure 1908, dessen Ordnung XXI die Vollstreckung regelt: Pfändung und Verkauf von Vermögenswerten, drittschuldnerähnliche Pfändung von Forderungen sowie die Verhaftung des Schuldners unter bestimmten Umständen. Verjährungsfristen sind im Limitation Act 1908 geregelt. Die Beitreibung von Forderungen von Banken und Finanzinstituten wird separat durch die Financial Institutions (Recovery of Finances) Ordinance 2001 geregelt und von spezialisierten Bankgerichten verhandelt. Unternehmensinsolvenzen und Liquidationen sind im Companies Act 2017 geregelt, der von der Securities and Exchange Commission of Pakistan (SECP) verwaltet wird, während die Privatinsolvenz zwischen dem Insolvency (Karachi Division) Act 1909 (ehemalige Division Karatschi) und dem Provincial Insolvency Act 1920 (andernorts) aufgeteilt ist.
Verbraucher- und Datenschutz
Pakistan verfügt über kein spezielles Gesetz zum Inkassoverhalten oder über regulatorische Richtlinien für das allgemeine Handelsinkasso, die mit einem FDCPA oder einem Verhaltenskodex nach britischem Vorbild vergleichbar wären. Der allgemeine Schutz vor Einschüchterung oder Belästigung bei der Beitreibung beruht stattdessen auf den Grundsätzen von Treu und Glauben des Contract Act 1872 und den Bestimmungen des pakistanischen Strafgesetzbuchs über kriminelle Einschüchterung. Ein engerer, branchenspezifischer Verhaltenskodex (die vom SBP koordinierten Richtlinien für Inkassobüros der Pakistan Banks Association) bindet Agenturen, die von Banken stammende Forderungen eintreiben, erstreckt sich jedoch nicht auf das gewöhnliche Handelsinkasso.
Schritt 1 – Wie funktioniert das außergerichtliche Inkasso in Pakistan?
Pakistan hat kein gesetzliches Vorverfahren, das ein Gläubiger einhalten muss, bevor er eine Forderung gerichtlich geltend macht: Das außergerichtliche Inkasso ist gängige Geschäftspraxis, keine rechtliche Voraussetzung, und beinhaltet typischerweise den direkten Kontakt mit dem Schuldner sowie eine formelle schriftliche Zahlungsaufforderung mit dem Ziel der vollständigen Zahlung oder einer Ratenzahlungsvereinbarung.
Warum schriftliche Aufzeichnungen wichtig sind
Gemäß dem Limitation Act 1908 lässt eine schriftliche Anerkennung der Schuld durch den Schuldner (Abschnitt 19) oder eine Teilzahlung auf die Schuld, die in der Handschrift des Schuldners oder in einer von ihm unterzeichneten Schrift festgehalten ist (Abschnitt 20), die Verjährungsfrist von vorne beginnen: Ab dem Datum der Ausstellung läuft eine neue Verjährungsfrist. Die Erfassung eines dieser Dokumente während der außergerichtlichen Phase schützt eine Forderung, die andernfalls möglicherweise verjähren würde.
Anwendbare Verjährungsfristen
Gewöhnliche Handelsforderungen verjähren im Allgemeinen drei Jahre nach dem Vertragsbruch (Limitation Act 1908, Schedule I, Art. 115), und Darlehen ohne festes Rückzahlungsdatum verjähren drei Jahre ab dem Datum des Darlehens (Art. 57). Eine Forderung aus einem registrierten schriftlichen Vertrag hat eine Frist von sechs Jahren (Art. 116), entsprechend der restlichen sechsjährigen Frist für Ansprüche ohne andere vorgeschriebene Verjährung (Art. 120). Da die meisten Handelsforderungen unter die kürzere Dreijahresfrist fallen, sollten Forderungen, die sich diesem Stichtag nähern, rechtzeitig in die Phase des vollstreckbaren Titels übergehen.
Branchenspezifische Verhaltensregeln
Wenn der ursprüngliche Gläubiger eine Bank, ein Entwicklungsfinanzierungsinstitut oder ein anderes Finanzinstitut ist, legt ein separater Verhaltenskodex – die vom SBP koordinierten Richtlinien der Pakistan Banks Association für Inkasso-, Beitreibungs- und Rücknahmeagenturen – verbindliche Regeln für Kontaktzeiten, verbotene Drohungen und Identitätsmissbrauch sowie für die Bearbeitung von Beschwerden fest. Dieser Kodex gilt nicht für die gewöhnliche Inkassierung von Handelsforderungen zwischen Nicht-Finanzparteien.
Schritt 2 – Wie erhält man in Pakistan einen vollstreckbaren Titel?
Welcher Weg in Pakistan zu einem vollstreckbaren Titel führt, hängt davon ab, wer das Geld schuldet: Forderungen von Banken und Finanzinstituten durchlaufen ein schnelles, spezialisiertes beschleunigtes Verfahren, während andere gewerbliche Forderungen über die ordentlichen Zivilgerichte abgewickelt werden.
Bankgerichte (Schnellverfahren für Forderungen von Finanzinstituten)
Forderungen von Banken und anderen Finanzinstituten werden von Bankgerichten verhandelt, die mit Richtern im Rang von Bezirksrichtern besetzt sind (gemäß der Financial Institutions (Recovery of Finances) Ordinance 2001). Das Verfahren ist beschleunigt: Nach Einreichung der Klage muss der Beklagte innerhalb von 30 Tagen die Erlaubnis zur Verteidigung beantragen und erhalten (Abschnitt 10); die Erlaubnis wird nur dann erteilt, wenn der Beklagte eine wesentliche, verhandlungsfähige Frage aufwirft, und wenn sie weder beantragt noch gewährt wird, erlässt das Gericht automatisch ein Urteil. Eine Berufung gegen ein Urteil des Bankgerichts muss innerhalb von 30 Tagen beim High Court eingelegt werden, gegen eine Sicherheitsleistung in Höhe des verurteilten Betrags; diese wird von einer Kammer aus mindestens zwei Richtern innerhalb von 90 Tagen verhandelt (Abschnitt 22 Abs. 1). Forderungen über 100 Millionen Rupien oder solche mit mutmaßlichen Straftaten werden direkt beim High Court statt beim Bankgericht eingereicht.
Ordentliche Zivilgerichte (sonstige gewerbliche Forderungen)
Nicht-bankgebundene gewerbliche Forderungen werden über die ordentliche Zivilgerichtshierarchie verfolgt: Zivilgerichte, dann Bezirksgerichte, wobei der provinzielle High Court Berufungen verhandelt. Welche Ebene über eine bestimmte Forderung entscheidet, hängt von ihrem Wert im Verhältnis zu einem Schwellenwert für die sachliche Zuständigkeit ab, wobei Pakistan diese eher provinziell und territorial als national festlegt. Im Bundesterritorium Islamabad verhandelt der Zivilrichter Forderungen unter 50 Millionen Rupien und der Bezirksrichter Forderungen über diesem Betrag (Code of Civil Procedure (Amendment) Act 2019, s.6); die eigene zivile Erstinstanzgerichtsbarkeit des Sindh High Court beginnt bei allgemeinen Zivilsachen über 65 Millionen Rupien. Aktuelle Zahlen für Punjab, Khyber Pakhtunkhwa und Belutschistan wurden in dieser Sitzung nicht ermittelt und sollten bei Klageerhebung bestätigt werden. Gerichtskosten für Geldklagen sind wertabhängig (ein Prozentsatz des eingeklagten Betrags) gemäß Abschnitt 7 Abs. i des Court Fees Act 1870; die genaue aktuelle provinzielle Stufe wurde nicht ermittelt.
Zinsen auf das Urteil
Pakistaniische Gerichte haben nach § 34 der Zivilprozessordnung von 1908 (Code of Civil Procedure 1908) das Ermessen und keinen festen gesetzlichen Zinssatz, Zinsen zuzusprechen: Verzugszinsen vor Klageerhebung, sofern diese geltend gemacht wurden, Zinsen für die Dauer des anhängigen Verfahrens sowie Zinsen nach dem Urteil – jeweils "in einer vom Gericht für angemessen erachteten Höhe". Bleibt das Urteil bezüglich der Zinsen stumm, gilt dies als Ablehnung, und es kann später keine gesonderte Klage darauf erhoben werden.
Schritt 3 – Wie funktioniert die Zwangsvollstreckung in Pakistan?
Sobald ein pakistanisches Gericht ein Urteil erlässt, beantragt der Gläubiger bei demselben Gericht die Vollstreckung gemäß Order XXI der Zivilprozessordnung von 1908 (Code of Civil Procedure 1908). Das gerichtliche Zwangsvollstreckungsverfahren beschlagnahmt und verkauft sodann die Vermögenswerte des Schuldners zur Begleichung der Forderung.
Wie die Zwangsvollstreckung funktioniert
| Vollstreckungsmethode | Funktionsweise |
|---|---|
| Pfändung und Verkauf von Vermögenswerten | Das Gericht pfändet und verkauft die beweglichen oder unbeweglichen Vermögenswerte des Schuldners zur Erfüllung des Urteils. |
| Drittschuldnerpfändung | Das Gericht pfändet eine Forderung, die ein Dritter dem Vollstreckungsschuldner schuldet, und leitet diese an den Gläubiger um. |
| Haft und Inhaftierung (CPC § 55) | Zivilhaft des Vollstreckungsschuldners unter bestimmten Umständen; Frauen sind ausgenommen (§ 56). |
§ 60 der Zivilprozessordnung (CPC) schützt bestimmte Kategorien von Vermögenswerten des Schuldners unabhängig von der Forderung vor einer Pfändung: Kleidung, Kochgeschirr, Arbeitswerkzeuge, einen Teil des Gehalts sowie Einlagen in Vorsorgefonds, neben anderen gesetzlichen Ausnahmen. Die Zwangsvollstreckung zielt daher zunächst auf die übrigen Vermögenswerte und Einkünfte des Schuldners ab.
Frist für den Vollstreckungsantrag
Ein Antrag auf Zwangsvollstreckung muss innerhalb von sechs Jahren ab dem Datum des Urteils eingereicht werden (CPC § 48). Pakistan hat diese sechsjährige Vollstreckungsverjährungsfrist beibehalten, sodass ein Gläubiger, der ein Urteil länger unvollstreckt lässt, riskiert, die praktische Möglichkeit zu seiner Durchsetzung zu verlieren.
Vollstreckung von Urteilen spezialisierter Bankgerichte
Urteile der spezialisierten Bankgerichte, erlassen gemäß der Verordnung über Finanzinstitute (Wiedererlangung von Finanzen) von 2001 (Financial Institutions (Recovery of Finances) Ordinance 2001), werden über denselben Vollstreckungsmechanismus der Zivilprozessordnung (CPC) vollstreckt, sobald die 30-tägige Berufungsfrist (§ 22 Abs. 1) abgelaufen ist oder über die Berufung entschieden wurde.
Schritt 4 – Wie wirken sich Insolvenzverfahren auf die Beitreibung von Forderungen in Pakistan aus?
Pakistan wendet unterschiedliche Insolvenzordnungen für Unternehmen und Privatpersonen an, und die jeweils anwendbare Regelung ändert das Vorgehen eines Gläubigers, sobald ein Schuldner nicht zahlen kann.
Unternehmensinsolvenz
Ein Unternehmen kann nach dem Gesellschaftsgesetz von 2017 (Companies Act 2017) unter der Aufsicht der pakistanischen Wertpapier- und Börsenaufsichtsbehörde (SECP) liquidiert werden. Die Liquidationseinkünde sind in § 301 geregelt, einschließlich der Zahlungsunfähigkeit (Klausel (f)). Ein Unternehmen gilt nach § 302 als zahlungsunfähig, wenn eine Forderung von mehr als 100.000 Rupien 30 Tage nach einer schriftlichen Aufforderung am eingetragenen Geschäftssitz unbezahlt, ungesichert oder unvergleich geblieben ist, oder wenn die Zwangsvollstreckung aus einem Urteil erfolglos geblieben ist, oder wenn das Gericht aufgrund der Beweislage überzeugt ist. Sobald ein Liquidationsbeschluss gefasst ist, legt § 390 die Rangfolge der bevorrechtigten Zahlungen fest, die Vorrang vor der allgemeinen ungesicherten Gläubigermasse und den Inhabern von Schuldverschreibungen mit gleitendem Pfandrecht (Floating Charge) haben: im Vorjahr fällige Einnahmen von Bund, Provinzen und Kommunalbehörden; Löhne und Gehälter von Arbeitnehmern; aufgelaufene Urlaubsvergütungen; gesetzliche Versicherungsbeiträge; Beträge nach dem Arbeitnehmerentschädigungsgesetz von 1923 (Workmen's Compensation Act 1923); Beträge aus Vorsorge-, Pensions-, Abfindungs- und Wohlfahrtsfonds; sowie bestimmte Kosten für gesetzliche Untersuchungen. Diese Ränge kürzen sich bei unzureichendem Vermögen anteilig untereinander ab, und ein etwaiger Überschuss nach Begleichung der Gläubiger wird an die Mitglieder verteilt. Zu beachten: Die SECP hat 183 Änderungen des Gesellschaftsgesetzes von 2017 vorgeschlagen, die sich noch in der Prüfung durch die Regierung befinden und noch nicht erlassen wurden; keine Quelle bringt den Vorschlag mit den oben genannten Abschnitten zur Liquidation oder Gläubigerpriorität in Verbindung, welche weiterhin geltendes Recht bleiben.
Bei der Liquidation eines insolvente Unternehmens gelten dieselben Regeln für die Rechte gesicherter und ungesicherter Gläubiger, geltend machende Forderungen und die Bewertung bedingter oder zukünftiger Verbindlichkeiten wie im allgemeinen Insolvenzrecht (Companies Act 2017 § 389).
Privatinsolvenz
Die Privatinsolvenz in Pakistan ist nach Regionen unterteilt: Das Gesetz über die Insolvenz (Karachi-Division) von 1909 (Insolvency (Karachi Division) Act 1909) gilt in der ehemaligen Karachi-Division (Sindh), und das Provinzinsolvenzgesetz von 1920 (Provincial Insolvency Act 1920) gilt ansonsten. Ein Gläubiger kann einen Antrag stellen, wenn die Forderung mindestens 500 Rupien beträgt und der Schuldner innerhalb der letzten drei Monate eine Insolvenzhandlung begangen hat. Nach der Feststellung geht das Vermögen des Schuldners auf den offiziellen Treuhänder (Official Assignee) über, der es verwertet und unter den Gläubigern verteilt; die Restschuldbefreiung kann uneingeschränkt, ausgesetzt oder bedingt erfolgen und wird verweigert, wenn der Schuldner eine Straftat nach dem Gesetz begangen hat.
Was dies für Gläubiger bedeutet
Sobald ein Schuldner eines dieser Verfahren durchläuft, werden individuelle Zwangsvollstreckungsmaßnahmen gegen ihn im Allgemeinen eingestellt, und Gläubiger müssen stattdessen innerhalb des Verfahrens eine Forderungsanmeldung einreichen und auf eine Verteilung warten. Eine frühzeitige Einreichung sowie die ordnungsgemäße Aufbewahrung des Vertrags, der Rechnungen und etwaiger schriftlicher Schuldanerkenntnisse erhöhen die Aussicht auf eine zeitgerechte und genaue Verteilung nach der Verwertung der Masse.
Gebühren, Zinsen und wer in Pakistan welche Kosten trägt
- Unsere Gebühr: erfolgsbasiert nach dem Grundsatz „Kein Erfolg, keine Kosten“ (siehe Preise).
- Gerichts- und Vollstreckungsgebühren: nur für den Fall, dass der Fall zu rechtlichen Schritten führt. Pakistanische Gerichte erheben nach § 7 Abs. i des Gerichtsgebührengesetzes von 1870 (Court Fees Act 1870) eine wertabhängige Gerichtsgebühr, die einen Prozentsatz des Streitwerts ausmacht.
- Gesetzliche Schuldnerpositionen: Pakistanische Gerichte haben nach § 34 der Zivilprozessordnung von 1908 das Ermessen, Zinsen vor, während und nach dem Fall in einer Höhe zuzusprechen, die das Gericht für angemessen erachtet, sofern diese geltend gemacht wurden.
- Wer was behält: die eingetragene Hauptforderung gehört Ihnen; gesetzliche Gerichtskosten und etwaige vom Gericht zugesprochene Zinsen richten sich nach den örtlichen Vorschriften.
| Gesetzlicher Kostenpunkt | Grundlage |
|---|---|
| Gerichtsgebühr (Zahlungsklagen) | Wertabhängig, ein Prozentsatz des Forderungswerts (Court Fees Act 1870 s.7(i)); die genaue aktuelle Stufung variiert je nach Provinz |
| Verzugszinsen | Nach Ermessen des Gerichts in einer Höhe, die es für angemessen hält (Code of Civil Procedure 1908 s.34) |
| Statuts gemäss Zahlungsaufforderung zur Liquidation | Einem Gläubiger, dem über 100.000 Rs geschuldet werden und die 30 Tage nach einer schriftlichen Aufforderung unbezahlt sind, kann einen Liquidationsantrag stellen (Companies Act 2017 s.302) |
Grenzüberschreitendes Inkasso in Pakistan
Pakistan ist kein Mitglied der EU und gehört nicht zu Debitura s europäischer SDCA-Preisgruppe, weshalb die grenzüberschreitende Beitreibung hier eher den pakistanischen Mechanismen für ausländische Urteile anstelle eines EU-Instruments folgt.
Gemäss Code of Civil Procedure 1908 s.44A kann ein Urteil aus einem Land, das die Bundesregierung formell als „gegenseitigen Gerichtsstand“ (reciprocating territory) gemeldet hat, direkt in Pakistan durch Vollstreckungsverfahren durchgesetzt werden, ohne eine neue Klage einzureichen. Ein Urteil aus einem Land, das nicht auf dieser Benennungsliste steht, hat keinen solchen direkten Weg: Der Gläubiger muss stattdessen in Pakistan erneut Klage auf das ausländische Urteil erheben und es als Beweis für die zugrundeliegende Forderung verwenden, vorbehaltlich der normalen Verjährungs- und Verfahrensregeln, die für jede Zivilklage gelten. Gläubiger, die einen Schuldner in Pakistan aus dem Ausland verfolgen, sollten sich vor der Berufung auf s.44A vergewissern, ob das Herkunftsland des Urteils derzeit auf der Benennungsliste der Bundesregierung für gegenseitige Hoheitsgebiete aufgeführt ist.
Partner in unserem Netzwerk
Diese Unternehmen sind Partner in unserem Netzwerk für dieses Land. Öffnen Sie ein Profil, um mehr über das jeweilige Unternehmen zu erfahren. Wenn für Ihren Fall ein Gerichtsverfahren erforderlich ist, sendet Ihnen Ihr Partner ein Angebot über die Plattform; es wird erst dann etwas unternommen, wenn Sie dieses annehmen.
- Geprüfte Spezialisten
- Es wird erst dann etwas unternommen, wenn Sie das Angebot annehmen
- Faire, vorab ausgehandelte Preise
GNS Law Associates ist eine führende Anwaltskanzlei in Karatschi, die effektive Inkassodienstleistungen in Pakistan anbietet und sich seit 2013 als bevorzugter Partner für die Forderungsbeitreibung positioniert hat. Sie erhielt Auszeichnungen wie „Best Real Estate Disputes & Procurement Practice 2024“ und ist Mitglied der Anwaltskammer von Sindh.
ASC & Co. ist eine führende Anwaltskanzlei in Lahore, die effektive Inkassodienstleistungen in Pakistan anbietet, sich seit 2013 als bevorzugter Partner für die Forderungsbeitreibung positioniert, sich der Qualität verpflichtet hat und durch zahlreiche Auszeichnungen und Mitgliedschaften anerkannt ist.
JA LEGAL ist eine führende Anwaltskanzlei in Karatschi, die effektive Inkassodienstleistungen in Pakistan anbietet, sich seit 2020 als bevorzugter Partner für die Forderungsbeitreibung positioniert und ihren Ruf durch Branchenauszeichnungen und geschätzte Mitgliedschaften stärkt.
Al Fatima Law Associates ist eine führende Anwaltskanzlei in Gujrat, die effektive Inkassodienstleistungen in Pakistan anbietet und die Kanzlei seit 2016 als bevorzugten Partner für die Forderungsbeitreibung positioniert, mit Auszeichnungen als erstklassige Agentur und Mitgliedschaften in führenden Anwaltskammern.
Jurist Panel ist eine führende Anwaltskanzlei in Lahore, die effektive Inkassodienstleistungen in Pakistan anbietet und sich als bevorzugter Partner für die Forderungsbeitreibung mit Präsenz im Vereinigten Königreich positioniert. Sie wurde 2014 gegründet und ist mit mehreren Preisen und Mitgliedschaften ausgezeichnet.
RMC Solutions Pvt Ltd ist ein führendes Forderungsbeitreibungsunternehmen in der Shah Faisal Colony, das effektive Inkassodienstleistungen in Pakistan anbietet. Das Unternehmen positioniert sich seit 2023 als vertrauenswürdiger Partner mit globaler Reichweite und ist Mitglied des pakistanischen Bankenverbands (Pakistan Banks Association).


International Receivable Management Services ist ein führendes Forderungsbeitreibungsunternehmen in Karatschi, das effektive Inkassodienstleistungen in Pakistan anbietet. Es wurde 2008 gegründet, arbeitet auf Basis von Kein Erfolg, keine Kosten und bedient Europa, Amerika und Asien mit preisgekrönter Expertise.
International Credit Information Limited ist ein führendes Forderungsbeitreibungsunternehmen in Karatschi, das effektive Inkassodienstleistungen in Pakistan anbietet. Es wurde 1998 gegründet, bedient nach eigenen Angaben 100 Länder und ist Mitglied von ACA International, wodurch es zuverlässige und umfassende Lösungen für Unternehmen gewährleistet.
Global Receivables Services Private Limited ist ein führendes Forderungsbeitreibungsunternehmen in Karatschi, das effektive Inkassodienstleistungen in Pakistan anbietet. Es positioniert sich mit 18 Jahren Branchenexpertise, einem wachsenden globalen Netzwerk und mehreren renommierten Mitgliedschaften als der bevorzugte Partner.
Häufig gestellte Fragen
Entdecken Sie unsere häufigsten Fragen und Antworten unten, oder kontaktieren Sie uns direkt unter contact@debitura.com, wenn Sie Hilfe bei einem bestimmten Fall benötigen.






