
Société de recouvrement en Algérie : Pas de résultat, pas de frais
Besoin d'une société de recouvrement en Algérie ? Pour vos factures impayées par des clients professionnels en Algérie, nous confions votre dossier à un partenaire agréé qui couvre l'Algérie dans le cadre d'un contrat unique, et vous ne payez que lorsque l'argent est recouvré.


Des questions sur votre Dossier ?
Écrivez-nous, nous répondons par e-mail.

Pourquoi choisir Debitura pour le recouvrement de créances en Algérie
Démarrer est simple
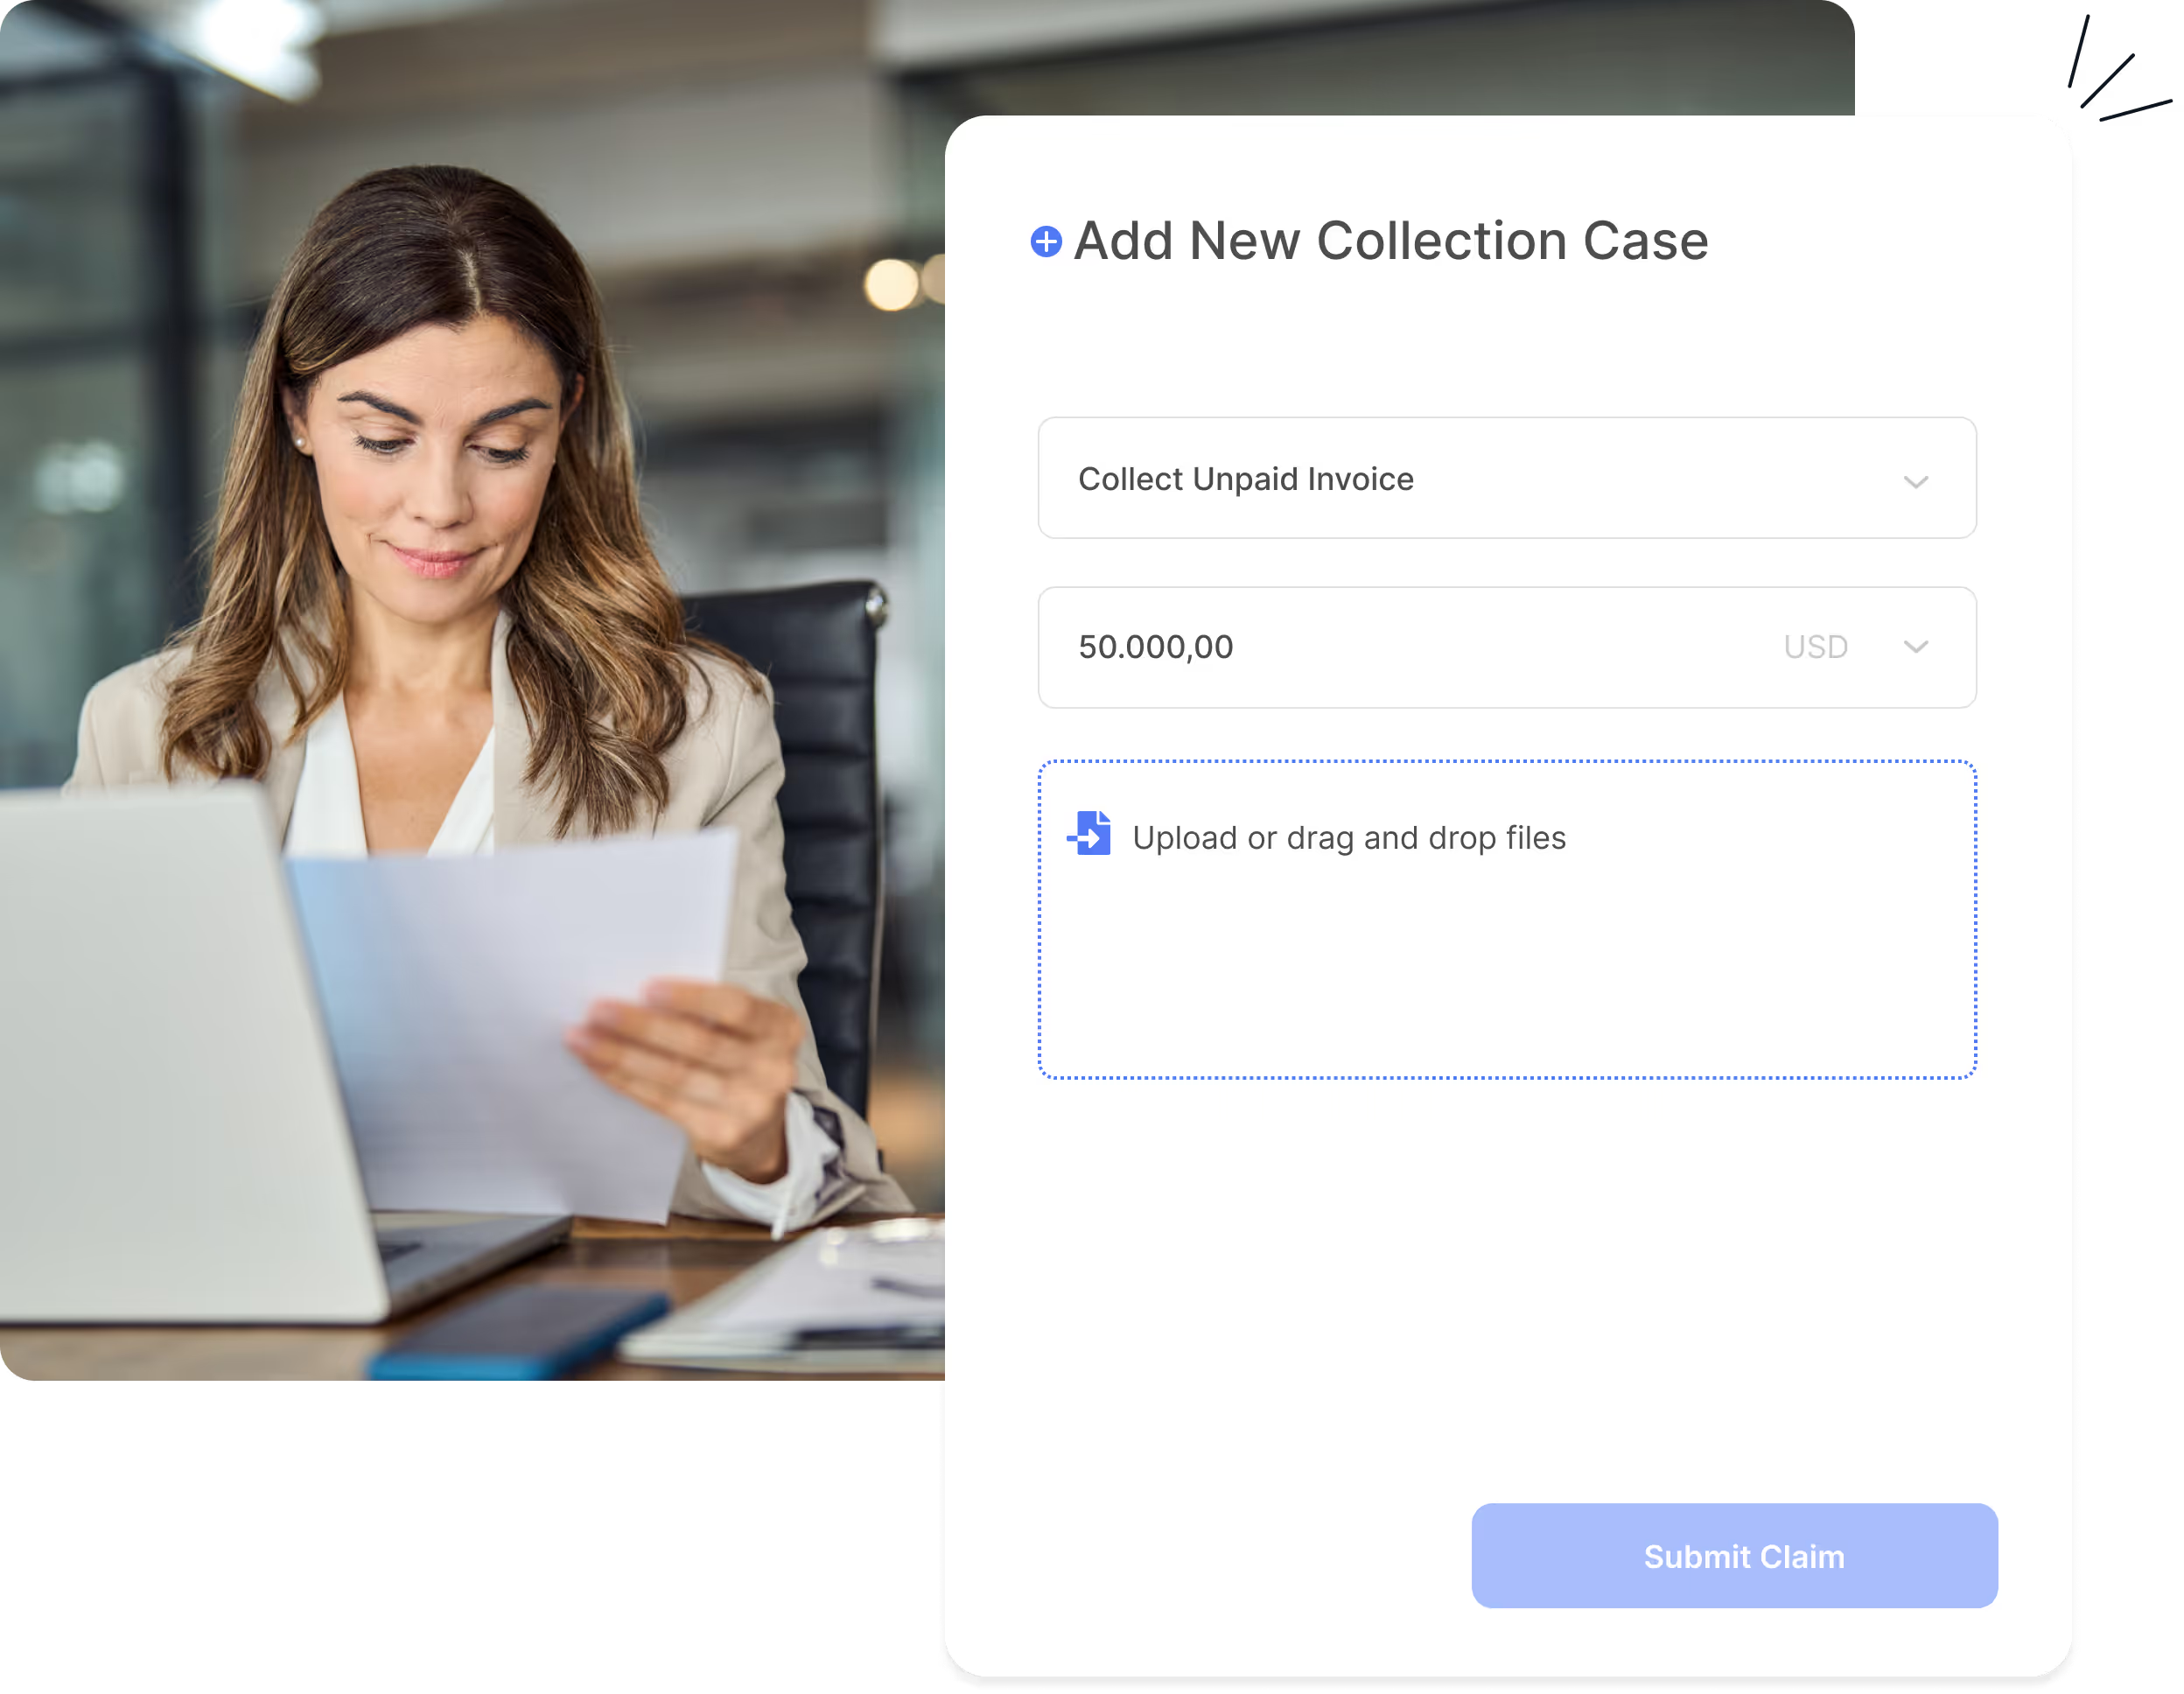
- Créez votre compte Debitura gratuit et déposez votre créance en Algérie en fournissant la facture et les coordonnées du débiteur.
- RIME Information Bureau Ltd prend en charge le dossier et lance la phase amiable en adressant une mise en demeure formelle à votre débiteur.
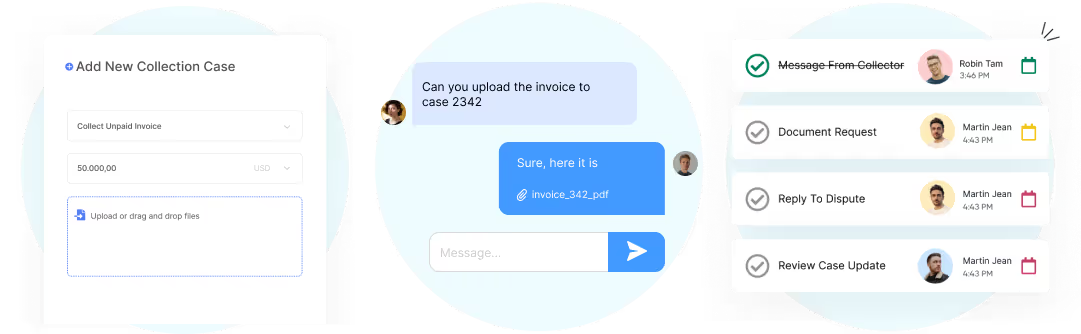
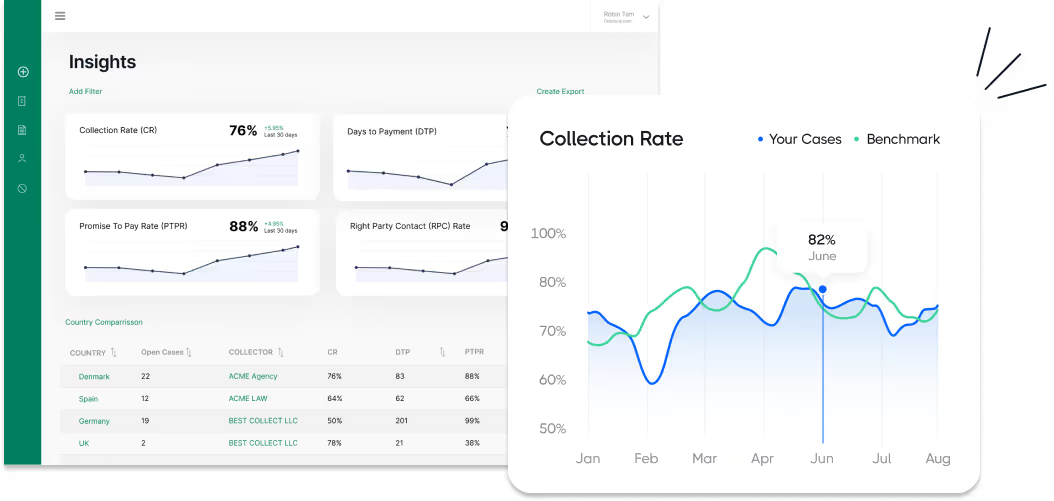
- Suivez l'avancement dans votre tableau de bord et ne payez qu'en cas de recouvrement des fonds.
Vous utilisez déjà un logiciel de comptabilité ou un ERP ? Importez par CSV ou connectez QuickBooks Online, Zoho Books, Stripe ou KashFlow, ou utilisez Zapier, l'API REST ou notre serveur MCP.
Tarifs transparents, basés sur le succès
Avec Debitura, vous ne payez une commission de succès que lorsque l'argent est récupéré. Le recouvrement amiable repose sur le principe « Pas de résultat, pas de frais » : une commission de succès est déduite des montants recouvrés et facturée localement par votre partenaire. Les tarifs dépendent du pays du débiteur, et non du vôtre.
- Débiteurs en Europe (UE, Islande, Liechtenstein, Norvège, Royaume-Uni et Suisse) : Commissions de succès à partir de 6 % selon la taille de la créance.
- Débiteurs dans le reste du monde : Commissions de succès à partir de 7,5 % selon la taille de la créance.
- Créances plus anciennes : un supplément s'applique pour les créances en retard de 12 à 24 mois ainsi que pour celles de plus de 24 mois.
- L'action en justice est facultative : vous validez un devis juridique, les frais de tribunal y étant indiqués séparément, avant tout engagement de frais.
Consultez la page Tarifs pour le barème complet des honoraires, ou obtenez une estimation instantanée lorsque vous déposez une créance.
Comment fonctionne le recouvrement de créances en Algérie ?
Le recouvrement de créances en Algérie débute par une phase amiable gérée par RIME Information Bureau, une agence de recouvrement basée à Chypre qui traite les créances algériennes dans le cadre de sa couverture régionale au Moyen-Orient et en Afrique du Nord. La procédure commence par des relances et une mise en demeure formelle, visant un paiement intégral ou un accord amiable échelonné, et la plupart des dossiers simples se règlent à ce stade. Si le débiteur ne paie toujours pas, un passage en justice constitue une étape distincte et approuvée - jamais automatique.
- Déposez votre créance en 2 minutes.
- Un partenaire vérifié couvrant l'Algérie passe à l'action.
- Pas de résultat, pas de frais : vous ne payez que lorsque nous recouvrons.
- Gardez le contrôle : validez chaque étape avant qu'elle n'intervienne.
- Soyez payé : les fonds vous sont reversés au fur et à mesure de leur recouvrement.
Les quatre étapes, de la facture impayée au recouvrement des fonds
- Recouvrement amiable : relances, mise en demeure formelle et négociation, assurés par un partenaire vérifié couvrant l'Algérie. La plupart des créances incontestées sont réglées lors de cette phase, sans passer par la case tribunal.
- Titre exécutoire : si le débiteur ne paie toujours pas, votre partenaire évalue la voie juridique pour obtenir un titre exécutoire et vous approuvez un devis juridique, les frais de justice étant indiqués séparément, avant toute intervention.
- Exécution forcée : muni d'un titre exécutoire, l'autorité compétente en matière d'exécution forcée peut saisir les salaires, les avoirs bancaires et d'autres actifs jusqu'au recouvrement de la créance.
- Insolvabilité : si le débiteur s'avère insolvable, le recouvrement dépend des procédures collectives locales et s'avère souvent incertain. Chaque étape de ces procédures fait l'objet d'un devis séparé et ne débute qu'en cas d'acceptation de votre part.
Chaque étape est suivie depuis votre tableau de bord et rien n'est entrepris sans votre accord. Le détail juridique complet pour l'Algérie (délais, coûts, tribunaux et exécution forcée) se trouve dans le guide ci-dessous.
Recouvrement de créances en Algérie - le guide complet 2026
Aborder le recouvrement de créances en Algérie peut sembler complexe au vu de la spécificité du cadre local. Ne craignez rien, Debitura est là pour simplifier vos démarches en alliant connaissance du terrain et vaste expertise internationale. Ce guide est votre clé pour naviguer en toute confiance dans les méandres d'un recouvrement réussi en Algérie.
Sur cette page :
Pourquoi vous pouvez faire confiance à ce guide
Rédigé à partir de sources juridiques primaires et examiné par des experts locaux agréés dans cette juridiction.
Des questions ou des commentaires ? Écrivez-nous à contact@debitura.com, nous mettons à jour ce guide en fonction de vos retours.
Debitura en chiffres :
- 180 pays couverts - chaque dossier est pris en charge par un partenaire local
- Plus de 5 000 entreprises inscrites sur Debitura
- 33 jours de délai médian avant un premier paiement sur les dossiers européens
À propos de l'auteur
Rédigé par Lars Holdgaard, fondateur de Debitura (plus de 10 ans d'expérience dans le recouvrement de créances B2B à l'échelle internationale).

Experts locaux contributeurs :
Dernière mise à jour :

Recouvrement de créances en Algérie - vos questions fréquentes
Combien coûte le recouvrement d'une créance en Algérie ?
Nos honoraires sont liés au résultat : Pas de résultat, pas de frais, vous ne payez donc rien tant que l'argent n'est pas récupéré (consultez la section des tarifs ci-dessous pour le détail complet). Si un dossier est porté devant les tribunaux, l'Algérie y ajoute ses propres frais légaux (frais de justice et, lorsque la loi le permet, des dommages-intérêts pour retard de paiement s'ajoutant à la créance). La loi algérienne ne fixe pas de pourcentage d'intérêt légal par défaut ; le montant des dommages-intérêts pour retard est fixé par le juge ou prévu par les parties dans leur contrat.
Combien de temps prend le recouvrement de créances en Algérie ?
La plupart des créances incontestées sont résolues en phase amiable en quelques semaines. Si une action en justice est nécessaire, une créance fondée et documentée peut progresser rapidement via la procédure d'injonction de payer : le président du tribunal statue dans les 5 jours suivant le dépôt, suivis d'une mise en demeure de 15 jours et d'un nouveau délai de 15 jours permettant au débiteur de contester avant que l'ordonnance ne devienne définitive et exécutoire.
Quel est le délai de prescription d'une créance en Algérie ?
Le délai de prescription en matière civile est de 15 ans (article 308 du Code civil), mais plusieurs catégories relèvent de délais plus courts. La créance B2B ordinaire ne dispose pas de délai spécifique abrégé dans le Code de commerce, elle retombe donc sur la règle générale des 15 ans, sauf si un instrument particulier tel qu'une lettre de change ou un chèque s'applique. Ce vide juridique découle directement de l'article 1 bis du Code de commerce, qui renvoie par défaut au Code civil pour les relations commerciales que le Code de commerce ne régit pas lui-même.
| Type de créance | Délai de prescription |
|---|---|
| Créance civile ou commerciale générale | 15 ans |
| Créances périodiques | 5 ans |
| Honoraires professionnels | 2 ans |
| Impôts d'État | 4 ans |
| Fournitures entre professionnels et non-professionnels, factures d'hôtel ou de restaurant, salaires | 1 an |
| Lettre de change (envers l'acceptant) | 3 ans |
| Chèque (envers le tiré) | 3 ans |
| Transport de marchandises (responsabilité du transporteur) | 1 an |
| Transport de personnes | 3 ans |
| Lettre de change, porteur contre endosseurs ou tireur | 1 an |
| Lettre de change, entre endosseurs | 6 mois |
| Chèque, recours entre obligés | 6 mois |
Une catégorie de prescription comporte une particularité procédurale distincte : le délai d'un an pour la créance d'un commerçant à l'encontre d'un client non-commerçant (art. 312 du Code civil) est le seul qui permette au débiteur de renverser la charge de la preuve en invitant le créancier à prêter un serment formel, si cette disposition est invoquée.
De quels documents avez-vous besoin pour recouvrer une créance en Algérie ?
Une injonction de payer exige que la créance soit certaine, liquide (d'un montant fixe), exigible et documentée, généralement par une facture, un contrat ou une reconnaissance de dette. Conservez l'accord initial, les justificatifs de livraison ou de prestation, ainsi que tous les rappels écrits déjà adressés au débiteur ; plus votre dossier est complet, plus la procédure accélérée avance rapidement. Plus précisément, la créance doit être prouvée par un écrit sous seing privé, une reconnaissance de dette signée, un engagement de paiement ou une facture contresignée par le débiteur (art. 306 du CPC).
Quelle voie de recouvrement s'applique à ma créance en Algérie ?
Les créances simples et documentées relèvent généralement de la procédure accélérée d'injonction de payer. Les créances contestées, ou celles qui dépassent le seuil de premier et dernier ressort du tribunal fixé à 200 000 DA, font l'objet d'une procédure judiciaire ordinaire, assortie d'une possibilité d'appel. Ce seuil de décision en dernier ressort constitue l'équivalent le plus proche d'un plafond pour les petites créances en Algérie, mais il ne s'agit ni d'un tribunal spécialisé ni d'une procédure simplifiée ; il supprime simplement le droit d'appel au-delà de cette valeur.
Un délai de prescription peut-il être interrompu en Algérie ?
Oui. Une action en justice, même introduite devant une juridiction qui s'avère incompétente par la suite, une mise en demeure ou une saisie, ainsi que la reconnaissance de la dette par le débiteur, interrompent le délai et font courir un nouveau délai de même durée. Il existe une exception : dès lors qu'une créance est confirmée par un jugement ou qu'un délai d'un an a déjà été interrompu une fois, le nouveau délai applicable est de 15 ans, conformément à la règle générale.
Qui fait quoi dans le recouvrement de créances en Algérie ?
Le recouvrement de créances en Algérie implique plusieurs acteurs distincts, chacun disposant d'un rôle et de pouvoirs bien définis.
Agences de recouvrement (notamment le bureau d'information RIME)
Une agence de recouvrement agréée gère la phase amiable : identification du débiteur, envois de rappels et d'une demande formelle de paiement, ainsi que la négociation d'un accord transactionnel ou d'un plan d'échelonnement. Debitura achemine les créances algériennes vers RIME Information Bureau, une agence régionale du Moyen-Orient et d'Afrique du Nord (MENA) établie à Chypre (Rég. HE 26523, agréée depuis 1986) qui dessert également l'Égypte et le Maroc depuis sa base de Nicosie. Les agences de recouvrement ne peuvent pas exécuter les paiements elles-mêmes ; une créance qui demeure impayée est transmise aux tribunaux, puis à un huissier de justice. Aucun régime d'agrément spécifique aux agences de recouvrement, distinct du système des huissiers, n'a été recensé pour l'Algérie, et le profil de RIME indique un réseau MENA plus large s'étendant, au-delà de l'Égypte et du Maroc, aux Émirats arabes unis, au Koweït, à l'Arabie saoudite, à Bahreïn, à la Tunisie, à l'Inde et à Oman, en plus de Chypre même.
Huissier de justice (agent d'exécution)
Dès lors qu'un créancier détient un titre exécutoire, un huissier de justice - régi par la loi 06-03 de 2006, modifiée par la loi 23-13 de 2023 - procède à l'Exécution forcée : signification des actes, réalisation de saisies telles que la saisie conservatoire, la saisie-arrêt ou la saisie-exécution, et organisation des ventes aux enchères. Les huissiers sont organisés en chambre nationale et en chambres régionales, et leurs honoraires sont fixés indépendamment du barème des frais de justice.
Tribunaux
Le tribunal statue sur les créances en premier ressort, notamment par l'intermédiaire de tribunaux commerciaux spécialisés introduits par la réforme de 2022. Les créances allant jusqu'à 200 000 DA sont jugées en premier et dernier ressort ; au-delà de ce seuil, un jugement peut être contesté en appel devant une cour d'appel et, sur un point de droit, devant la Cour suprême.
Avocats
La représentation juridique devient nécessaire pour les procédures ordinaires dépassant le seuil des petites créances, ainsi que pour contester ou défendre une injonction de payer. Un avocat prépare et dépose les actes de procédure, représente le créancier et le conseille sur l'Exécution forcée une fois le titre obtenu.
Le rôle de Debitura
Debitura est la plateforme : vous soumettez votre créance une seule fois, nous la transmettons à RIME sur la base Pas de résultat, pas de frais, et vous suivez chaque étape - contact amiable, éventuelle judiciarisation et Exécution forcée - depuis un seul tableau de bord, sans avoir à gérer directement l'agence, l'huissier ou l'avocat.
Quelles lois et quels tribunaux s'appliquent au recouvrement de créances en Algérie ?
Le système des tribunaux civils en Algérie
Le système judiciaire algérien comprend un tribunal de première instance (divisé en sections, avec des tribunaux commerciaux spécialisés introduits en 2022), une cour d'appel et une cour suprême siégeant comme juridiction suprême de cassation (art. 32 du CPCPA). Une décision de tribunal est définitive et sans appel pour les créances allant jusqu'à 200 000 DA ; au-delà de ce seuil, elle est susceptible d'appel (art. 33 du CPCPA). La réforme de 2022 (loi 22-13) a également introduit une conciliation préalable obligatoire pour les litiges commerciaux – un juge de la conciliation est désigné sous 5 jours – ainsi qu'une médiation obligatoire devant les sections commerciales, avant la plupart des contentieux commerciaux. Les sections du tribunal couvrent les affaires civiles, commerciales, sociales, du travail et familiales, les affaires commerciales étant en outre réparties entre les tribunaux commerciaux spécialisés créés en 2022. L'Institut d'études sur le droit et la justice dans les sociétés arabes (IEDJA), un institut de recherche universitaire, évalue ce réseau à environ 210 tribunaux dans tout le pays et 48 cours d'appel, la Cour suprême étant organisée en près de quatre chambres, dont une division civile et commerciale.
Législation clé
Le système de droit civil algérien trouve ses origines dans les codes de l'époque coloniale française, réadoptés comme droit national à l'indépendance par les ordonnances de 1975 qui restent en vigueur, telles que modifiées aujourd'hui. Trois textes régissent le recouvrement de créances en Algérie. Le Code civil (ordonnance n° 75-58 de 1975) fixe les délais de prescription généraux et la responsabilité du débiteur en cas de retard de paiement. Le Code de commerce (ordonnance n° 75-59 de 1975) régit les créances commerciales et les effets de commerce tels que les lettres de change et les chèques, et définit également le régime des procédures collectives. Le Code de procédure civile et administrative (CPCPA, loi n° 08-09 de 2008, modifiée par la loi n° 22-13 de 2022) régit la procédure judiciaire, notamment l'injonction de payer (articles 306 à 309) et les mesures d'exécution forcée telles que la saisie (articles 667 à 670). Ce renvoi est explicite : l'article 1er bis du Code de commerce dispose que les relations entre commerçants sont régies par le Code de commerce et, à défaut, par le Code civil. Le Code civil a lui-même été modifié au fil du temps, notamment par la loi n° 05-10 de 2005, et le Code de commerce, notamment par la loi n° 15-20 de 2015.
Protection des consommateurs et des données
Aucun texte spécifique ne réglemente les pratiques de recouvrement de créances en Algérie – une recherche exhaustive dans la loi relative à la protection du consommateur (loi n° 09-03) et la loi relative aux pratiques commerciales (loi n° 04-02) ne révèle aucune règle relative à la fréquence des contacts, aux horaires ou au harcèlement propres au recouvrement. Les activités de recouvrement en Algérie sont donc encadrées par le cadre juridique civil et commercial général mentionné ci-dessus. Il s'agit précisément de la loi n° 09-03 du 25 février 2009 relative à la protection du consommateur et à la répression des fraudes, et de la loi n° 04-02 du 23 juin 2004 fixant les règles applicables aux pratiques commerciales.
Étape 1 – Comment fonctionne le recouvrement amiable (préjudiciaire) en Algérie ?
Le recouvrement amiable en Algérie est géré par votre partenaire local et commence dès que vous soumettez votre créance. Le partenaire identifie le débiteur, envoie des rappels ainsi qu'une mise en demeure formelle, et négocie un paiement intégral ou un échelonnement par écrit. La plupart des créances non contestées et simples sont résolues à ce stade, sans jamais aller en justice. Conservez à portée de main la facture ou le contrat initial, les justificatifs de livraison ou de prestation, ainsi que toute correspondance antérieure avec le débiteur, car ces mêmes documents serviront à une injonction de payer rapide si la démarche amiable n'aboutit pas.
| Délais | Action type |
|---|---|
| Jours 0 à 7 | Créance examinée, débiteur identifié, premier rappel envoyé. |
| Jours 7 à 30 | Mise en demeure émise ; ouverture des négociations. |
| Jours 30-60 | Suivi, discussion sur un accord transactionnel ou un plan de versement. |
| Jours 60-90 | Si le débiteur reste silencieux, une saisine de la justice est envisagée. |
Le passage en justice n'est jamais automatique. Si le débiteur ne répond pas ou ne respecte pas de manière répétée un engagement de paiement, votre partenaire vous recommande de saisir le tribunal et vous validez un devis juridique, les frais de justice étant indiqués séparément, avant toute action. L'Algérie ne disposant pas de législation spécifique sur les pratiques de recouvrement – la fréquence et les méthodes de contact étant régies par le cadre civil et commercial général et non par un code dédié –, les actions de votre partenaire s'inscrivent en tout point dans une démarche professionnelle et de bonne foi.
Le droit algérien protège également votre créance sur le plan structurel pendant la phase amiable. Le délai de prescription est suspendu, et non interrompu, lorsqu'un obstacle légal vous empêche d'agir, entre un mandant et son mandataire, ou à l'égard d'un débiteur mineur, absent ou effectuant une peine criminelle sans représentant légal (art. 316 du Code civil). Une fois le dossier devant les tribunaux, la prescription n'est jamais appliquée d'office – le débiteur doit expressément l'invoquer, et bien que cela puisse se faire à tout moment, y compris en appel, elle ne peut être levée par avance par contrat (articles 321 et 322 du Code civil). Si la démarche amiable ne résout pas le litige, les mêmes pièces alimentent directement la procédure d'injonction de payer prévue aux articles 306 à 309 du CPCPA, détaillée à l'étape suivante.
Étape 2 – Comment obtenir un titre exécutoire en Algérie ?
Injonction de payer (procédure rapide)
Pour une dette certaine, liquide, exigible et justifiée – généralement par une facture, un contrat ou une reconnaissance de dette –, les créanciers peuvent déposer une requête en injonction de payer auprès du président du tribunal du domicile du débiteur. Le tribunal statue dans un délai de 5 jours. Une fois l'ordonnance signifiée, le débiteur dispose de 15 jours pour payer et de 15 jours supplémentaires pour contester l'ordonnance par la voie de référé, ce qui suspend l'exécution. Une ordonnance non contestée devient définitive et exécutoire, mais la formule exécutoire doit être demandée dans l'année suivant son prononcé sous peine de caducité. Cette procédure rapide relève des articles 306 à 309 du CPCPA.
Procédures ordinaires
Les créances contestées, ou celles qui ne satisfont pas aux exigences documentaires de l'injonction de payer, font l'objet d'une procédure judiciaire ordinaire devant le tribunal, avec représentation par avocat obligatoire. Depuis la réforme de 2022, la plupart des créances commerciales passent d'abord par une conciliation préalable obligatoire et une médiation avant que la section commerciale n'examine le dossier. Un juge de la conciliation est désigné dans les 5 jours suivant la demande et, depuis 2022, la médiation devant la section commerciale est obligatoire et non plus facultative, supprimant ainsi l'exigence antérieure selon laquelle les deux parties devaient y consentir pour qu'elle ait lieu.
Détermination du tribunal compétent
La compétence territoriale relève généralement du domicile du débiteur. Le montant de la créance détermine la voie de recours plutôt que la juridiction saisie en premier : une décision de tribunal jusqu'à 200 000 DA est définitive et sans appel, tandis que les créances plus importantes peuvent être portées devant une cour d'appel.
En savoir plus sur les procédures judiciaires en Algérie
Depuis 2022, les tribunaux commerciaux spécialisés – constitués d'un juge professionnel siégeant avec quatre assesseurs – traitent les litiges commerciaux, remplaçant l'ancien modèle des « pôles spécialisés ». Cette organisation vise à apporter une expertise commerciale accrue aux dossiers tels que les factures impayées, tandis que les étapes de conciliation et de médiation obligatoires ont pour but de régler les litiges simples avant qu'une audience complète ne soit nécessaire.
Étape 3 – Comment fonctionne l'exécution forcée en Algérie ?
Dès lors qu'un créancier dispose d'un titre exécutoire – un jugement, un acte notarié ou une injonction de payer non contestée –, un huissier de justice procède à son exécution forcée. Les huissiers sont régis par la loi n° 06-03 de 2006, modifiée par la loi n° 23-13 de 2023, et sont regroupés au sein d'une chambre nationale et de chambres régionales. La loi n° 23-13 a été publiée au Journal officiel n° 52 du 9 août 2023. Ces dispositions s'inscrivent dans le livre III du CPCPA (« De l'exécution forcée des titres exécutoires »), articles 584 à 779.
Instruments d'exécution forcée
- Saisie conservatoire : une mesure de protection qui gèle les biens du débiteur pendant qu'une procédure est en cours.
- Saisie-arrêt : mesure qui peut être obtenue même avant de disposer d'un titre exécutoire, dès lors que la créance paraît fondée (art. 668 du CPCPA).
- Saisie-exécution mobilière / immobilière : la saisie et la vente des biens meubles ou immeubles du débiteur afin d'apurer la dette constatée par le jugement.
- Saisie sur salaire : une partie des revenus du débiteur peut être saisie, dans la limite des seuils protégeant le minimum vital.
- Procédure sur requête : tant la saisie-arrêt classique, dès lors qu'un titre exécutoire est disponible (art. 667 du CPC), que l'option préalable au jugement mentionnée ci-dessus sont accordées par ordonnance sur requête, sans débat contradictoire complet au stade de la saisie proprement dite.
La procédure d'exécution forcée
L'huissier signifie le titre exécutoire au débiteur, identifie et estime les biens saisissables et, si le paiement n'intervient toujours pas, procède à la saisie et à la vente aux enchères. Lorsque le débiteur réside hors d'Algérie, l'article 670 du CPC impose une procédure de notification spéciale avant toute mesure d'exécution. Les débiteurs conservent le droit de contester une mesure d'exécution devant les tribunaux dans les délais applicables. La procédure de saisie-exécution mobilière est régie par les articles 687 à 720 du CPC ; la saisie immobilière et la saisie des rémunérations figurent dans le même livre III.
Coûts
Les frais d'exécution (honoraires d'huissier, frais de justice et éventuels frais de représentation juridique) s'ajoutent à la créance principale et sont généralement mis à la charge du débiteur dans le cadre de la procédure d'exécution, en plus des indemnités légales décrites dans la section sur les honoraires ci-dessus.
L'étude d'huissier
L'étude d'un huissier (office public) bénéficie d'une protection juridique spécifique : l'inspection ou la saisie de ses dossiers requiert un mandat judiciaire écrit préalable. L'exercice n'est pas non plus limité par un âge de départ à la retraite fixe ; le ministre de la Justice peut autoriser un huissier à prolonger son activité jusqu'à 72 ans sur demande.
Étape 4 - Quel est l'impact des procédures d'insolvabilité sur le recouvrement de créances en Algérie ?
En Algérie, l'insolvabilité est déclenchée par la cessation de paiements — soit l'impossibilité pour le débiteur de faire face à ses passifs exigibles avec son actif disponible — et non par un seuil monétaire fixe (Livre III du Code de commerce). Un commerçant ou une entité de droit privé se trouvant dans cette situation doit en faire la déclaration dans les 15 jours afin d'ouvrir l'une des deux voies possibles : le règlement judiciaire (visant à réorganiser le débiteur) ou la faillite (visant la liquidation) (art. 215). Un créancier peut également assigner directement le débiteur devant le tribunal, notamment lorsqu'une facture impayée a une échéance fixe, et le tribunal peut s'autosaisir (art. 216, tel que modifié en 1993). Cette structure à double voie est restée globalement inchangée depuis cette modification de 1993. Il s'agit du décret législatif n° 93-08 du 25 avril 1993, et lorsque le tribunal agit d'office, il doit préalablement entendre le débiteur ou le convoquer régulièrement à comparaître.
Priorité des créanciers dans la répartition des fonds
Lorsque la procédure collective arrive au stade de la répartition, le droit algérien classe les créances selon un ordre déterminé. Selon les textes disponibles :
| Rang | Catégorie de créanciers |
|---|---|
| 1 | Créancier gagiste (art. 293) |
| 2 | Salaires des employés, payés dans un délai de 10 jours si les fonds sont disponibles (arts. 294-295) |
| 3 | Privilège du bailleur, jusqu'à 2 ans de loyer (arts. 296-297) |
| 4 | Créanciers privilégiés immobiliers / hypothécaires et privilège dispensé d'inscription du Trésor public (art. 251) |
| 5 | Créanciers chirographaires ordinaires, au prorata |
Il s'agit d'un classement partiel ; l'ordre séquentiel complet au-delà de ces rangs n'est pas entièrement établi dans nos sources, il convient donc de traiter l'ordre relatif de deux types de créances non répertoriées avec prudence.
Réhabilitation
Un débiteur peut être réhabilité automatiquement en cas de paiement intégral du principal et des frais, ou à la discrétion du tribunal après un concordat ou une remise de dette si sa bonne foi est avérée, sous réserve d'un délai d'opposition pour les créanciers. Les détails procéduraux précis fournis ici sont indicatifs — ils proviennent d'une lecture de moindre certitude du Code de commerce et doivent être confirmés de manière indépendante avant d'être invoqués pour un dossier spécifique. La réhabilitation automatique en cas de paiement intégral relève de l'article 358 du Code de commerce, tandis que la voie discrétionnaire après concordat ou remise relève de l'article 359 ; la demande est déposée auprès du tribunal qui a prononcé la liquidation judiciaire initiale (art. 360), et les créanciers disposent alors d'un délai d'un mois pour y faire opposition (art. 362).
Frais et délais
Les frais de justice, les charges administratives et les éventuels coûts de représentation juridique dans le cadre d'un dossier de procédure collective sont généralement prélevés sur l'actif du débiteur avant toute répartition entre les créanciers. La durée d'un dossier dépend de la complexité de la situation financière du débiteur, du nombre de créanciers impliqués et de l'existence éventuelle de contestations, de sorte que les délais varient considérablement d'un dossier algérien à l'autre.
Frais, intérêts et répartition des coûts en Algérie
- Nos frais : au succès — Pas de résultat, pas de frais (voir les tarifs). Les frais dépendent du pays du débiteur, et non du vôtre — à partir de 6 % pour l'Europe et de 7,5 % pour le reste du monde.
- Frais de justice et d'exécution : des frais d'État s'appliquent uniquement si le dossier débouche sur une action en justice.
- Éléments légaux concernant le débiteur : Le droit algérien ne fixe pas de taux d'intérêt légal. En revanche, l'article 186 du Code civil rend le débiteur en retard de paiement responsable du préjudice causé, dont le montant est fixé par le tribunal en l'absence de taux contractuel, ou par le contrat lui-même si les parties l'ont fixé à l'avance (avec possibilité de réduction par un juge s'il est excessif). Il n'existe pas de législation algérienne spécifique fixant une pénalité de retard B2B forfaitaire.
- Répartition des sommes : le principal recouvré vous revient ; tous les dommages et intérêts accordés par le tribunal pour retard de paiement ainsi que les frais récupérables suivent les termes du jugement.
- Détermination du montant des dommages et intérêts : lorsque les parties n'ont pas fixé de taux par contrat, le tribunal détermine lui-même le montant de la réparation, plafonné pour un débiteur contractuel (sauf fraude ou faute lourde) au préjudice qui pouvait raisonnablement être prévu lors de la conclusion du contrat (art. 182 du Code civil). Les parties peuvent à la place fixer le montant à l'avance dans leur contrat (art. 183), et le tribunal conserve la faculté de réduire un montant convenu contractuellement s'il s'avère manifestement excessif (art. 184).
Recouvrement de créances internationales en Algérie
L'Algérie ne fait partie ni de l'UE ni de l'EEE. Par conséquent, l'injonction de payer européenne et la procédure européenne pour les litiges de faible importance ne s'y appliquent pas : un dossier transfrontalier passe par les tribunaux algériens et la procédure d'exécution forcée décrite ci-dessus.
Un facteur transfrontalier propre à l'Algérie mérite d'être souligné : l'Algérie applique un contrôle des changes, notamment une convertibilité limitée du dinar et des restrictions sur les comptes en monnaie locale de non-résidents, supervisés par la Banque d'Algérie. Le rapatriement d'un montant recouvré hors d'Algérie peut entraîner des frais de transfert réglementés et des démarches procédurales qui s'ajoutent au dossier de recouvrement. Il s'agit d'une observation générale du marché plutôt que d'une disposition légale précise ; prévoyez donc du temps plutôt qu'un coût fixe. Les comptes de résidents en devises étrangères font également l'objet de restrictions de conversion en dehors des comptes CEDAC, et les transferts entre comptes de résidents et de non-résidents sont soumis à des frais de transfert réglementés plutôt qu'à une conversion libre. Par ailleurs, la Banque d'Algérie fixe périodiquement des taux d'intérêt plafonds pour les crédits bancaires — un domaine distinct et régulièrement actualisé de la réglementation bancaire qui ne détermine pas le taux qu'un tribunal accorderait en cas de retard de paiement, et qui ne doit donc pas être utilisé comme référence pour l'intérêt légal. Aucun traité bilatéral d'exécution des créances entre l'Algérie et d'autres pays n'a été recensé lors de l'élaboration de ce guide.
Partenaires de notre réseau
Ces entreprises sont partenaires de notre réseau pour ce pays. Ouvrez un profil pour en savoir plus sur chacune d'elles. Si une action en justice est nécessaire pour votre dossier, votre partenaire vous envoie un devis sur la plateforme ; rien ne démarre tant que vous ne l'avez pas accepté.
- Spécialistes vérifiés
- Rien ne démarre tant que vous n'avez pas accepté le devis
- Tarifs équitables et négociés à l'avance
CABINET SATOR est un cabinet d'avocats de premier plan à Alger proposant des services de recouvrement de créances efficaces en Algérie, reconnu pour son expertise depuis 1933, avec un réseau mondial de plus de 900 partenaires et des affiliations à la FICPI et à l'INAPI garantissant une représentation juridique de confiance.


Algeria Collection Services EURL est une société de recouvrement de premier plan à Alger proposant des services de recouvrement de créances efficaces en Algérie. Fondée en 2013, membre de l'IACC et active dans plusieurs pays africains, elle s'impose comme le partenaire incontournable.
Goussanem & Aloui Law Firm est un cabinet d'avocats de premier plan à Alger proposant des services de recouvrement de créances efficaces en Algérie. Fondé en 1999, récompensé par plusieurs prix et au service de clients dans le Maghreb et en Europe, il pratique un tarif horaire transparent de 120 $.
Foire aux questions
Consultez nos questions fréquentes ci-dessous, ou contactez-nous directement à contact@debitura.com si vous avez besoin d'aide pour un dossier spécifique.






