
Société de recouvrement au Pakistan — Pas de résultat, pas de frais
Vous avez besoin d'une société de recouvrement au Pakistan ? Pour les factures impayées de clients professionnels au Pakistan, nous confions votre dossier à un partenaire local agréé dans le cadre d'un contrat unique, et vous ne payez que lorsque l'argent est récupéré.


Des questions sur votre Dossier ?
Écrivez-nous, nous répondons par e-mail.

Pourquoi choisir Debitura pour le recouvrement de créances au Pakistan
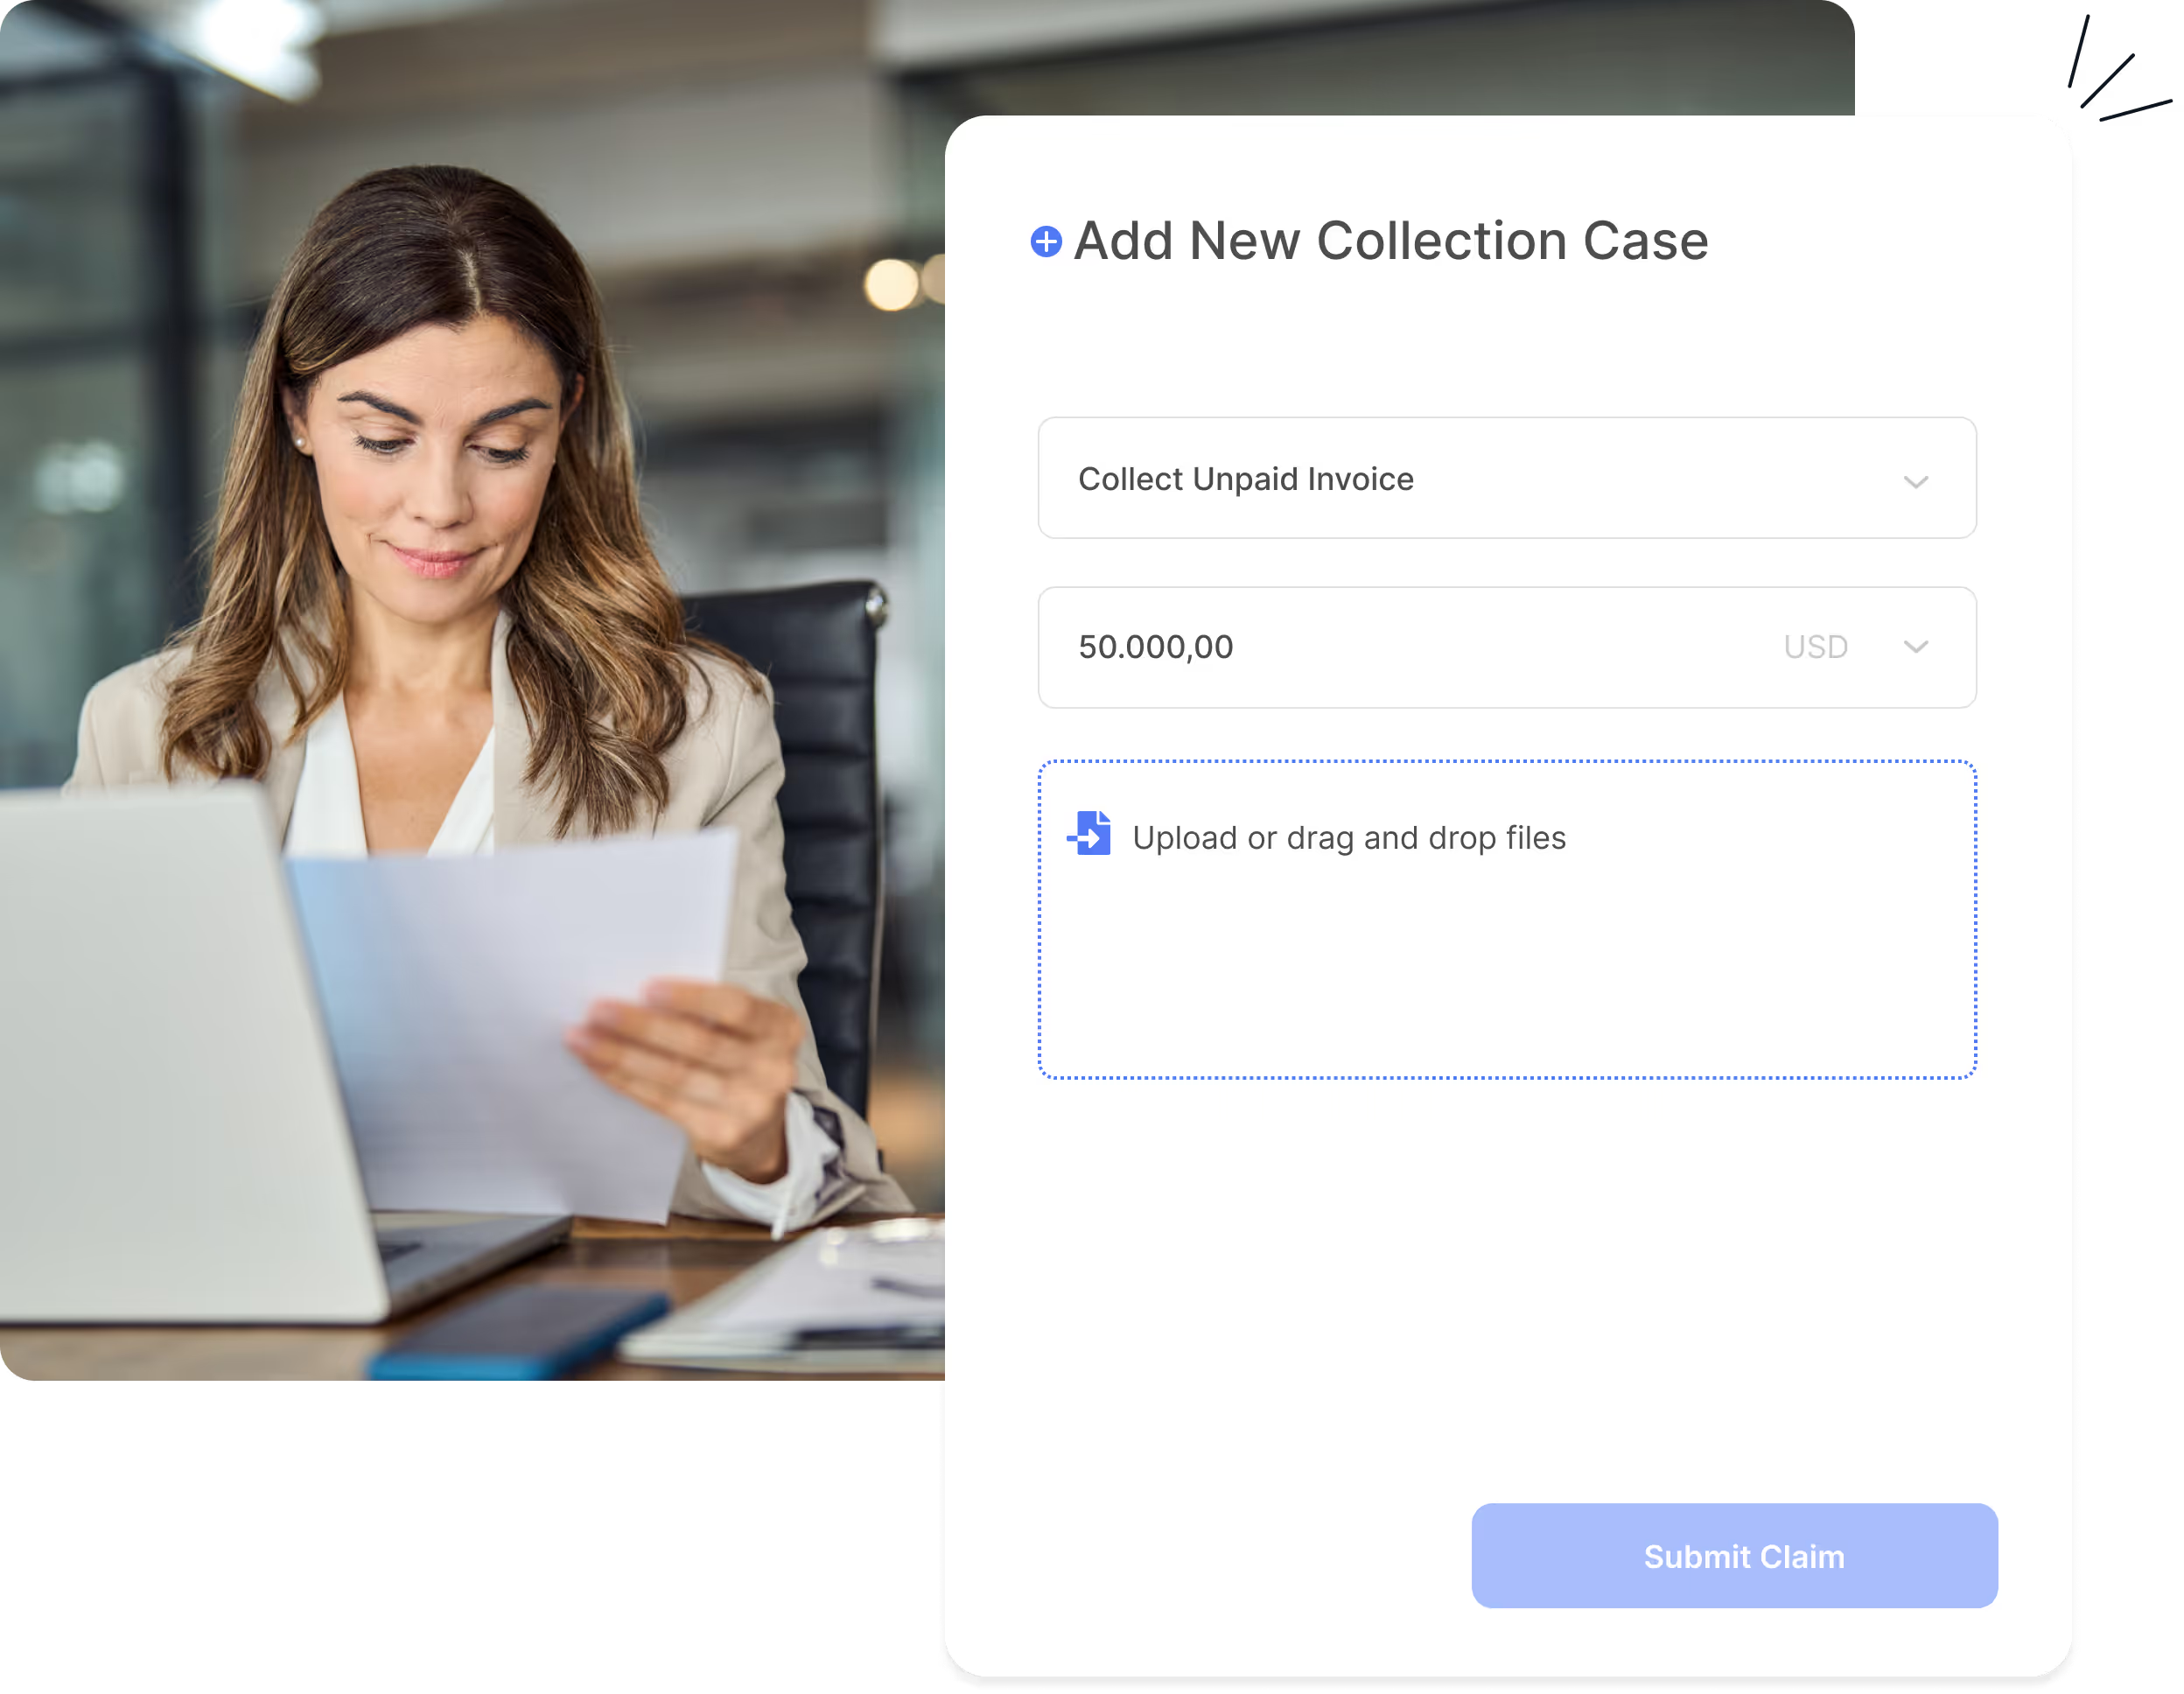
Démarrer est simple
- Identifiez l'acheteur sur la commande. Si un distributeur de Lahore a passé la commande mais qu'un transitaire de Karachi apparaît sur les documents d'expédition, identifiez chaque entreprise et son rôle. Notez la raison sociale et l'adresse de facturation de l'acheteur. Joignez le bon de commande, la facture et tout accusé de réception signé qui relie l'expédition à la commande.
- Rapprochez les paiements dans la devise de la facture. Si vous avez facturé en dollars américains et que l'acheteur a payé une partie en roupies pakistanaises, incluez la référence du paiement et l'écriture comptable montrant comment vous l'avez imputé. Notez le solde restant et la date d'échéance. Si l'acheteur conteste votre calcul, incluez son message et indiquez le montant en question.
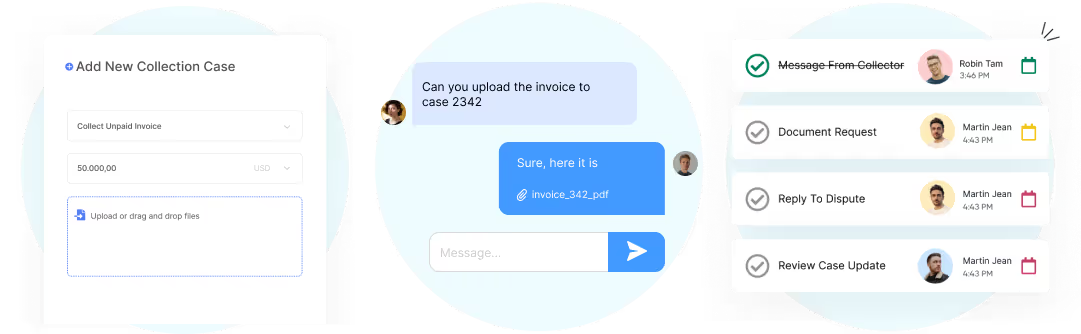
- Confirmez ce que le prestataire va examiner. Demandez si le prestataire peut évaluer conjointement les documents d'expédition et de paiement. Vérifiez la portée de tout devis avant de l'accepter. Soumettez votre créance dans le tableau de bord Debitura pour que le partenaire de recouvrement l'examine et suivez les mises à jour du dossier.
Vous préférez l'automatisation ? Importez un fichier CSV, connectez QuickBooks Online, Zoho Books, Stripe ou KashFlow, ou utilisez Zapier, l'API REST ou notre serveur MCP.
Tarifs transparents, basés sur le succès
Avec Debitura, vous ne payez une commission de succès que lorsque l'argent est récupéré. Le recouvrement amiable repose sur le principe « Pas de résultat, pas de frais » : une commission de succès est déduite des montants recouvrés et facturée localement par votre partenaire. Les tarifs dépendent du pays du débiteur, et non du vôtre.
- Débiteurs en Europe (UE, Islande, Liechtenstein, Norvège, Royaume-Uni et Suisse) : Commissions de succès à partir de 6 % selon la taille de la créance.
- Débiteurs dans le reste du monde : Commissions de succès à partir de 7,5 % selon la taille de la créance.
- Créances plus anciennes : un supplément s'applique pour les créances en retard de 12 à 24 mois ainsi que pour celles de plus de 24 mois.
- L'action en justice est facultative : vous validez un devis juridique, les frais de tribunal y étant indiqués séparément, avant tout engagement de frais.
Consultez la page Tarifs pour le barème complet des honoraires, ou obtenez une estimation instantanée lorsque vous déposez une créance.
Comment fonctionne le recouvrement de créances au Pakistan ?
Le recouvrement de créances au Pakistan commence par une phase amiable gérée par International Credit Information Limited, le partenaire local agréé de Debitura : relances et mise en demeure formelle de payer, visant un paiement intégral ou un accord échelonné écrit. La plupart des créances simples sont réglées à ce stade. Si le débiteur ne paie toujours pas, le passage en justice constitue une étape distincte et approuvée, jamais automatique.
- Soumettez votre créance en moins de 2 minutes.
- L'action locale démarre depuis Karachi.
- Pas de résultat, pas de frais : rien à payer sauf en cas de recouvrement.
- Vous gardez le contrôle : rien ne passe en justice sans votre accord.
- Soyez payé : les fonds sont reversés dès leur encaissement.
Les quatre étapes, de la facture impayée au recouvrement des fonds
- Recouvrement amiable : International Credit Information Limited, le partenaire agréé de Debitura à Karachi, envoie des relances et une mise en demeure formelle de payer, et négocie directement avec le débiteur. La plupart des créances non contestées se résolvent ici, sans passer par la justice.
- Titre exécutoire : si le débiteur ne paie toujours pas, votre partenaire évalue la voie d'accès à un jugement du tribunal en vertu du Code de procédure civile de 1908, et vous approuvez un devis juridique, les frais de justice étant indiqués séparément, avant toute action.
- Exécution forcée : avec un titre exécutoire en main, la procédure d'exécution du tribunal selon l'ordonnance XXI du CPC peut saisir et vendre les actifs du débiteur jusqu'au recouvrement de la créance.
- Insolvabilité : si le débiteur s'avère insolvable, le recouvrement dépend des procédures collectives locales et s'avère souvent incertain. Chaque étape de ces procédures fait l'objet d'un devis séparé et ne débute qu'en cas d'acceptation de votre part.
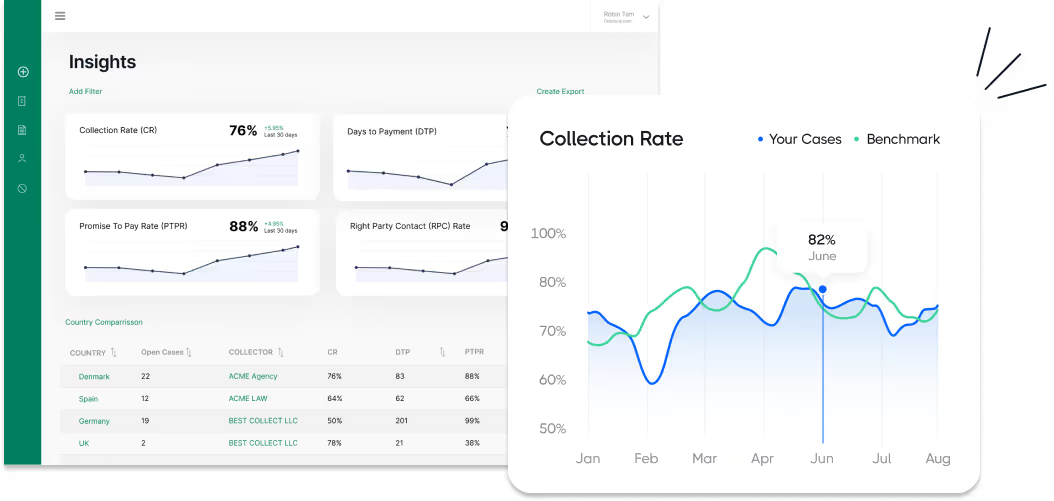
Chaque étape est suivie dans votre tableau de bord, et aucune action n'est entreprise sans votre accord préalable. Le détail juridique complet pour le Pakistan, les délais, les coûts, les tribunaux et l'exécution forcée figure dans le guide ci-dessous.
Recouvrement de créances au Pakistan — le guide complet 2026
Ce guide du recouvrement de créances au Pakistan détaille l'ensemble du processus pour les créanciers, les juristes d'entreprise et les services financiers : la phase amiable, les tribunaux et les lois applicables, l'exécution forcée, l'insolvabilité et les coûts.
Sur cette page :
Pourquoi vous pouvez faire confiance à ce guide
Rédigé à partir de sources juridiques primaires et examiné par des experts locaux agréés dans cette juridiction.
Des questions ou des commentaires ? Écrivez-nous à contact@debitura.com, nous mettons à jour ce guide en fonction de vos retours.
Debitura en chiffres :
- 180 pays couverts - chaque dossier est pris en charge par un partenaire local
- Plus de 5 000 entreprises inscrites sur Debitura
- 33 jours de délai médian avant un premier paiement sur les dossiers européens
À propos de l'auteur
Rédigé par Lars Holdgaard, fondateur de Debitura (plus de 10 ans d'expérience dans le recouvrement de créances B2B à l'échelle internationale).

Experts locaux contributeurs :
Dernière mise à jour :

Recouvrement de créances au Pakistan — questions rapides
Voici les chiffres précis et sourcés concernant le recouvrement de créances au Pakistan : coûts, délais, tribunaux et éléments requis pour lancer une réclamation.
Quel est le coût du recouvrement de créances au Pakistan ?
Les honoraires de Debitura sont basés sur le succès, Pas de résultat, pas de frais, perçus uniquement sur les montants effectivement recouvrés ; la section sur les honoraires ci-dessous détaille le cadre complet. En cas de saisine des tribunaux, ceux-ci perçoivent une taxe judiciaire proportionnelle (ad valorem), calculée en pourcentage de la valeur de la créance en vertu de l'article 7, alinéa i, de la loi sur les taxes judiciaires de 1870 (Court Fees Act 1870), et peuvent allouer des intérêts à un taux jugé raisonnable en application de l'article 34 du Code de procédure civile de 1908 (Code of Civil Procedure 1908).
Quel est le délai pour recouvrer une créance au Pakistan ?
La plupart des créances commerciales doivent être poursuivies dans les trois ans suivant la violation ou la date d'exigibilité. En vertu de la loi sur la prescription de 1908 (Limitation Act 1908), une créance contractuelle ordinaire non enregistrée est prescrite trois ans après la violation (annexe I, art. 115), et l'argent prêté sans date de remboursement fixe est prescrit trois ans à compter de la date du prêt (art. 57). Une créance découlant d'un contrat écrit enregistré dispose d'un délai de six ans (art. 116), ce qui correspond à la période résiduelle de six ans pour les créances ne bénéficiant d'aucune autre limitation prescrite (art. 120). Une reconnaissance de dette écrite signée par le débiteur, ou un paiement partiel constaté de la main même de celui-ci, fait repartir le délai (articles 19 et 20 de la loi sur la prescription de 1908).
| Type de créance | Délai de prescription |
|---|---|
| Créance contractuelle ordinaire (non enregistrée) | 3 ans à compter de la violation |
| Prêt d'argent sans date de remboursement fixe | 3 ans à compter de la date du prêt |
| Contrat écrit enregistré | 6 ans à compter de la violation |
| Créances résiduelles (aucune autre période prescrite) | 6 ans à compter de la date d'exigibilité |
Quel tribunal traite une demande de recouvrement de créance au Pakistan ?
La procédure dépend de l'identité du débiteur et du lieu de dépôt. Les recours contre les banques et autres institutions financières relèvent de tribunaux bancaires spécialisés en vertu de l'ordonnance de 2001 sur les institutions financières (recouvrement des finances) : un défendeur qui n'obtient pas l'autorisation de se défendre dans les 30 jours fait l'objet d'un jugement automatique (art. 10), et les créances supérieures à 100 millions de roupies sont portées directement devant la Haute Cour. Les autres créances commerciales passent par les tribunaux civils ordinaires, dont la compétence pécuniaire est fixée par province et territoire, et non au niveau national : dans le territoire de la capitale Islamabad, les créances inférieures à 50 millions de roupies sont confiées au juge civil et les créances supérieures au juge de district (loi de 2019 modifiant le code de procédure civile, art. 6), tandis que la juridiction civile de première instance de la Haute Cour du Sind commence au-dessus de 65 millions de roupies. Les chiffres actuels pour le Pendjab, le Khyber Pakhtunkhwa et le Baloutchistan n'ont pas été trouvés ; le seuil dans ces provinces doit être confirmé au moment du dépôt d'un dossier.
De quels documents ai-je besoin pour recouvrer une créance au Pakistan ?
Vous avez besoin du contrat ou de la facture sous-jacente, d'une preuve de livraison des biens ou des services, ainsi que de toute correspondance dans laquelle le débiteur a reconnu sa dette. Une reconnaissance signée est particulièrement précieuse au Pakistan car elle réinitialise le délai de prescription en vertu de l'article 19 de la loi sur la prescription de 1908 ; il est donc recommandé d'en demander une dès la phase amiable, avant le dépôt d'un dossier.
Que se passe-t-il lorsqu'un tribunal pakistanais rend un jugement ?
Le créancier poursuivant demande l'exécution forcée en vertu de l'ordonnance XXI du code de procédure civile de 1908, qui permet au tribunal de saisir et de vendre les biens meubles et immeubles du débiteur, ainsi que de saisir les créances qu'un tiers doit au débiteur. La demande d'exécution forcée doit être déposée dans les six ans suivant la date du jugement (art. 48 du code de procédure civile), de sorte qu'un jugement laissé sans exécution pendant une période plus longue risque de devenir inapplicable.
Que se passe-t-il si mon débiteur est une entreprise qui devient insolvable ?
Une entreprise est réputée incapable de payer ses dettes en vertu de l'article 302 de la loi sur les sociétés de 2017 si un créancier à qui l'on doit plus de 100 000 roupies adresse une mise en demeure écrite au siège social et reste impayé, non garanti ou sans accord de composition pendant 30 jours, entre autres critères ; un créancier peut alors demander la liquidation judiciaire de l'entreprise (art. 301). Une fois l'ordonnance de liquidation prononcée, les créances privilégiées, y compris les salaires des employés et certaines créances fiscales et statutaires, sont réglées avant le fonds général des créanciers non garantis (art. 390).
Qui fait quoi dans le recouvrement de créances au Pakistan ?
Une société de recouvrement au Pakistan gère la phase amiable et préjudiciaire, en travaillant de concert avec les tribunaux et les avocats, et aucun organisme de réglementation spécifique ne supervise l'ensemble du marché.
Agences de recouvrement
Les sociétés de recouvrement agréées, telles que le partenaire local de Debitura, International Credit Information Limited, gèrent la phase amiable et préjudiciaire : contacter le débiteur, négocier le paiement ou un plan d'échelonnement, et préparer le dossier en vue d'une escalade si nécessaire. En matière de recouvrement de créances commerciales et professionnelles générales, il n'existe pas de loi spécifique régissant la conduite ; la conduite suit plutôt les principes de bonne foi de la loi sur les contrats de 1872 et les dispositions du code pénal contre l'intimidation et le harcèlement. Un code sectoriel distinct (les directives de l'Association des banques du Pakistan coordonnées par la SBP pour les sociétés de recouvrement) fixe des règles de conduite contraignantes pour les agences mandatées par les banques et autres institutions financières, mais cela s'applique uniquement aux créances d'origine bancaire, et non aux créances B2B ordinaires. L'avantage de Debitura : la société travaille selon le principe « Pas de résultat, pas de frais » et ne recommande une action en justice qu'une fois les options amiables épuisées.
Tribunaux bancaires
Lorsque le créancier est une banque ou une autre institution financière, les demandes sont entendues par des tribunaux bancaires spécialisés, dotés de juges ayant rang de juge de district, en vertu de l'ordonnance de 2001 sur les institutions financières (recouvrement des finances). Ces tribunaux appliquent une procédure sommaire : le défendeur doit obtenir l'autorisation de se défendre dans les 30 jours sous peine d'un jugement automatique (art. 10), et les demandes supérieures à 100 millions de roupies, ou impliquant une infraction pénale présumée, sont directement portées devant la Haute Cour.
Tribunaux civils et avocats
Les créances commerciales non bancaires passent par la hiérarchie des tribunaux civils ordinaires, tribunaux civils puis tribunaux de district, avec la Haute Cour provinciale en appel, en vertu du code de procédure civile de 1908. Le recours à un avocat agréé est la pratique courante dès qu'un dossier est contesté, car les plaidoiries, les preuves et les demandes d'exécution forcée suivent toutes la procédure formelle du code de procédure civile.
Quelles lois et quels tribunaux s'appliquent au recouvrement de créances au Pakistan ?
Système des tribunaux civils
Le pouvoir judiciaire civil du Pakistan est structuré en plusieurs niveaux : les tribunaux civils entendent les demandes de première instance, les tribunaux de district traitent les demandes plus importantes et les appels des tribunaux civils, et la Haute Cour de chaque province se situe au-dessus d'eux, à la fois comme cour d'appel et pour trancher des questions constitutionnelles. Le Pakistan est une fédération : la compétence pécuniaire des tribunaux civils, c'est-à-dire les seuils en roupies qui déterminent quel niveau de tribunal examine une demande donnée, est fixée et révisée au niveau provincial et territorial, et non national. Dans le territoire de la capitale Islamabad, le juge civil entend les créances inférieures à 50 millions de roupies et le juge de district entend les créances supérieures à ce montant (loi de 2019 modifiant le code de procédure civile, art. 6) ; la juridiction civile de première instance de la Haute Cour du Sind commence au-dessus de 65 millions de roupies. Les chiffres actuels pour le Pendjab, le Khyber Pakhtunkhwa et le Baloutchistan n'ont pas été trouvés et doivent être confirmés au moment du dépôt d'un dossier plutôt que présumés.
Législation clé
Le droit des contrats est régi par la loi sur les contrats de 1872. La procédure civile et l'exécution forcée relèvent du code de procédure civile de 1908, dont l'ordonnance XXI énonce les modalités d'exécution : saisie et vente d'actifs, saisie de créances sur tiers (type avis à tiers détenteur), et arrestation du débiteur défaillant dans des circonstances spécifiques. Les délais de prescription figurent dans la loi sur la prescription de 1908. Le recouvrement des créances bancaires et financières est régi séparément par l'ordonnance de 2001 sur les institutions financières (recouvrement des finances), examinées par des tribunaux bancaires dédiés. L'insolvabilité des entreprises et la liquidation judiciaire relèvent de la loi sur les sociétés de 2017, administrée par la Securities and Exchange Commission of Pakistan (SECP), tandis que l'insolvabilité des particuliers est partagée entre la loi sur l'insolvabilité (division de Karachi) de 1909 (ancienne division de Karachi) et la loi provinciale sur l'insolvabilité de 1920 (ailleurs).
Protection des consommateurs et des données
Le Pakistan ne dispose pas d'une loi spécifique sur la conduite en matière de recouvrement de créances ni de directives de régulation pour les créances commerciales générales, comparables à une loi FDCPA ou à un code de bonne pratique de type britannique. La protection générale contre l'intimidation ou le harcèlement lors du recouvrement repose plutôt sur les principes de bonne foi de la loi sur les contrats de 1872 et sur les dispositions du code pénal pakistanais relatives à l'intimidation criminelle. Un code de conduite sectoriel plus restreint (les directives de l'Association des banques du Pakistan coordonnées par la SBP pour les sociétés de recouvrement) lie les agences recouvrant des créances d'origine bancaire, mais ne s'étend pas au recouvrement de créances commerciales ordinaires.
Étape 1 - Comment fonctionne le recouvrement de créances à l'amiable (préjudiciaire) au Pakistan ?
Le Pakistan n'a pas de protocole préalable à l'action en justice obligatoire qu'un créancier doit suivre avant de poursuivre pour une dette : le recouvrement amiable est une pratique commerciale courante, et non une obligation légale, et implique généralement un contact direct avec le débiteur ainsi qu'une mise en demeure de payer formelle écrite visant un paiement intégral ou un accord d'échelonnement.
Pourquoi une trace écrite est importante
En vertu du Limitation Act 1908, une reconnaissance écrite de la dette signée par le débiteur (art. 19), ou un paiement partiel constaté de la main même du débiteur ou par un écrit qu'il signe (art. 20), relance le délai de prescription : un nouveau délai court à compter de cette date. Obtenir l'un ou l'autre de ces éléments lors de la phase amiable permet de protéger une créance qui risquerait autrement d'être prescrite.
Délais de prescription applicables
Les créances commerciales ordinaires sont généralement prescrites trois ans après la violation (Limitation Act 1908, Annexe I, art. 115), et les prêts d'argent sans date de remboursement fixe sont prescrits trois ans à compter de la date du prêt (art. 57). Une créance découlant d'un contrat écrit enregistré dispose d'un délai de six ans (art. 116), ce qui correspond à la période résiduelle de six ans pour les créances sans autre prescription spécifique (art. 120). La plupart des créances commerciales relevant de la période plus courte de trois ans, les créances approchant de cette échéance doivent être orientées vers l'étape du titre exécutoire en temps utile.
Règles de conduite sectorielles
Lorsque le créancier initial est une banque, une institution de financement du développement (DFI) ou un autre établissement financier, un code de conduite distinct - les lignes directrices de l'Association des banques du Pakistan coordonnées par la SBP pour les agences de collecte, de recouvrement et de reprise de possession - fixe des règles contraignantes concernant les horaires de contact, les menaces et usurpations d'identité interdites ainsi que le traitement des réclamations. Ce code ne s'applique pas au recouvrement de créances commerciales ordinaires entre parties non financières.
Étape 2 - Comment obtenir un titre exécutoire au Pakistan ?
La voie permettant d'obtenir un titre exécutoire au Pakistan dépend du débiteur : la dette des banques et des établissements financiers relève d'une procédure sommaire rapide et spécialisée, tandis que les autres créances commerciales passent par les tribunaux civils ordinaires.
Tribunaux bancaires (procédure accélérée pour la dette des établissements financiers)
Les recours intentés par les banques et autres institutions financières sont examinés par les tribunaux bancaires, composés de juges ayant rang de juge de district, en vertu de l'ordonnance de 2001 sur les institutions financières (recouvrement des finances). La procédure est sommaire : dès le dépôt de la requête, le défendeur doit demander et obtenir l'autorisation de se défendre dans les 30 jours (art. 10). Cette autorisation n'est accordée que si le défendeur soulève une question sérieuse à juger ; si elle n'est ni demandée ni accordée, le tribunal prononce le jugement de condamnation d'office. Un recours contre une décision d'un tribunal bancaire est porté devant la High Court dans les 30 jours, moyennant un dépôt de garantie égal au montant de la condamnation, et est examiné par une formation d'au moins deux juges dans les 90 jours (art. 22, al. 1). Les créances supérieures à 100 millions de roupies, ou impliquant une infraction pénale présumée, sont déposées directement auprès de la High Court plutôt que devant le tribunal bancaire.
Tribunaux civils ordinaires (autres créances commerciales)
Les créances commerciales non bancaires sont poursuivies selon la hiérarchie des tribunaux civils ordinaires : tribunaux civils, puis tribunaux de district, les appels étant examinés par la High Court provinciale. Le niveau compétent pour statuer sur une créance dépend de sa valeur par rapport à un seuil de compétence pécuniaire, fixé par le Pakistan au niveau provincial et territorial plutôt que national. Dans le territoire de la capitale Islamabad, le juge civil connaît des créances inférieures à 50 millions de roupies et le juge de district connaît des créances supérieures à ce montant (Code de procédure civile (amendement) Act 2019, art. 6). La compétence civile originelle de la Sindh High Court s'applique à partir de 65 millions de roupies pour les affaires civiles générales. Les chiffres actuels pour le Pendjab, le Khyber Pakhtunkhwa et le Baloutchistan n'ont pas été trouvés lors de cette session et doivent être confirmés lors du dépôt de la créance. Les frais de justice pour les actions pécuniaires sont proportionnels (ad valorem), c'est-à-dire un pourcentage du montant réclamé, en vertu de l'article 7, al. i de la loi de 1870 sur les frais de justice ; la tranche provinciale actuelle exacte n'a pas été trouvée.
Intérêts sur le jugement
Les tribunaux pakistanais disposent d'un pouvoir d'appréciation, et non d'un taux légal fixe, pour accorder des intérêts en vertu de l'article 34 du Code de procédure civile de 1908 : des intérêts antérieurs à l'action en justice s'ils ont été réclamés, des intérêts pour la période pendant laquelle le dossier est en instance, et des intérêts postérieurs au jugement, le tout « au taux que le tribunal juge raisonnable ». Si le jugement omet de statuer sur les intérêts, cela est assimilé à un rejet et aucune action distincte ne peut être intentée ultérieurement pour les réclamer.
Étape 3 - Comment fonctionne l'exécution forcée d'une créance au Pakistan ?
Une fois qu'un tribunal pakistanais a rendu un jugement, le créancier demande au même tribunal son exécution conformément au Code de procédure civile de 1908, Ordre XXI, et la procédure d'exécution propre au tribunal saisit et vend les actifs du débiteur pour apurer la dette.
Comment fonctionne l'exécution forcée
| Méthode d'Exécution forcée | Fonctionnement |
|---|---|
| Saisie et vente de biens | Le tribunal saisit et vend les biens meubles ou immeubles du débiteur pour satisfaire au jugement |
| Saisie de type avis à tiers détenteur | Le tribunal saisit une créance due au débiteur défaillant par un tiers et la redirige vers le créancier |
| Arrestation et détention (art. 55 du Code de procédure civile) | Détention civile du débiteur défaillant dans des circonstances spécifiques ; les femmes en sont exemptées (art. 56) |
L'article 60 du Code de procédure civile protège certaines catégories de biens du débiteur contre la saisie, indépendamment de la dette : vêtements, ustensiles de cuisine, outils professionnels, une partie de son salaire et les dépôts de caisse de prévoyance, entre autres exemptions légales. L'exécution forcée cible donc en premier lieu les autres actifs et revenus du débiteur.
Délai pour demander l'exécution forcée
Une demande d'exécution forcée doit être déposée dans les six ans suivant la date du jugement (art. 48 du Code de procédure civile). Le Pakistan a maintenu ce délai de prescription de six ans pour l'exécution, de sorte qu'un créancier qui laisse un jugement sans exécution pendant une période plus longue risque de perdre la possibilité pratique de le faire appliquer.
Exécution forcée des jugements des tribunaux bancaires
Les décrets des tribunaux bancaires spécialisés, émis en vertu de l'ordonnance de 2001 sur les institutions financières (recouvrement des créances), sont exécutés selon les mêmes mécanismes du code de procédure civile une fois le délai d'appel de 30 jours (art. 22(1)) écoulé ou l'appel tranché.
Étape 4 - Comment les procédures d'insolvabilité affectent-elles le recouvrement de créances au Pakistan ?
Le Pakistan applique des régimes d'insolvabilité distincts pour les sociétés et les particuliers, et le régime applicable détermine la marche à suivre pour un créancier lorsqu'un débiteur est insolvable.
Insolvabilité des entreprises
Une société peut faire l'objet d'une liquidation en vertu de la loi sur les sociétés de 2017, administrée par la Securities and Exchange Commission of Pakistan (SECP). Les motifs de liquidation figurent à l'art. 301, incluant l'incapacité à payer ses dettes (alinéa f) ; une société est réputée incapable de payer ses dettes en vertu de l'art. 302 si un créancier titulaire d'une créance supérieure à 100 000 Rs n'est pas payé, de manière non sécurisée ou non composée, 30 jours après une mise en demeure écrite au siège social, ou si une mesure d'exécution sur un jugement reste infructueuse, ou si le tribunal l'estime établi au vu des preuves. Une fois l'ordonnance de liquidation prononcée, l'art. 390 établit l'ordre de priorité des paiements préférentiels, avant la masse chirographaire générale et les détenteurs d'obligations à charge flottante : les revenus fédéraux, provinciaux et des autorités locales dus au cours de l'année précédente ; les salaires et traitements des employés ; les indemnités de congés courues ; les cotisations d'assurance obligatoires ; les montants relevant de la loi de 1923 sur l'indemnisation des travailleurs ; les sommes dues au titre des fonds de prévoyance, de pension, d'indemnité de départ et de solidarité ; et certains frais d'enquête légaux. Ces rangs se réduisent au prorata entre eux en cas d'insuffisance d'actif, et tout excédent après le paiement des créanciers est distribué aux membres. Point de vigilance : la SECP a proposé 183 modifications à la loi sur les sociétés de 2017, actuellement examinées par le gouvernement et non encore promulguées ; aucune source ne lie cette proposition aux sections relatives à la liquidation ou à la priorité des créanciers ci-dessus, qui restent en vigueur.
Lors de la liquidation d'une société insolvable, les mêmes règles relatives aux droits des créanciers privilégiés et chirographaires, aux créances vérifiables et à l'évaluation des passifs conditionnels ou futurs s'appliquent conformément au droit général de l'insolvabilité (loi sur les sociétés de 2017, art. 389).
Insolvabilité des particuliers
L'insolvabilité des particuliers au Pakistan est divisée par région : la loi sur l'insolvabilité (division de Karachi) de 1909 s'applique dans l'ancienne division de Karachi (Sindh), et la loi sur l'insolvabilité provinciale de 1920 s'applique ailleurs. Un créancier peut introduire une requête lorsque la créance s'élève à au moins 500 Rs et que le débiteur a commis un acte d'insolvabilité au cours des trois mois précédents. En cas de jugement d'insolvabilité, les biens du débiteur sont dévolus au syndic officiel (Official Assignee), qui les réalise et les distribue entre les créanciers ; la libération des dettes peut être absolue, suspendue ou conditionnelle, et elle est refusée lorsque le débiteur a commis une infraction en vertu de la loi.
Conséquences pour les créanciers
Une fois qu'un débiteur entre dans l'une ou l'autre de ces procédures, les mesures d'exécution individuelles à sonencontre cessent généralement, et les créanciers doivent à la place produire une déclaration de créance dans le cadre de la procédure et attendre une distribution. Déposer sa demande rapidement et conserver en ordre le contrat, les factures et toute reconnaissance écrite de la dette augmente les chances d'obtenir une distribution rapide et exacte une fois l'actif réalisé.
Frais, intérêts et répartition des coûts au Pakistan
- Nos honoraires : au résultat, Pas de résultat, pas de frais (voir les tarifs).
- Frais de justice et d'exécution forcée : uniquement si le dossier donne lieu à une action en justice. Les tribunaux pakistanais facturent des frais de justice proportionnels (ad valorem), correspondant à un pourcentage de la valeur de la créance, en vertu de l'article 7, i) de la loi sur les frais de justice de 1870.
- Éléments statutaires liés au débiteur : les tribunaux pakistanais disposent d'un pouvoir d'appréciation en vertu de l'article 34 du code de procédure civile de 1908 pour accorder des intérêts, avant, pendant et après le dossier, à un taux jugé raisonnable par le tribunal, lorsqu'ils sont réclamés.
- Répartition des sommes : le principal recouvré vous revient ; les frais de justice légaux et les éventuels intérêts alloués par le tribunal suivent les règles locales.
| Élément de coût légal | Base |
|---|---|
| Frais de justice (litiges pécuniaires) | Proportionnels (ad valorem), pourcentage de la valeur de la créance (loi sur les frais de justice de 1870, art. 7, i)) ; la tranche actuelle exacte varie selon la province |
| Intérêts de jugement | À la discrétion du tribunal, à un taux jugé raisonnable par celui-ci (code de procédure civile de 1908, art. 34) |
| Mise en demeure de liquidation | Un créancier dont la créance dépasse 100 000 Rs, impayée 30 jours après une mise en demeure écrite, peut introduire une requête en liquidation (loi sur les sociétés de 2017, art. 302) |
Recouvrement de créances internationales au Pakistan
Le Pakistan n'est pas membre de l'UE et se trouve hors du groupe tarifaire européen SDCA de Debitura. Le recouvrement transfrontalier y suit donc le mécanisme interne du Pakistan applicable aux jugements étrangers plutôt qu'un instrument européen.
En vertu de l'article 44A du code de procédure civile de 1908, un jugement émanant d'un tribunal d'un pays que le gouvernement fédéral a formellement désigné comme « territoire réciproque » peut être exécuté directement au Pakistan par des procédures d'exécution forcée, sans qu'il soit nécessaire d'introduire une nouvelle action. Un jugement provenant d'un pays ne figurant pas sur cette liste officielle ne bénéficie pas de cette procédure directe : le créancier doit alors intenter une nouvelle action en justice sur la base du jugement étranger devant un tribunal pakistanais, en l'utilisant comme preuve de la créance sous-jacente, sous réserve des règles de prescription et de procédure ordinaires applicables à toute action civile. Les créanciers poursuivant un débiteur au Pakistan depuis l'étranger doivent s'assurer, avant de se prévaloir de l'article 44A, que le pays d'origine du jugement figure actuellement sur la notification des territoires réciproques du gouvernement fédéral.
Partenaires de notre réseau
Ces entreprises sont partenaires de notre réseau pour ce pays. Ouvrez un profil pour en savoir plus sur chacune d'elles. Si une action en justice est nécessaire pour votre dossier, votre partenaire vous envoie un devis sur la plateforme ; rien ne démarre tant que vous ne l'avez pas accepté.
- Spécialistes vérifiés
- Rien ne démarre tant que vous n'avez pas accepté le devis
- Tarifs équitables et négociés à l'avance
GNS Law Associates est un cabinet d'avocats de premier plan à Karachi proposant des services efficaces de recouvrement de créances au Pakistan. Positionné comme le partenaire incontournable pour le recouvrement de créances depuis 2013, il a reçu des distinctions telles que le prix du « Meilleur cabinet en matière de litiges immobiliers et de marchés 2024 » et est membre du barreau du Sindh.


ASC & Co. est un cabinet d'avocats de premier plan à Lahore proposant des services efficaces de recouvrement de créances au Pakistan. Il s'impose comme le partenaire incontournable pour le recouvrement de créances depuis 2013, avec un engagement envers la qualité et la reconnaissance de multiples prix et affiliations.
JA LEGAL est un cabinet d'avocats de premier plan à Karachi qui propose des services de recouvrement de créances efficaces au Pakistan, se positionnant comme le partenaire incontournable pour le recouvrement de créances depuis 2020, avec une réputation renforcée par des distinctions sectorielles et des adhésions prestigieuses.
Al Fatima Law Associates est un cabinet d'avocats de premier plan à Gujrat qui propose des services de recouvrement de créances efficaces au Pakistan, se positionnant comme le partenaire incontournable pour le recouvrement de créances depuis 2016, avec des distinctions en tant qu'agence de premier plan et des adhésions aux principaux barreaux.
Jurist Panel est un cabinet d'avocats de premier plan à Lahore qui propose des services de recouvrement de créances efficaces au Pakistan, se positionnant comme le partenaire incontournable pour le recouvrement de créances avec une présence au Royaume-Uni, fondé en 2014 et récompensé par de multiples prix et adhésions.
RMC Solutions Pvt Ltd est une société de recouvrement de premier plan à Shah Faisal Colony qui propose des services de recouvrement de créances efficaces au Pakistan, se positionnant comme un partenaire de confiance depuis 2023, avec une portée mondiale et une adhésion à la Pakistan Banks Association.
International Receivable Management Services est une société de recouvrement de premier plan à Karachi qui propose des services de recouvrement de créances efficaces au Pakistan, établie en 2008, opérant sur une base sans recouvrement, sans commission, et desservant l'Europe, l'Amérique et l'Asie avec une expertise reconnue.
International Credit Information Limited est une société de recouvrement de premier plan à Karachi qui propose des services de recouvrement de créances efficaces au Pakistan, établie en 1998, desservant 100 pays selon l'agence, et membre d'ACA International, garantissant des solutions fiables et complètes pour les entreprises.
Global Receivables Services Private Limited est une société de recouvrement de premier plan à Karachi qui propose des services de recouvrement de créances efficaces au Pakistan, se positionnant comme le partenaire incontournable avec 18 ans d'expertise dans le secteur, un réseau mondial en expansion et de multiples adhésions prestigieuses.
Foire aux questions
Consultez nos questions fréquentes ci-dessous, ou contactez-nous directement à contact@debitura.com si vous avez besoin d'aide pour un dossier spécifique.






