
Société de recouvrement au Kenya : Pas de résultat, pas de frais
Besoin d'une société de recouvrement au Kenya ? Pour les factures impayées de clients professionnels au Kenya, nous confions votre dossier à un partenaire local agréé dans le cadre d'un contrat unique, et vous ne payez qu'en cas de recouvrement.


Des questions sur votre Dossier ?
Écrivez-nous, nous répondons par e-mail.

Pourquoi choisir Debitura pour le recouvrement de créances au Kenya
Démarrer est simple
- Précisez les modalités de livraison à l'acheteur kenyan. Si vos marchandises sont arrivées via Mombasa et que l'acheteur en a pris livraison à Nairobi, joignez le bon de commande et la facture. Joignez également tout document de transit et tout bon de livraison signé dont vous disposez, en indiquant la référence qui les relie. Si les noms du destinataire et du client diffèrent, précisez quelle entreprise a commandé les marchandises et qui en a pris livraison.
- Indiquez le solde et la déclaration de l'acheteur. Saisissez la devise d'origine de la facture, la date d'échéance et le montant impayé. Si l'acheteur signale des cartons manquants, joignez le bon de livraison et l'e-mail décrivant le manque. Précisez le montant que vous avez crédité et identifiez le montant contesté. Demandez au fournisseur s'il peut examiner le dossier tel qu'il a été transmis ou s'il a besoin de preuves supplémentaires avant de proposer un devis.
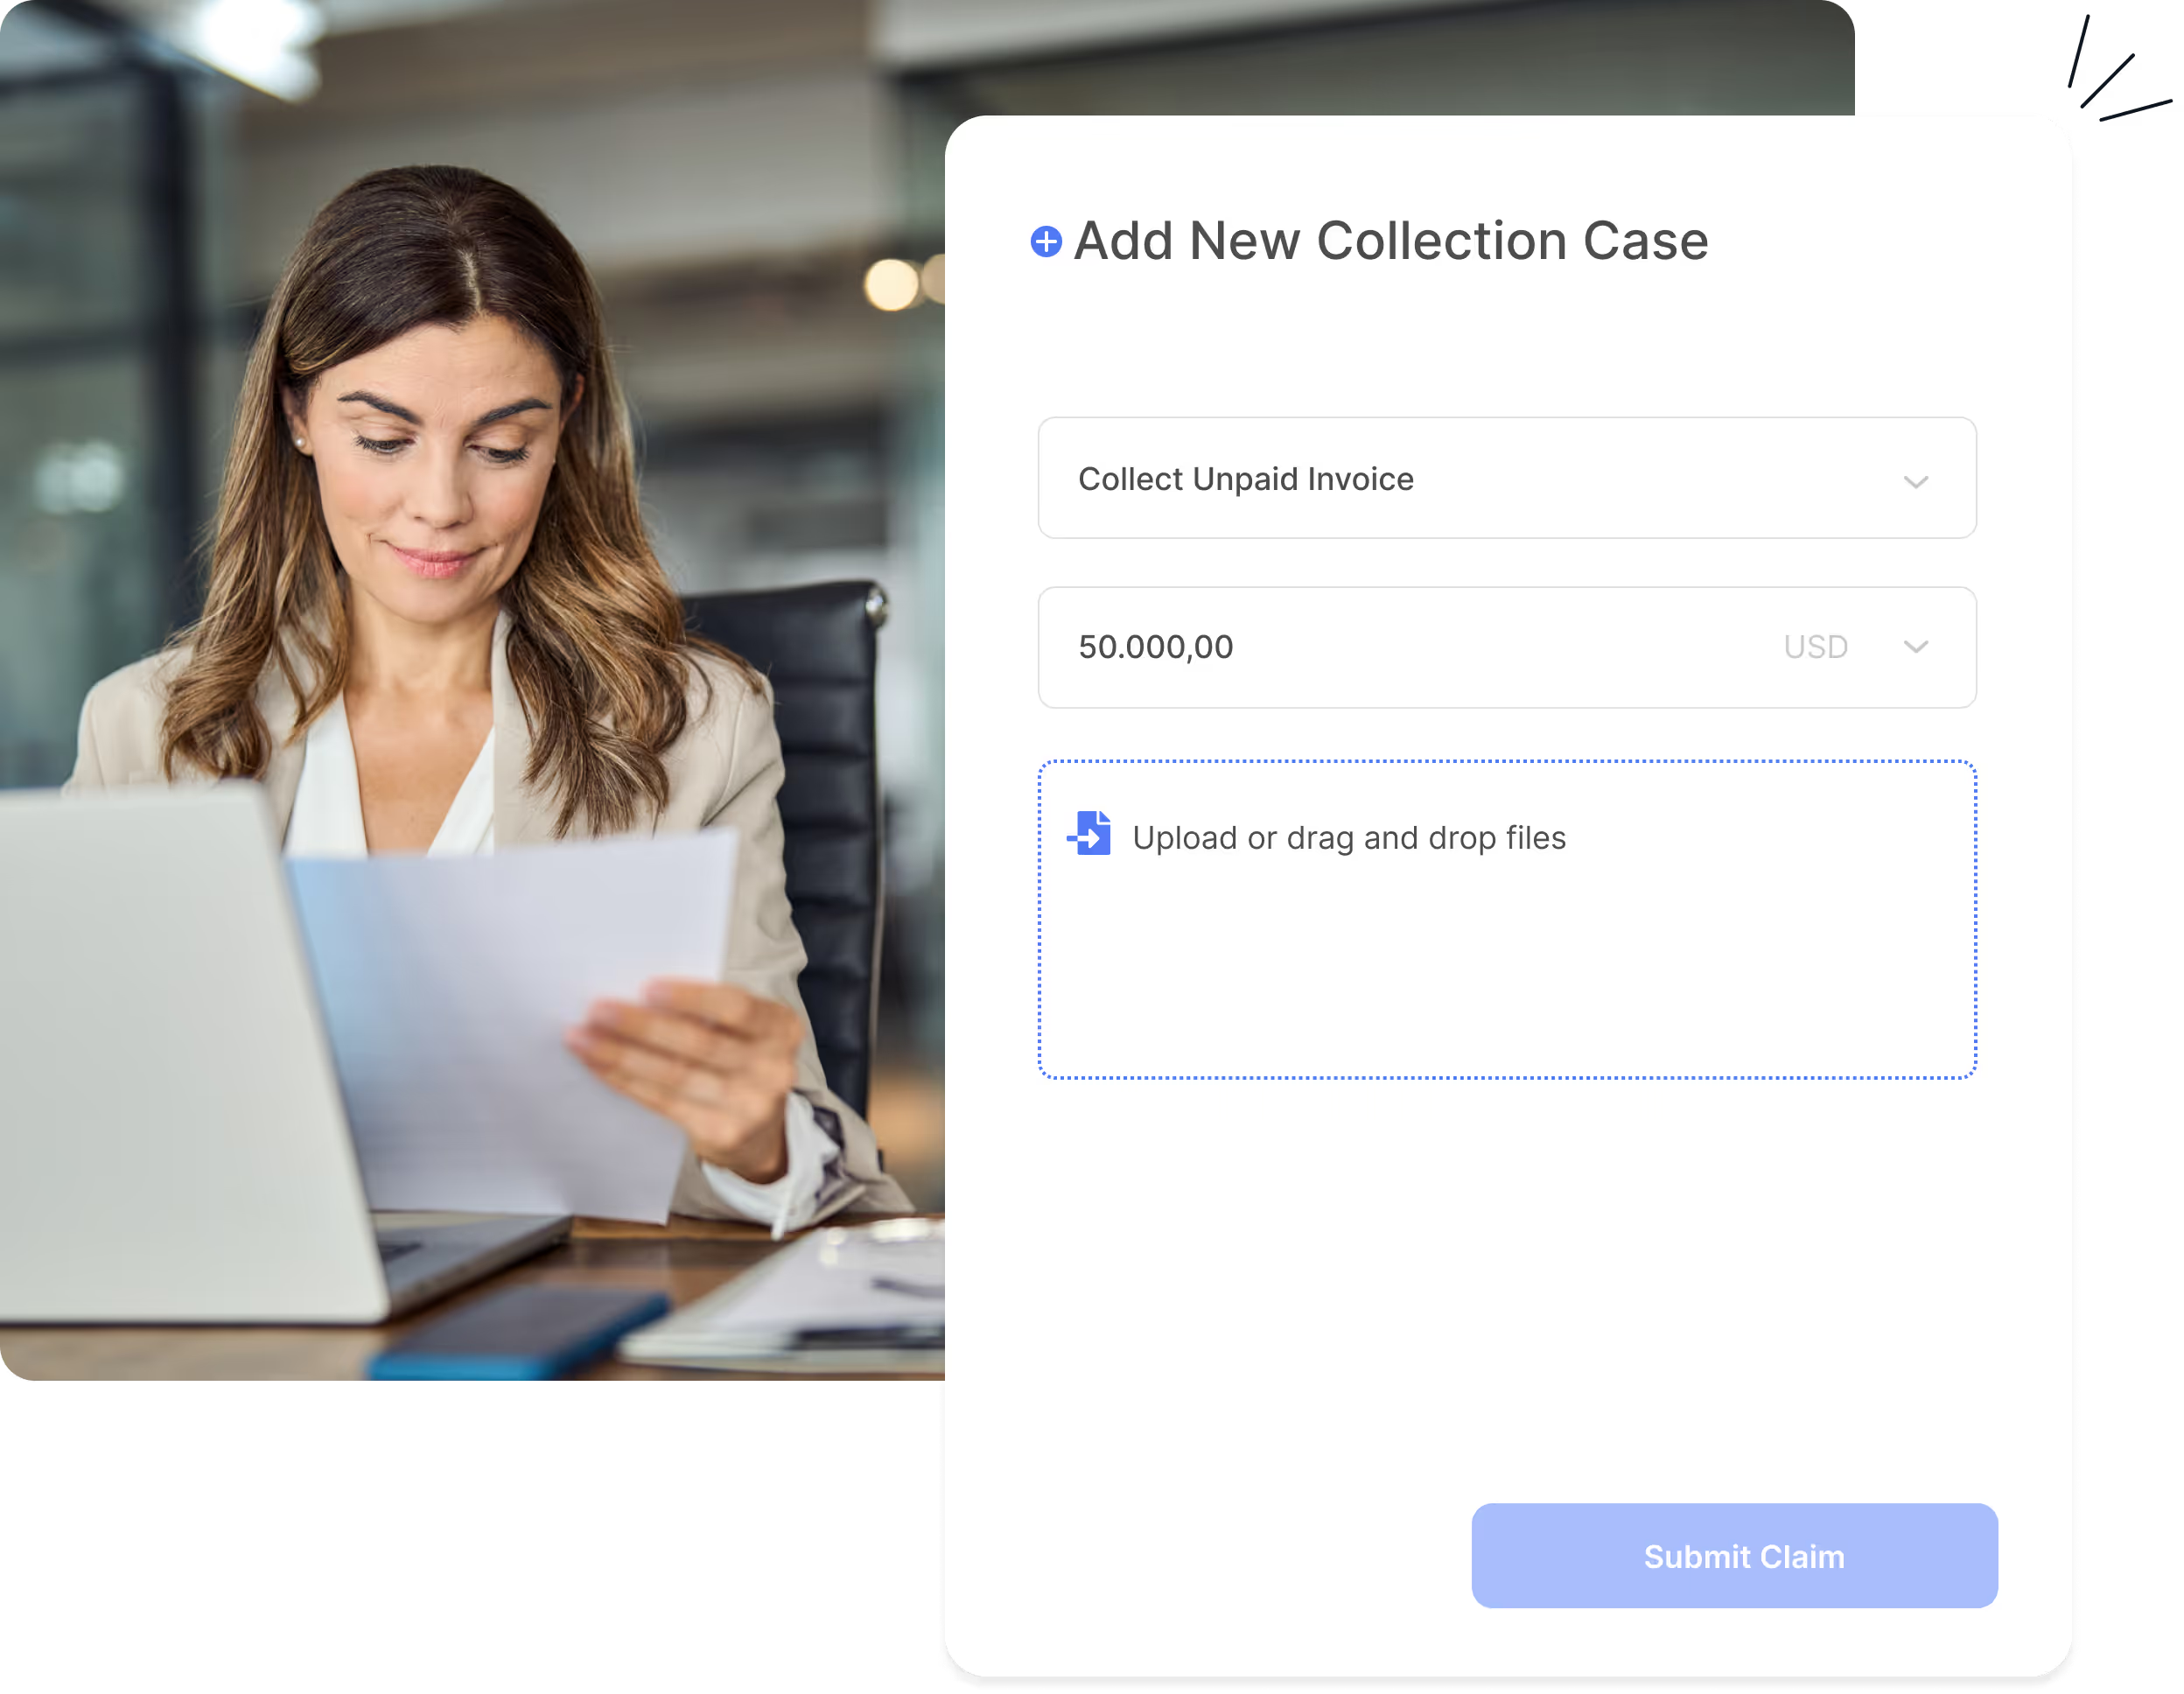
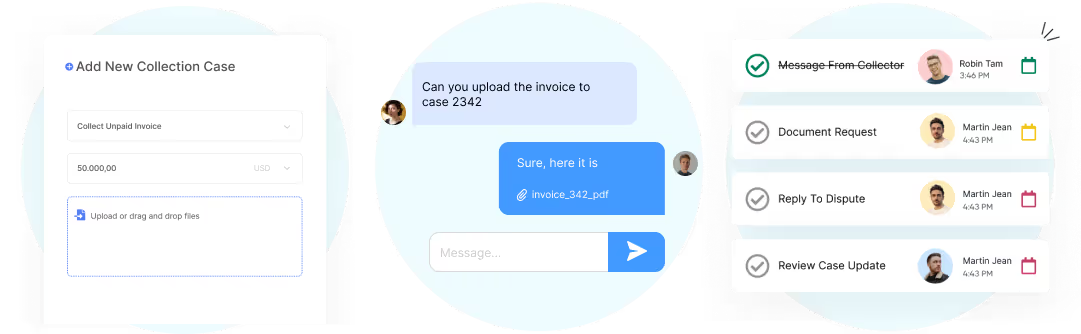
- Envoyez votre dossier et suivez son évolution. Créez un compte sur Debitura , puis soumettez votre demande ainsi que les pièces justificatives disponibles via votre tableau de bord afin que le partenaire chargé du recouvrement puisse les examiner. Suivez l'avancement de votre dossier et répondez aux éventuelles demandes d'informations sur Dossier.
Vous préférez l'automatisation ? Importez un fichier CSV, connectez QuickBooks Online, Zoho Books, Stripe ou KashFlow, ou utilisez Zapier, l'API REST ou notre serveur MCP.
Tarifs transparents, basés sur le succès
Avec Debitura, vous ne payez une commission de succès que lorsque l'argent est récupéré. Le recouvrement amiable repose sur le principe « Pas de résultat, pas de frais » : une commission de succès est déduite des montants recouvrés et facturée localement par votre partenaire. Les tarifs dépendent du pays du débiteur, et non du vôtre.
- Débiteurs en Europe (UE, Islande, Liechtenstein, Norvège, Royaume-Uni et Suisse) : Commissions de succès à partir de 6 % selon la taille de la créance.
- Débiteurs dans le reste du monde : Commissions de succès à partir de 7,5 % selon la taille de la créance.
- Créances plus anciennes : un supplément s'applique pour les créances en retard de 12 à 24 mois ainsi que pour celles de plus de 24 mois.
- L'action en justice est facultative : vous validez un devis juridique, les frais de tribunal y étant indiqués séparément, avant tout engagement de frais.
Consultez la page Tarifs pour le barème complet des honoraires, ou obtenez une estimation instantanée lorsque vous déposez une créance.
Comment fonctionne le recouvrement de créances au Kenya ?
Le recouvrement de créances au Kenya commence par un appel, une mise en demeure écrite et des négociations. Par l'intermédiaire de Debitura, Clay & Associates Advocates à Nairobi gère la phase amiable : Clay Odari ou sa collègue Sarah Susan appelle le débiteur en premier, envoie une mise en demeure si nécessaire (généralement une, au maximum trois) et consigne tout accord dans un protocole d'accord signé par les deux parties. Si le débiteur ne paie pas, le dossier est porté devant les tribunaux. Une action en responsabilité contractuelle se prescrit par 6 ans à compter de la naissance du litige (Limitation of Actions Act, Cap. 22, art. 4(1)(a)).
- Appel et mise en demeure. Un appel pour convenir d'une issue, suivi d'une mise en demeure écrite assortie d'un délai clair.
- Protocole d'accord. Une reconnaissance écrite et signée ou un paiement partiel interrompt le délai de prescription (Limitation of Actions Act, art. 23 et 24).
- Tribunal des petites créances. Créances jusqu'à 1 million de KES, tranchées dans un délai de 60 jours. Depuis janvier 2026, ses décisions ne peuvent plus être exécutées par la contrainte par corps.
- Créances plus importantes ou contestées. Les tribunaux de magistrats ou la Haute Cour, où votre partenaire évalue d'abord la voie juridique et en chiffre le coût.
Dans cette vidéo, Clay Odari, associé gérant de Clay & Associates Advocates à Nairobi, explique le fonctionnement du recouvrement de créances au Kenya, du premier appel jusqu'à l'exécution forcée et aux jugements étrangers.
Les quatre étapes, de la facture impayée au recouvrement des fonds
- Recouvrement amiable : rappels, mise en demeure formelle et négociation, gérés localement par un partenaire local agréé. La plupart des créances non contestées sont réglées durant cette phase, sans intervention des tribunaux.
- Titre exécutoire : si le débiteur ne paie toujours pas, votre partenaire évalue la voie juridique pour obtenir un titre exécutoire et vous approuvez un devis juridique, les frais de justice étant indiqués séparément, avant toute intervention.
- Exécution forcée : muni d'un titre exécutoire, l'autorité compétente en matière d'exécution forcée peut saisir les salaires, les avoirs bancaires et d'autres actifs jusqu'au recouvrement de la créance.
- Insolvabilité : si le débiteur s'avère insolvable, le recouvrement dépend des procédures collectives locales et s'avère souvent incertain. Chaque étape de ces procédures fait l'objet d'un devis séparé et ne débute qu'en cas d'acceptation de votre part.
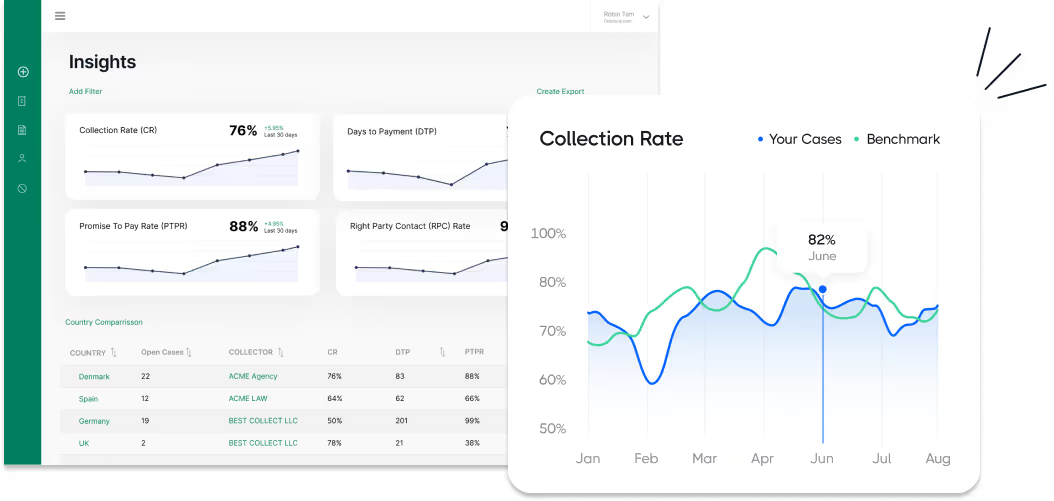
Chaque étape est suivie dans votre tableau de bord, et aucune procédure n'est engagée sans votre accord. Retrouvez tous les détails juridiques pour le Kenya — délais, coûts, tribunaux et exécution forcée — dans le guide ci-dessous.
Recouvrement de créances au Kenya — le guide complet 2026
Démêler la complexité du recouvrement de créances au Kenya, qu'il soit local ou international, peut s'avérer ardu. Debitura vous simplifie la tâche en combinant une expertise locale et une vaste expérience internationale. Ce guide complet vous donne les clés pour surmonter efficacement tous les obstacles liés au recouvrement de créances au Kenya.
Sur cette page :
Pourquoi vous pouvez faire confiance à ce guide
Rédigé à partir de sources juridiques primaires et examiné par des experts locaux agréés dans cette juridiction.
Des questions ou des commentaires ? Écrivez-nous à contact@debitura.com, nous mettons à jour ce guide en fonction de vos retours.
Debitura en chiffres :
- 180 pays couverts - chaque dossier est pris en charge par un partenaire local
- Plus de 5 000 entreprises inscrites sur Debitura
- 33 jours de délai médian avant un premier paiement sur les dossiers européens
À propos de l'auteur
Rédigé par Lars Holdgaard, fondateur de Debitura (plus de 10 ans d'expérience dans le recouvrement de créances B2B à l'échelle internationale).

Experts locaux contributeurs :
Dernière mise à jour :

Recouvrement de créances au Kenya — questions fréquentes
- Début : le recouvrement commence à l'amiable, par un appel au débiteur et une mise en demeure écrite. Par l'intermédiaire de Debitura, le cabinet Clay & Associates Advocates à Nairobi gère cette étape.
- Réglementation : Le Kenya ne délivre pas de licence aux agences de recouvrement de créances. Les chargés de recouvrement doivent respecter la loi de 2019 sur la protection des données (Data Protection Act 2019), et les règles de la Banque centrale interdisent les menaces, le harcèlement et l'humiliation des débiteurs par les prêteurs numériques et leurs agents (règlement 20 du Digital Credit Providers Regulations 2022).
- Délai de prescription : 6 ans pour les actions en matière contractuelle (article 4, alinéa 1, a, de la loi sur la prescription, Limitation of Actions Act, Cap. 22). Une reconnaissance de dette écrite et signée ou un paiement partiel interrompt ce délai (articles 23 et 24).
- Tribunaux : le tribunal pour les petites créances (Small Claims Court) pour les montants jusqu'à 1 million de KES, les tribunaux de magistrats (Magistrates' Courts) jusqu'à 20 millions de KES selon le rang du magistrat, et la Haute Cour (High Court) au-delà (article 7 de la loi sur les tribunaux de magistrats de 2015).
- Intérêts : il n'existe pas de taux légal de retard de paiement. Les intérêts sont régis par votre contrat ; en cas de jugement, le tribunal fixe le taux, et une décision judiciaire qui n'en mentionne pas porte intérêt au taux de 6 % par an après le jugement (article 26 de la loi sur la procédure civile, Civil Procedure Act).
- Exécution forcée : la saisie et la vente ordonnées par le tribunal sont exécutées par des commissaires-priseurs agréés en vertu de la loi sur les commissaires-priseurs de 1996 (Auctioneers Act 1996). L'arrestation et l'emprisonnement civil pouvant aller jusqu'à six mois sont possibles pour les condamnations pécuniaires, après une audience devant le tribunal (articles 38 et 42 de la loi sur la procédure civile).
- Jugements étrangers : les jugements prononcés au Royaume-Uni, en Australie, au Malawi, aux Seychelles, en Tanzanie, en Ouganda, en Zambie et au Rwanda peuvent être enregistrés (Cap. 43) ; les jugements provenant d'autres pays nécessitent l'introduction d'une nouvelle action en justice au Kenya.
- Insolvabilité : la faillite et l'insolvabilité des entreprises sont régies par la loi sur l'insolvabilité de 2015 (Insolvency Act 2015).
Qui fait quoi dans le recouvrement de créances au Kenya ?
Trois types de professionnels interviennent dans le recouvrement d'une créance au Kenya : les chargés de recouvrement et les cabinets d'avocats lors de la phase amiable, les avocats devant les tribunaux, et les commissaires-priseurs agréés lors de l'exécution d'une décision de justice.
Chargés de recouvrement et cabinets d'avocats lors de la phase amiable
Le Kenya ne dispose d'aucune licence ni d'aucun registre pour les agences de recouvrement de créances. Les agences et les cabinets d'avocats contactent les débiteurs par téléphone, par courrier et par e-mail, négocient des plans de paiement et consignent les accords, mais ils ne peuvent rien saisir sans décision de justice. Leur conduite reste toutefois réglementée : la loi de 2019 sur la protection des données régit l'utilisation des données des débiteurs, et le règlement de 2012 sur les fournisseurs de crédit numérique de la Banque centrale interdit les menaces, le langage obscène, l'envoi de messages aux contacts téléphoniques de l'emprunteur et l'humiliation publique par les prêteurs numériques et leurs agents. Les rapports des agences d'évaluation du crédit ne sont accessibles qu'aux banques, aux banques de microfinance et aux SACCO, à leurs agents de recouvrement désignés, ainsi qu'à toute personne disposant du consentement écrit du débiteur (règlement de 2020 sur les bureaux de référence du crédit).
Avocats devant les tribunaux
Un créancier est représenté en justice par un avocat de la Haute Cour du Kenya (High Court of Kenya). Chaque avocat détient un certificat d'exercice personnel qui expire à la fin de chaque année (articles 21 et 24 de la loi sur les avocats, Advocates Act) ; les cabinets d'avocats en tant que tels ne sont pas agréés. Les avocats déposent la créance, demandent un jugement sommaire lorsque le débiteur ne dépose pas de défense pour une créance certaine, liquide et exigible (règle 36 des règles de procédure civile), et sollicitent l'exécution une fois le jugement obtenu.
Commissaires-priseurs lors de l'exécution forcée
La saisie et la vente des biens d'un débiteur ordonnées par le tribunal sont exécutées par des commissaires-priseurs agréés en vertu de la loi sur les commissaires-priseurs de 1996. Ils agissent sur la base d'un mandat judiciaire, adressent au propriétaire un avis de rachat et procèdent à la vente aux enchères publiques conformément au règlement de 1997 sur les commissaires-priseurs.
Quelles sont les lois et les juridictions applicables au recouvrement de créances au Kenya ?
Les juridictions civiles
- Tribunal pour les petites créances (Small Claims Court) : créances civiles jusqu'à 1 million de KES, jugées dans les 60 jours suivant le dépôt (articles 12, alinéa 3, et 34 de la loi sur le tribunal pour les petites créances de 2016).
- Tribunaux de magistrats (Magistrates' Courts) : créances civiles jusqu'à 20 millions de KES devant un juge principal (Chief Magistrate), avec des plafonds inférieurs pour les autres grades : 15 millions (principal senior), 10 millions (principal), 7 millions (résident senior) et 5 millions de KES (résident) (article 7 de la loi sur les tribunaux de magistrats de 2015).
- Haute Cour (High Court) : compétence civile de première instance illimitée (article 165 de la Constitution), ce qui lui permet de connaître des créances les plus importantes ainsi que des appels interjetés contre les décisions des juridictions inférieures.
- Cour d'appel et Cour suprême : juridictions pour les appels ultérieurs.
Législation clé
- Loi sur la procédure civile (Cap. 21) et règles de procédure civile de 2010 : modalités de dépôt des créances, jugement sommaire (règle 36), intérêts sur les décisions (article 26), médiation judiciaire (articles 59A à 59D) et exécution, incluant la saisie et l'emprisonnement civil (articles 38 à 43, règle 22).
- Loi sur la prescription (Limitation of Actions Act, Cap. 22) : six ans pour les actions en matière contractuelle, délai interrompu par une reconnaissance écrite ou un paiement partiel.
- Loi sur les commissaires-priseurs de 1996 (Auctioneers Act 1996) : habilite les commissaires-priseurs qui effectuent la saisie et la vente ordonnées par le tribunal. Elle ne réglemente pas les agences de recouvrement de créances.
- Loi sur les jugements étrangers (exécution réciproque) (Foreign Judgments (Reciprocal Enforcement) Act, Cap. 43) : enregistrement des jugements prononcés dans les pays signataires d'accords de réciprocité.
- Insolvency Act 2015 : la liquidation judiciaire et l'insolvabilité des entreprises.
- Debts (Summary Recovery) Act (Cap. 42) : une procédure sommaire réservée uniquement aux sommes qu'une autre loi déclare recouvrables de manière sommaire. Il ne s'agit pas d'une voie ouverte pour les créances commerciales ordinaires.
Règles relatives au traitement des débiteurs
- Data Protection Act 2019 : les agents de recouvrement traitent les données des débiteurs en tant que responsables du traitement ou sous-traitants et doivent disposer d'une base légale ; le commissaire à la protection des données a infligé une amende à un créancier pour avoir contacté l'entourage d'emprunteurs.
- Digital Credit Providers Regulations 2022 : interdiction des menaces, du harcèlement et de la divulgation publique de dettes par les prêteurs numériques et leurs agents de recouvrement.
- Consumer Protection Act 2012 : s'applique aux contrats de crédit à la consommation ; il ne contient pas de règles spécifiques concernant le recouvrement de créances.
Étape 1 - Comment fonctionne le recouvrement amiable (préjudiciaire) au Kenya ?
Le recouvrement amiable consiste à obtenir le paiement sans passer par le tribunal : appels, mise en demeure écrite et négociation. Il convient aux créances incontestées et préserve la relation commerciale.
Qui contacte votre débiteur au Kenya
Au Kenya, Debitura ne contacte pas directement votre débiteur. Votre créance est attribuée à un partenaire local agréé, une agence de recouvrement ou un cabinet d'avocats habilité, qui identifie le débiteur, envoie des rappels ainsi que des avis formels et négocie le paiement. Debitura fournit le contrat, la plateforme et le suivi des dossiers afin que vous puissiez suivre chaque étape depuis votre tableau de bord.
Comment Clay & Associates Advocates traite un dossier
Le cabinet examine d'abord vos documents et vous demande de combler d'éventuelles lacunes. Clay Odari ou Sarah Susan appelle ensuite le débiteur avant l'envoi de toute lettre, ce qui rend le premier contact moins conflictuel. Si l'appel n'aboutit pas, une mise en demeure est adressée. Le débiteur règle la totalité ou propose un plan de paiement, que vous acceptez ou contestez, et l'accord est formalisé dans un protocole d'accord. Les appels cessent si le débiteur le demande expressément, et le cabinet évite toute pression susceptible de nuire à une relation que vous souhaitez peut-être préserver.
Ce qui facilite le traitement d'un dossier au Kenya
La vérification est primordiale. Avant d'accorder du crédit, assurez-vous que le client existe, dispose d'un compte bancaire et vous a déjà payé, car les coordonnées obtenues via un formulaire en ligne sont parfois les seules données exactes. Conservez le contrat, les factures et la correspondance pour pouvoir répondre à un litige avec des pièces justificatives. Un compte bancaire local permettant aux débiteurs de régler par virement ou via M-Pesa élimine également les difficultés liées au paiement en dollars américains.
Quand faut-il saisir la justice ?
Si le débiteur ne répond pas, ne respecte pas ses promesses de paiement ou conteste la créance sans fondement, votre partenaire vous recommande la démarche suivante et vous communique un devis pour toute action en justice soumise à votre approbation.
Étape 2 - Comment obtenir un titre exécutoire au Kenya ?
Si le débiteur ne paie pas ou ne trouve pas d'accord, votre partenaire évalue la procédure à suivre pour obtenir un jugement, appelé « decree » au Kenya, et vous communique le coût avant toute saisine. Le tribunal compétent dépend du montant de la créance.
Procédure simplifiée de recouvrement des petites créances
Le tribunal des petites créances (Small Claims Court) examine les litiges civils d'un montant maximal de 1 million de KES et doit statuer sur chaque dossier dans les 60 jours suivant son dépôt (Small Claims Court Act 2016). Le 22 janvier 2026, la Haute Cour a invalidé la règle permettant l'exécution de ses décisions par arrestation et incarcération civile ; les mesures de saisie et les avis à tiers détenteur (garnishee orders) restent applicables. Le cabinet Clay & Associates Advocates nous a indiqué qu'il délaissait actuellement le tribunal des petites créances pour le recouvrement de créances.
Procédures ordinaires
Les créances d'un montant plus élevé relèvent des tribunaux de magistrats (Magistrates' Courts, jusqu'à 20 millions de KES selon le rang du magistrat) ou de la Haute Cour. La procédure est régie par la loi sur la procédure civile (Civil Procedure Act) et le règlement de procédure civile de 2010 (Civil Procedure Rules 2010). Lorsque le débiteur comparaît mais ne présente aucune défense face à une créance liquide, le créancier peut demander un jugement sommaire (Order 36). Le cabinet Clay & Associates Advocates fait signer un protocole d'accord au débiteur dès le début, car une reconnaissance de dette écrite fait courir à nouveau le délai de prescription et facilite la preuve de la créance en justice.
Médiation et arbitrage
Les tribunaux peuvent renvoyer un dossier vers une médiation judiciaire. En cas de succès, le tribunal entérine l'accord sous forme d'ordonnance ou de décret exécutoire au même titre qu'un jugement (Court-Annexed Mediation Rules 2022, art. 36) ; en cas d'échec, l'affaire est renvoyée devant le juge. Si le contrat comporte une clause d'arbitrage, la sentence est exécutée sur requête adressée à la Haute Cour (Arbitration Act 1995, art. 36).
La voie pénale
L'obtention de biens ou de fonds par de faux prétextes ainsi que l'émission d'un chèque sans provision constituent des infractions pénales (Penal Code, art. 313 et 316A). Le dépôt d'une plainte confie la gestion de l'affaire à la police et au ministère public, et une condamnation n'efface pas la dette : le tribunal répressif peut ordonner des dommages-intérêts, et une action civile est maintenue pour tout ce qui n'est pas couvert (Criminal Procedure Code, art. 175).
Étape 3 - Comment fonctionne l'exécution forcée au Kenya ?
Obtenir un jugement ne garantit pas le paiement. Selon le cabinet Clay & Associates Advocates, gagner un procès est la partie la plus facile : chaque étape de l'exécution forcée doit respecter scrupuleusement les règles, et les débiteurs peuvent contester la méthode d'exécution ou faire appel. Muni d'un titre exécutoire, le créancier peut saisir le tribunal pour demander une ou plusieurs des mesures suivantes.
- Saisie de biens meubles : véhicules, équipements et mobilier, saisis et vendus par un commissaire-priseur agréé en vertu d'un mandat du tribunal.
- Saisie de biens immobiliers : une ordonnance d'interdiction est enregistrée sur le titre de propriété (Civil Procedure Rules, Order 22 r.48). Aucune vente ne peut avoir lieu moins de 30 jours après l'avis de vente (r.58), et le commissaire-priseur doit accorder au propriétaire un préavis de 45 jours pour racheter le bien (Auctioneers Rules 1997, r.15). D'après l'expérience de Clay & Associates Advocates, ces formalités prennent en pratique entre trois et six mois.
- Saisie-attribution : les sommes dues au débiteur, telles qu'un solde bancaire, sont versées directement au créancier (Order 23).
- Arrestation et incarcération civile : un débiteur qui a les moyens de payer mais refuse, ou qui dissimule ses actifs, peut être arrêté et, après une audience, détenu pour une durée maximale de six mois en vertu d'un jugement pécuniaire (Civil Procedure Act, art. 38 et 42). Le créancier avance les frais d'entretien du débiteur au taux fixé par le tribunal (art. 41), et le tribunal peut libérer un débiteur qui tombe malade (art. 43). Depuis janvier 2026, cette voie n'est plus disponible pour les jugements de la Procédure simplifiée de recouvrement des petites créances.
- Intérêts sur le jugement : le tribunal fixe les taux d'intérêt dans sa décision ; si le jugement n'en mentionne pas, les intérêts courent au taux annuel de 6 % après le jugement (Civil Procedure Act, art. 26).
Exécution forcée d'un jugement étranger au Kenya
Les jugements prononcés au Royaume-Uni, en Australie, au Malawi, aux Seychelles, en Tanzanie, en Ouganda, en Zambie et au Rwanda peuvent être enregistrés auprès de la Haute Cour en vertu de la loi sur les jugements étrangers (exécution réciproque) (Foreign Judgments (Reciprocal Enforcement) Act, chap. 43) puis exécutés de la même manière qu'une décision kényane. Un jugement émanant de tout autre pays s'exécute en introduisant une nouvelle action en justice au Kenya fondée sur ce jugement, que le tribunal kényan examine avant de rendre sa propre décision.
Coûts
Les frais de justice, honoraires de commissaires-priseurs et d'avocats varient selon la créance et les démarches entreprises. Votre partenaire indique les frais de justice et d'exécution forcée dans l'espace Debitura, et aucune action n'est entreprise sans votre accord préalable.
Étape 4 - Quel est l'impact des procédures collectives sur le recouvrement de créances au Kenya ?
Lorsqu'un débiteur au Kenya se trouve en situation d'insolvabilité et ne peut plus honorer ses engagements financiers, le recours classique à la saisie de biens devient inefficace. Il convient alors d'envisager les procédures collectives comme un outil de recouvrement précieux. Ces procédures judiciaires structurées visent à liquider méthodiquement les actifs du débiteur, offrant ainsi une dernière chance d'obtenir un dédommagement pour les créances en suspens.
- Cadre juridique : régi par la loi sur l'insolvabilité de 2015 (Insolvency Act of 2015), qui propose des procédures structurées pour l'insolvabilité des particuliers et des entreprises.
- Types de procédures : pour les particuliers, cela inclut la Liquidation judiciaire, le plan de redressement volontaire individuel (Individual Voluntary Arrangement), la procédure sans actif (No-Asset Procedure) et l'ordonnance de paiement échelonné (Summary Installment Order).
- Seuil de recours : la procédure sans actif s'adresse aux débiteurs sans patrimoine et dont les dettes se situent entre 100 000 et 4 000 000 de shillings kényans.
- Délai de libération des dettes : les particuliers en faillite peuvent être libérés de leurs dettes après trois ans, sous réserve du respect de la procédure.
- Initiative du créancier : les créanciers peuvent engager des Procédures collectives si le débiteur ne parvient pas à régler ses dettes.
- Règles de priorité : les Procédures collectives classent les créances selon la hiérarchie définie par la loi sur l'insolvabilité de 2015.
- Incidence des coûts : les frais varient selon la procédure retenue et comprennent les honoraires juridiques, les frais de mandataire et les frais de justice.
- Recouvrement prévu : Le recouvrement dépend des actifs du débiteur et de l'efficacité de la procédure d'insolvabilité, ce qui peut permettre un recouvrement total ou partiel de la dette.
- Implication du tribunal : les tribunaux jouent un rôle majeur dans la supervision des Procédures collectives et veillent au respect des règles juridiques.
- Créanciers garantis et chirographaires : les créanciers garantis ont priorité sur les actifs, tandis que les créanciers chirographaires risquent de ne recouvrer qu'une partie limitée de leur créance.
Le cadre de l'insolvabilité au Kenya : une voie vers la résolution financière
L'approche kényane en matière d'insolvabilité est conçue pour offrir un mécanisme équilibré face aux situations où les parties ne peuvent honorer leurs engagements financiers. Régie par la loi sur l'insolvabilité de 2015, elle fournit un cadre juridique précis pour gérer la complexité des défaillances, en privilégiant un traitement équitable et la possibilité d'un redressement pour les débiteurs, tout en garantissant des voies de recouvrement transparentes et équitables pour les créanciers. La loi définit plusieurs procédures telles que la Liquidation judiciaire, le plan de redressement volontaire individuel, la procédure sans actif et l'ordonnance de paiement échelonné, adaptées à chaque situation et aux besoins des parties prenantes. Chaque démarche exige une participation active et rigoureuse des débiteurs comme des créanciers, soulignant l'importance d'une implication éclairée et d'une action rapide dans les dossiers d'insolvabilité.
Protection stratégique et hiérarchie des créances pour les créanciers
Le régime d'insolvabilité kényan souligne l'importance capitale de l'implication des créanciers et de la protection de leurs droits. Il est fortement conseillé aux créanciers de bien comprendre la classification et l'ordre de priorité des créances, ce qui est déterminant pour optimiser les montants récupérés. La loi sur l'insolvabilité précise l'ordre de priorité entre les créanciers, en distinguant les créances garanties des créances non garanties. S'impliquer activement dans la procédure, par exemple via des comités de créanciers ou en influençant l'élaboration des plans de restructuration, augmente considérablement les chances de recouvrement. De plus, les créanciers doivent respecter scrupuleusement les exigences de procédure, notamment la déclaration de leurs créances dans les délais impartis, afin de garantir la défense adéquate de leurs intérêts.
Gestion des coûts et compréhension des délais
Le déroulement des procédures collectives englobe diverses considérations financières et temporelles. Les parties prenantes doivent anticiper l'ensemble des frais associés, incluant les frais administratifs, les dépens et les honoraires de conseil juridique, qui sont généralement prélevés sur l'actif du débiteur avant la répartition des fonds entre les créanciers. La durée des procédures collectives peut varier considérablement en fonction de la complexité de la situation financière du débiteur, de l'importance des créances et d'éventuels contestations. Cette variabilité impose aux créanciers comme aux débiteurs d'adopter une approche stratégique pour se préparer à une procédure potentiellement longue qui aura un impact sur les délais de recouvrement.
Frais, intérêts et répartition des charges au Kenya
- Nos frais : basés sur les résultats — Pas de résultat, pas de frais (voir les tarifs).
- Frais de justice et d'exécution : des frais d'État s'appliquent uniquement si le dossier débouche sur une action en justice.
- Intérêts et frais : Le Kenya ne fixe pas de taux légal pour les retards de paiement, le taux d'intérêt dépend donc de votre contrat. Les intérêts et les frais excédentaires sont recouvrés par voie de décision de justice.
- Répartition des sommes récupérées : le principal récupéré vous revient ; les frais légaux et les intérêts suivent les règles locales.
Partenaires de notre réseau
Ces entreprises sont partenaires de notre réseau pour ce pays. Ouvrez un profil pour en savoir plus sur chacune d'elles. Si une action en justice est nécessaire pour votre dossier, votre partenaire vous envoie un devis sur la plateforme ; rien ne démarre tant que vous ne l'avez pas accepté.
- Spécialistes vérifiés
- Rien ne démarre tant que vous n'avez pas accepté le devis
- Tarifs équitables et négociés à l'avance
Mwamuye Mzungu Solomon Advocates LLP est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Reconnu comme le meilleur cabinet en droit des affaires et le cabinet de conseil juridique le plus fiable, il est membre du Barreau du Kenya (Law Society of Kenya) et de l'Association internationale du barreau.


MA Law Africa est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Fondé en 2020 et récompensé par de nombreux prix et adhésions, il s'impose comme le partenaire incontournable pour le recouvrement de créances.
CS Advocates LLP est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Fondé en 2021 avec une tarification transparente et membre du Barreau du Kenya ainsi que de l'Association du barreau d'Afrique de l'Est, il se positionne comme le partenaire de référence pour le recouvrement.
Ong'anya Ombo Advocates LLP est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Récompensé par Leaders League et les African Legal Awards et membre d'ALFA International, il accompagne des clients dans 13 pays depuis 2018.
Munyao-Kayugira & Co., Advocates est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Fondé en 2013, classé parmi les 50 meilleurs cabinets d'avocats par The Lawyer et membre du Barreau du Kenya.
Tropical Law Advocates est un cabinet d'avocats de premier plan à Kampala qui propose des services efficaces de recouvrement de créances en Ouganda. Fondé en 2007, il intervient en Ouganda et au Kenya et est fier d'être membre du Barreau ougandais et de l'Association du barreau d'Afrique de l'Est.
OLM Law Advocates LLP est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Récompensé depuis 2021 par The Lawyers Global et membre d'IR Global et du Global Referral Network, il garantit des solutions juridiques fiables et primées.
Mwale Law Advocates LLP est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Positionné comme le partenaire de référence pour le recouvrement depuis 2013, il est membre du Barreau du Kenya et du Pacte mondial des Nations unies.
KAZI Advocates LLP est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Reconnu pour son professionnalisme depuis 2016 et membre du Barreau du Kenya ainsi que de l'Association du barreau d'Afrique de l'Est, il sert des clients locaux et internationaux.

Bond Advocates LLP est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Reconnu comme le cabinet de contentieux et de droit des affaires le plus fiable d'Afrique de l'Est, fondé en 2022 et fier membre de HG Legal.
Nzamba Kitonga Advocates LLP est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Fondé en 1980, il est réputé pour son expertise juridique globale, ses distinctions prestigieuses et son appartenance à d'éminents organismes professionnels.
Gilchery Limited est une société de recouvrement de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Fondée en 2016, elle fonctionne selon le modèle "Pas de résultat, pas de frais" et est membre de l'Association of Debt Recovery Agents (ADRA Kenya).
Wacu Mureithi & Co. Advocates est un cabinet d'avocats de premier plan à Nairobi qui propose des services efficaces de recouvrement de créances au Kenya. Il s'est imposé comme le partenaire de référence pour le recouvrement depuis 2024, reconnu pour son sens de l'innovation, son intégrité et son esprit d'inclusion.

Clay & Associates Advocates est un cabinet d'avocats basé à Nairobi, fondé en 2019 et dirigé par Clay Odari, avocat près la Haute Cour du Kenya depuis 2018. En tant que partenaire de Debitura au Kenya, il gère le recouvrement de créances pour les créanciers locaux et étrangers sur la base du principe Pas de résultat, pas de frais, conformément aux conditions et tarifs standards de Debitura.
Foire aux questions
Consultez nos questions fréquentes ci-dessous, ou contactez-nous directement à contact@debitura.com si vous avez besoin d'aide pour un dossier spécifique.






